Mostrando postagens com marcador Investimentos. Mostrar todas as postagens

segunda-feira, 13 de junho de 2016

Poupança X Fundo DI X CDB X LFT X LCI/LCA

Atualizado em 16/06/2016. É sempre recomendável ter uma reserva financeira para emergências. Ter à disposição algo equivalente a seis meses de despesas é o mínimo desejável. Desta forma, você poderá enfrentar imprevistos com tranquilidade, tal como uma doença na família ou a perda inesperada do emprego.

Para esse tipo de reserva, aconselha-se aplicações com liquidez, baixo risco de crédito e baixo risco de mercado, mesmo que isso implique em uma baixa remuneração. Por essa razão, apresentamos a Calculadora: Poupança X Fundo DI X CDB X LFT X LCI/LCA, que compara o rendimento dos investimentos mais líquidos e menos arriscados do país.

quarta-feira, 8 de junho de 2016

Copom: taxa Selic

Nessa quarta-feira (09/06/2016), o Comitê de Política Monetária (COPOM), do Banco Central do Brasil, decidiu manter a taxa Selic em 14,25% ao ano.

Utilizando a Calculadora Conversão de Taxas de Juros, do ABC do dinheiro, calculamos a taxa Selic equivalente diária, mensal e semestral:
  • taxa Selic diária = 0,05%
  • taxa Selic mensal = 1,12%;
  • taxa Selic trimestral = 3,39%
  • taxa Selic semestral = 6,89%
Após a reunião, foi divulgada a seguinte nota:

08/06/2016 20:00

O Copom decidiu, por unanimidade, manter a taxa Selic em 14,25% a.a., sem viés.

O Comitê reconhece os avanços na política de combate à inflação, em especial a contenção dos efeitos de segunda ordem dos ajustes de preços relativos. No entanto, considera que o nível elevado da inflação em doze meses e as expectativas de inflação distantes dos objetivos do regime de metas não oferecem espaço para flexibilização da política monetária.

Votaram por essa decisão os seguintes membros do Comitê: Alexandre Antonio Tombini (Presidente), Aldo Luiz Mendes, Altamir Lopes, Anthero de Moraes Meirelles, Luiz Edson Feltrim, Otávio Ribeiro Damaso, Sidnei Corrêa Marques e Tony Volpon.

Brasília, 8 de junho de 2016
Banco Central do Brasil
Assessoria de Imprensa
imprensa@bcb.gov.br
(61) 3414-2808

    sexta-feira, 3 de junho de 2016

    Rentabilidade e Risco Passado do Tesouro Direto - maio de 2016

    Apresentamos a rentabilidade bruta passada dos títulos públicos à venda no Tesouro Direto (TD) em 31 de maio de 2016. Para fins de comparação, iremos publicar a variação do DI-CETIP, que é a base para a remuneração dos CDBs pós-fixados e referência dos fundos de renda fixa de curto prazo. Também iremos publicar a rentabilidade da poupança.

    Rentabilidade passada não representa garantia de rentabilidade futura

    Antes de começar, nunca é demais relembrar que a tabela abaixo foi elaborada através do histórico de preços e taxas dos títulos públicos, obtidos diretamente do sítio do Tesouro Direto. Ou seja, nossa tabela demonstra o que aconteceu no mês de maio de 2016, no ano de 2016, bem como nos últimos 12, 24 e 36 meses e, portanto, não deve servir de base para o que pode vir a acontecer nos próximos meses.

    Lembramos que, para se obter a rentabilidade líquida (o que realmente vai para o seu bolso), é necessário descontar as taxas cobradas por seu agente de custódia, bem como o do Imposto de Renda sobre o ganho de capital. Para saber um pouco mais sobre a tributação, leia nosso artigo Tributação de investimentos - Tesouro Direto.

    Vencimentos e Cupons

    No mês de maio houve pagamento de R$ 84,94 para cada NTN-B com vencimento em maio.


    Risco X Retorno

    Na última coluna da tabela acima apresentamos o desvio-padrão dos retornos dos títulos públicos. O desvio-padrão é uma medida comum de risco de mercado, pois, quanto maior o desvio-padrão, maior é a dispersão dos retornos em relação à média histórica (tendo como hipótese uma distribuição-normal dos retornos). Quanto maior o desvio-padrão, maiores serão as oscilações dos retornos em relação à média. Em outras palavras, quanto maior o desvio-padrão, maior o risco.

    Nunca é demais relembrar

    Este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos no Tesouro Direto e, para melhor entendimento do programa e das características dos títulos públicos negociados através desta plataforma, recomendamos a leitura cuidadosa do regulamento, bem como a leitura de outros artigos deste Blog ou de outros blogs especializados, bem como a realização de cursos e consultas à página do próprio programa, no site da Tesouro Nacional.

    Outros artigos sobre o Tesouro Direto:

    quarta-feira, 27 de janeiro de 2016

    Novidades no Tesouro Direto

    A partir do dia 27 de janeiro de 2016 o programa de venda direta de títulos públicos a pessoas físicas, o Tesouro Direto, passa a contar com uma nova seleção de títulos públicos disponíveis para negociação.


    Quem sai?

    Primeiro, vamos começar relacionando os títulos públicos que deixam de ser vendidos a partir de 27/01/2016. São eles:
    • Tesouro Prefixado 2018 (LTN 010118);
    • Tesouro Prefixado 2021 (LTN 010121);
    • Tesouro Prefixado com Juros Semestrais 2025 (NTN-F 010125);
    • Tesouro IPCA+ com Juros Semestrais 2020 (NTN-B 150825).

    Quem entra?

    A partir de 27/01/2016, passam a ser negociados na plataforma do Tesouro Direto os seguintes títulos:
    • Tesouro Prefixado 2019 (LTN 010119);
    • Tesouro Prefixado 2023 (LTN 010123);
    • Tesouro Prefixado com Juros Semestrais 2027 (NTN-F 010127);
    • Tesouro IPCA+ com Juros Semestrais 2026 (NTN-B 150826).
    Quem já opera no Tesouro Direto sabe que tal rotação de títulos é comum e se dá no começo de cada ano. O objetivo de tal rotação é para colocar à disposição dos investidores títulos com prazos mais longos.

    Quem possui um dos títulos que deixarão de ser oferecidos no Tesouro Direto, não precisa ficar preocupado, já que os mesmos podem ser revendidos diariamente para o próprio Tesouro Nacional, ou então podem ser carregados até seu vencimento, quando então o mesmo Tesouro Nacional resgata os títulos, depositando os valores correspondentes nas contas dos investidores.
    Tesouro Direto terá títulos com novos vencimentos; veja mudanças - InfoMoney
    Veja mais em: http://www.infomoney.com.br/onde-investir/renda-fixa/noticia/4526277/tesouro-direto-tera-titulos-com-novos-vencimentos-veja-mudan
    Tesouro Direto terá títulos com novos vencimentos; veja mudanças - InfoMoney
    Veja mais em: http://www.infomoney.com.br/onde-investir/renda-fixa/noticia/4526277/tesouro-direto-tera-titulos-com-novos-vencimentos-veja-mudancas
    Tesouro Direto terá títulos com novos vencimentos; veja mudanças - InfoMoney
    Veja mais em: http://www.infomoney.com.br/onde-investir/renda-fixa/noticia/4526277/tesouro-direto-tera-titulos-com-novos-vencimentos-veja-mudancas

    segunda-feira, 21 de dezembro de 2015

    Debêntures

    Tradicionalmente, os investidores brasileiros utilizam produtos de origem bancária, isto é: poupança, CDB e fundo de investimento. Porém, aos poucos, novas formas de investimento são apresentadas aos brasileiros, especialmente àqueles que possuem uma conta junto a uma corretora de valores. Nesse artigo, vamos falar sobre as debêntures.

    O que são debêntures

    São títulos de dívida de empresas. Ou seja, uma empresa que necessite de recursos para investir ou mesmo para obter recursos para financiar suas atividades, pode captar junto a investidores, pessoas físicas ou jurídicas, que em troca recebem debêntures.

    Quem pode emitir debêntures?

    Somente empresas organizadas como sociedades por ações, ou S/A. A distribuição de debêntures pode ser privada, ou seja, oferecida diretamente a um investidor ou grupo de investidores, ou pública, quando há captação perante o público em geral. Porém, as captações públicas devem ser previamente autorizadas pela Comissão de Valores Mobiliários (CVM).

    Riscos

    Importante ressaltar que as debêntures são investimentos sujeitos a riscos. Entre eles, destacamos especialmente o risco de crédito do emissor, risco de mercado do preço das debêntures e, por terem pouca negociação no mercado após sua emissão, o risco de liquidez, que de forma sucinta é o risco de não conseguir negociar um título à mercado em um prazo suficientemente rápido para evitar ou minimizar uma perda para o investidor. O risco de mercado decorre da falta de contraparte (comprador ou vendedor) para negociar um determinado título.

    Remuneração

    Não há regra predefinida para remuneração das debêntures. Por isso, uma debênture pode ser pósfixada, prefixada ou indexada a um índice de ampla divulgação. As debêntures também podem prever o pagamento de juros intermediários. Quem determina a característica da debênture é o seu emissor.

    Por serem títulos de crédito de empresas, vale a velha máxima: remuneração alta para empresas com classificação de crédito ruim e remuneração mais baixa para empresas com fama de boas pagadoras. Ou seja, quanto maior for o risco de calote do emissor, maior será a remuneração das debêntures.

    Prazos

    Tal como a remuneração, não há prazo predefinido para a amortização das debêntures. Em geral, as debêntures costumam ter prazos médios (acima de dois anos) ou longos (acima de cinco anos). Quem determina o vencimento da debênture é seu emissor. Como curiosidade, algumas debêntures são amortizadas aos poucos, em tranches.

    Tributação

    Por ser um título de renda fixa, as debêntures são tributadas tal como um CDB ou um título público (Tesouro Direto). Para entender um pouco mais sobre a tributação de instrumentos de renda fixa, clique aqui.

    Importante ressaltar que existe uma classe especial de debêntures, chamadas de debêntures de infraestrutura, cujos ganhos não são tributados. As debêntures de infraestrutura devem obedecer a algumas características, definidas na Lei nº 12.431, de 2011, tais como:
    • remuneração por taxa de juros pré-fixada, vinculada a índice de preço ou à Taxa Referencial (TR), vedada a utilização de juros pós-fixada;
    • prazo médio não inferior a quatro anos;
    • inexistência de compromisso de recompra da debênture por parte do emissor;
    • pagamento de juros, quando existir, deve observar prazo mínimo de 180 dias; e
    • utilização dos recursos captados na realização de projetos de infraestrutura, aprovados pelo Governo Federal.

    Garantias

    Diferentemente do que ocorre com os investimentos de origem bancária (poupança, CDB, LCI, LCA), as debêntures NÃO contam com a proteção do Fundo Garantidor de Crédito (FGC). Portanto, antes de investir em debêntures o investidor deve analisar, com cuidado, o risco de crédito do emissor.

    segunda-feira, 23 de novembro de 2015

    CDB - Certificado de Depósito Bancário

    Uma das formas mais tradicionais de investimento no Brasil se chama Certificado de Depósito Bancário, ou simplesmente CDB. No presente artigo vamos explicar o que é um CDB, como funciona, vantagens e desvantagens em relação a outras formas de investimento, tributação e riscos desse produto exclusivo de instituições financeiras.


    O banco empresta dinheiro mas também toma dinheiro emprestado

    De uma forma simples, o CDB é um empréstimo remunerado que o cliente faz em favor de sua instituição financeiro (banco, financeira etc.). Com os recursos captados pelo CDB, bem como depósitos à vista e outras fontes de captação (inclusive capital próprio), as instituições financeiras executam sua principal função que é emprestar dinheiro as pessoas e empresas.

    Por ser um depósito à prazo, o CDB não é considerado um título ou valor mobiliário. Portanto, o cliente detentor de um CDB não pode negociá-lo livremente no mercado, ou então vendê-lo para outra pessoa física ou jurídica, devendo a liquidação do CDB ser tratada exclusivamente junto à instituição financeira onde o CDB foi adquirido.

    Remuneração

    Quanto à remuneração, o CDB pode ser pósfixado (mais comum), prefixado (menos comum) ou indexado à um índice de referência (raro). Abaixo, apresentamos as características de cada forma de remuneração:

    • pósfixado: nessa modalidade o CDB varia de acordo com uma taxa de mercado. Normalmente, o CDI é o referencial no qual a maioria dos CDBs são atrelados. Por isso, é muito comum ouvirmos falar CDB com remuneração equivalente a um percentual do CDI. Exemplo: CDB com rendimento de 90% do CDI, quando o CDB renderá a seu titular rentabilidade equivalente a 90% da rentabilidade do CDI para o período;
    • prefixado: nessa modalidade, o CDB tem valor futuro prefixado. Ou seja, você sabe exatamente quanto valerá seu CDB na data de resgate, tal como um título prefixado. Exemplo: CDB com rendimento igual R$ X,XX. Ou seja, faça chuva, faça sol, o cliente resgatará R$ X,XX na data de vencimento do certificado;
    • indexado: nessa modalidade, o CDB é indexado a um índice de inflação, tal como o IPCA, ou então à Taxa Referencial (TR). Por vezes, além do índice ao qual o CDB é indexado, é paga uma remuneração adicional, por exemplo: IPCA + 3% ao ano.

    Prazos

    Quem define o prazo de vencimento do CDB é o banco emissor. Tal como um contrato de adesão, cabe ao investidor avaliar se o prazo estipulado atende às suas necessidades. Como regra geral, quanto maior for o prazo exigido, maior será a rentabilidade oferecida pelo banco.

    Os grandes bancos costumam trabalhar com prazos menores ou então com CDBs resgatáveis a qualquer tempo. Tal regra, entretanto, não se aplica às instituições financeiras de menor porte.

    Riscos

    Por se tratar de um empréstimo do investidor a um banco, o primeiro e mais importante risco envolvido no CDB é o chamado risco de crédito, isto é, o risco do banco não possuir recursos para pagar o investidor no vencimento do CDB. Para minimizar esse risco, os bancos garantem CDBs de até R$ 250 mil através do Fundo Garantidor de Crédito, ou FGC. Para saber como funciona o FGC, clique aqui.

    Como dissemos anteriormente, alguns CDBs tem prazo fixo para seu vencimento e, até lá, o cliente não pode negociar tal certificado em mercado, pois como explicamos anteriormente, o CDB não é título ou valor mobiliário. Portanto, o investidor pode se ver privado de seus recursos durante um longo período, tornando evidente uma das formas do chamado risco de liquidez.

    Tributação

    Por ser um investimento de renda fixa, os rendimentos auferidos em um CDB estão sujeitos à tributação do IOF e Imposto de Renda. Como se trata de um investimento de renda fixa, o CDB sobre tributação idêntica aos títulos públicos (aqui), ou fundos de investimento em renda fixa (aqui).

    Para saber um pouco mais sobre o CDB, recomendamos a leitura de outros artigos aqui mesmo no Blog ABC do Dinheiro (aqui).

    segunda-feira, 21 de setembro de 2015

    É possível ganhar acima de 1% ao mês com baixo risco. Saiba como

    Se o mês de agosto de 2015 foi dos piores para quem investiu em títulos públicos adquiridos no Tesouro Direto, em especial os prefixados (Tesouro Prefixado com ou sem Juros Semestrais) ou indexados ao IPCA (Tesouro IPCA com ou sem Juros Semestrais), o mês de setembro traz excelente notícia para quem quer investir com rentabilidade e baixíssimo risco. Saiba Como nesse artigo.

    Risco de crédito


    Parece estranho começar o artigo tratando de risco, afinal de contas o título dessa postagem trata de claramente de rentabilidade, e que rentabilidade. Mas todo investidor precavido deve escolher com sabedoria onde aportar seus recursos. E saber os riscos envolvidos em um investimento é a forma mais sábia de investir.

    Não, o Tesouro Direto não é isento de riscos. Como qualquer credor, o governo brasileiro pode, um dia, deixar de honrar seus compromissos junto a seus credores. Aliás isso já aconteceu algumas vezes, especialmente em relação à dívida externa (1898, 1902, 1914, 1931, 1937, 1961, 1964, 1983, 1986–1987 e 1990). Tal risco é conhecido por risco de crédito.

    Porém, entre todos os emissores de dívida, espera-se que o governo seja aquele com maior capacidade de pagamento, ou menor risco de crédito. Isso se deve basicamente a dois fatores que são únicos: capacidade de emissão de moeda e capacidade de aumentar sua receita através do aumento dos impostos. Ou seja, o risco de crédito existe, mas é o menor entre os emissores em moeda local.

    Risco de mercado

    Outro risco inerente ao investimento em títulos públicos decorre da variação dos preços dos títulos públicos entre a data de compra e a data de venda do título (ou vencimento). Tal variação de preços é comumente conhecida como risco de mercado. Tal risco afeta especialmente os títulos prefixados (Tesouro Prefixado com ou sem Juros Semestrais), mas também está presente nos títulos indexados à inflação (Tesouro IPCA com ou sem Juros Semestrais).

    Rentabilidade de 1% com baixo risco

    Sim, hoje é possível investir em títulos públicos com rentabilidade superior a 1% (já descontado os custos e o Imposto de Renda). Mas não dá pra saber durante quanto tempo essa janela de oportunidade estará aberta.

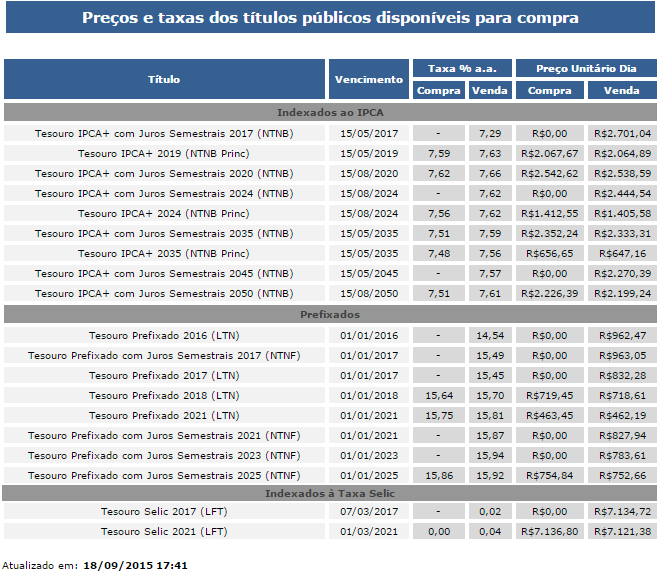
    Como podemos ver na tabela abaixo, retirada do site do Tesouro Direto em 18/09/2015, às 17:41, os títulos prefixados à venda na plataforma do Tesouro Direto estavam com taxas superiores a 15,64% ao ano (Tesouro Prefixado 2018), chegando a uma máxima de 15,86% ao ano (Tesouro Prefixado com Juros Semestrais 2025).


    Ou seja, um investidor que neste dia comprasse um Tesouro Prefixado 2018 e o carregasse até o vencimento, em janeiro de 2018, teria garantida uma rentabilidade bruta (antes dos custos e impostos) de 15,64% ao ano. Mesmo com os descontos, alcança-se uma rentabilidade superior a 1% ao ano. Por ano, teríamos a seguinte rentabilidade, custos e impostos:

    (+) 15,68% - Rentabilidade Bruta
    (-)    0,30% - Taxa de custódia (BMF&Bovespa)
    (-)    0,25% - Taxa da Instituição Financeira escolhida pelo investidor*
    (=) 15,09% - Rentabilidade antes do Imposto de Renda

    (-)    2,26% - Imposto de Renda sobre o ganho de capital (15% depois de 2 anos)
    (=) 12,83% - Rentabilidade Líquida (ao ano)

    Utilizando a calculadora disponibilizada pelo próprio Tesouro Nacional (aqui), podemos calcular a rentabilidade bruta, custos e impostos para o período compreendido entre o dia 18/09/2015 e 01/01/2018, data de vencimento do título. Nesse caso, alcançaremos uma rentabilidade líquida anual de 12,96% ao ano!

    Utilizando nossa Calculadora: conversão de taxas de juros, podemos verificar que uma rentabilidade de 12,96% ao ano equivale a 1,02% ao mês. Touché!

    Rentabilidade prefixada = vencimento

    É importante salientar que lógica acima só funciona se o investidor adquirir o título e o carregar até o vencimento, quando o Tesouro Nacional então paga R$ 1.000,00 por cada título. Caso o investidor vender o título antes do vencimento, estará sujeito às condições de mercado vigentes, podendo auferir uma rentabilidade diferente da calculada acima.

    Funciona com os demais títulos do Tesouro Direto?

    Não dá pra ter certeza. O Tesouro Prefixado (com ou sem juros semestrais) são os únicos títulos cuja rentabilidade é sabina no momento da compra, supondo que o investidor permaneça com o título até o vencimento. Por isso, é possível calcular ex-ante a rentabilidade que será auferida.

    Já o Tesouro Selic é um título pósfixado, cuja rentabilidade está atrelada à variação da Taxa Selic. Atualmente, tal título rende 14,25% ao ano, insuficiente para que o investidor obtenha 1% ao ano. Porém, se a taxa Selic subir para algo em torno de 15,25% ao ano, tal objetivo será alcançado.

    Por fim, o Tesouro IPCA (com ou sem juros semestrais) tem sua rentabilidade composta por uma taxa prefixada e pela variação da inflação, medida pelo IPCA. Como a inflação futura é incerta, incerta também será a rentabilidade de tais títulos. Portanto, difícil afirmar quando e como tais títulos obterão rentabilidade superior a 1% ao mês. Acontece, é claro, mas não da para prever.

    Nunca é demais relembrar

    Este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos no Tesouro Direto e, para melhor entendimento do programa e das características dos títulos públicos negociados através desta plataforma, recomendamos a leitura cuidadosa do regulamento, bem como a leitura de outros artigos aqui mesmo no ABC do Dinheiro (aqui) ou de outros blogs especializados, bem como a realização de cursos e consultas à página do próprio programa, no site do Tesouro Nacional.

    * as taxas cobradas pelas instituições financeiras cadastradas no Tesouro Direto variam de 0,00% ao ano, até 2,00% ao ano. O próprio Tesouro Nacional relaciona as instituições financeiras com as respectivas taxas (aqui). Em nosso exemplo, utilizamos a taxa de 0,25%, que é a mais comum.

    segunda-feira, 16 de março de 2015

    Calculadora: quanto custa um carro?

    A primeira resposta que vem a cabeça é o valor pago no momento da aquisição do automóvel ou seu atual valor de mercado. Porém, estes não refletem os custos de um carro. Na maior parte dos casos, o carro é, antes de tudo, um passivo, pois tende a se desvalorizar com o tempo, gerando despesas para seu proprietário. Além disso, há o combustível, o IPVA, DPVAT, estacionamento, revisão etc. Então, quanto custa o seu carro? Quanto você tem que desembolsar, direta ou indiretamente, para mantê-lo a cada ano?

    Para responder estas perguntas, temos que conhecer quais são os custos envolvidos na utilização e manutenção de um automóvel. São eles:
    1. Imposto sobre a Propriedade de Veículos Automotores (IPVA), seguro obrigatório (DPVAT), licenciamento anual e, em alguns estados, inspeção veicular;
    2. seguro;
    3. manutenção e/ou revisão;
    4. combustível;
    5. depreciação;
    6. outros gastos menores, mas não menos relevantes, como estacionamento, lavagem entre outros;
    7. custo de oportunidade.
    Dentre os custos supracitados, os custos indiretos são os menos intuitivos e mais relevantes. A depreciação pode ser entendida como a perda de valor do veículo ao longo do tempo. A depreciação costuma ser inversamente proporcional ao ano do veículo. Quanto mais antigo um veículo, menor é a sua depreciação, seja em termos percentuais, seja em valores monetários. Inclusive, existem veículos que se apreciam com o passar dos anos. Um carro antigo desejado por colecionadores é um bom exemplo deste fenômeno.

    O custo de oportunidade é um termo desconhecido da maioria. Termo proveniente da economia, representa o custo de aquisição de uma determinada coisa em detrimento da melhor oportunidade perdida. Em outras palavras, é aquilo que se deixou de ganhar para se adquirir um determinado bem. Por exemplo, se o automóvel não fosse adquirido, os recursos teriam outro destino. A melhor opção de investimento poderia ser a aquisição de um título público. Assim, para adquirir o automóvel, o proprietário abriu mão dos rendimentos deste título. O custo de oportunidade desta operação seria o rendimento do título, já que esta seria a melhor oportunidade perdida por ocasião da aquisição do automóvel.

    Os custos diretos são intuitivos e fáceis de calcular. Alguns têm seus valores conhecidos, como seguro, IPVA, seguro DPVAT e licenciamento anual. Gastos com combustível, manutenção, revisão, estacionamento e lavagem necessitam ser estimados.

    Para que você possa calcular o custo anual de seu carro, colocamos a disposição uma calculadora que leva em consideração todos estes fatores, inclusive depreciação e custo de oportunidade. Divirta-se!


    Campos da calculadora:
    1. Valor do veículo: valor atual do veículo no mercado;
    2. Ano de fabricação: ano de fabricação do veículo;
    3. Desempenho (km/l): quantos quilômetros seu veículo faz para cada litro de combustível;
    4. Valor do combustível (por litro): custo do litro do combustível utilizado para calcular o rendimento do carro;
    5. Km rodados por mês (em média): média de quilômetros rodados por mês. Essa conta pode ser estimada pelo total de quilômetros rodados em um ano divididos por 12.
    6. Seguro: valor gasto com seguro em um ano. Se não foi contratado nenhum seguro, escolha zero.
    7. IPVA/DPVAT/Inspeção etc: valores pagos anualmente ao Detran;
    8. Revisões/Manutenções (ano): gasto anual com revisões e/ou manutenções. Nesse campo deve-se considerar as tocar periódicas de óleo, pneus, alinhamento, balanceamento e outros gastos de manutenção. No caso de carros novos, deve ser considerado o custo das revisões periódicas.
    9. Lavagem/Estacionamentos (mês): considerar os gastos mensais com lavagens, estacionamento e outras despesas não considerados nos campos anteriores.
    10. Custo de oportunidade (% ao ano): rentabilidade que você obteria em aplicações financeiras com baixo risco.
    Artigo escrito por Gustavo Garcia.

    quarta-feira, 11 de março de 2015

    Calculadora: Rentabilidade da poupança

    Há algumas semanas o Comitê de Política Monetária (COPOM), do Banco Central do Brasil (BCB) alterou a a taxa Selic para 12,75% ao ano. A alteração da Taxa Selic tem uma série de implicações para a economia brasileira, mas, para o pequeno investidor, a mais importante das implicações é a alteração da rentabilidade da caderneta de poupança.

    A nova regra da poupança só afeta os depósitos realizados após o dia 4 de maio de 2012. Para os depósitos realizados até o dia 4 de maio, vale a regra antiga, ou seja, rentabilidade de 0,50% ao mês acrescidos da variação da Taxa Referencial (TR).


    Remuneração da poupança

    Já os depósitos novos seguem a seguinte regra: a poupança renderá 70% do valor da Taxa Selic, limitados a 0,50% ao mês, acrescidos da variação da TR. Para calcular o valor da rentabilidade da poupança, utilize a calculadora abaixo:

    Como utilizar nossa calculadora?

    1) coloque o valor do depósito realizado na poupança no campo "Depósito poupança";
    2) escolha o valor da Taxa Selic (ao ano); e
    3) escolha o valor da TR (ao mês).


    Dica: os valores da apresentados na calculadora são atualizados cada vez que a taxa Selic é alterada pelo Copom. Para obter o valor da Taxa Referencial, clique aqui.

    Pronto! A calculadora mostra qual é rentabilidade esperada para o mês e a rentabilidade esperada para o ano do seu depósito de poupança.


    Artigo escrito por Flávio Girão Guimarães.

    terça-feira, 10 de março de 2015

    Novidades no Tesouro Direto

    Nesta quarta-feira foram anunciadas várias novidades no programa Tesouro Direto, que é a plataforma de compra e venda de títulos públicos federais, diretamente para pessoas físicas. No presente artigo, apresentaremos todas as novidades implementadas pela Secretaria do Tesouro Nacional (STN).

    Liquidez diária para recompra de títulos


    Uma das maiores reclamações dos investidores do Tesouro Direto era a falta de liquidez na hora de revender os títulos públicos de volta para o Tesouro Nacional. Até então, o Tesouro Nacional recomprava os títulos públicos apenas às quartas-feiras. A partir de agora, os investidores poderão revender seus títulos todos os dias úteis, a partir das 18h até às 5h. Nos fins de semana e feriados a plataforma ficará aberta todo o dia para tal operação. Já a liquidação financeira será realizada no dia útil subsequente.

    Nome fantasia dos títulos públicos

    Muitos investidores reclamavam (com razão) do nome dos títulos públicos, pois eles eram pouco explicativos das características de cada um dos títulos. O Tesouro Nacional decidiu então que cada título público receberá um nome fantasia. Os velhos investidores, porém, podem ficar despreocupados. Os nomes de batismo de cada título permanecerão. Abaixo, segue a lista de títulos públicos, com nome de batismo e o novo nome fantasia:
    • Letra Financeira do Tesouro - Tesouro Selic;
    • Letra do Tesouro Nacional - Tesouro Prefixado;
    • Nota do Tesouro Nacional Série F - Tesouro Prefixado com Juros Semestrais;
    • Nota do Tesouro Nacional Série B Principal - Tesouro IPCA;
    • Nota do Tesouro Nacional Série B - Tesouro IPCA com Juros Semestrais.

    Novos títulos

    Junto com as novidades do Tesouro Direto, foram disponibilizados dois novos títulos públicos na plataforma do Tesouro Direto. São eles:
    • Tesouro Selic (LFT), com vencimento em 7 de março de 2021;
    • Tesouro Prefixado (LTN), com vencimento em 1º de janeiro de 2021.

    Novo ambiente de transação

    Para coroar todas as mudanças, o pessoal do Tesouro Nacional reformulou o ambiente de transações do Tesouro Direto, tornando-o mais amigável, mais limpo, bonito e fácil de navegar.

    Na tela inicial é possível uma rápida consulta à composição de sua carteira, em um gráfico do tipo "pizza", além de uma área destinada aos avisos do Tesouro Direto. Ainda na página inicial, o Tesouro Nacional disponibiliza um orientador financeiro e a tabela com os títulos disponíveis para compra, taxas e preços.

    Antes de terminar o artigo, eu não podia deixar de parabenizar a equipe do Tesouro Nacional responsável pelas mudanças no Tesouro Direto. Sem exceção, foram todas positivas.

    Artigo escrito por Flávio Girão Guimarães.

    sexta-feira, 13 de fevereiro de 2015

    Comprar ou alugar um imóvel?

    O que você faria se tivesse R$ 1.500.000,00 para investir? Uma afortunada leitora do Blog deixou um comentário em nosso artigo Rentabilidade passada do Tesouro Direto, que gostaríamos de compartilhar com vocês:
    "Agradeço a iniciativa e paciência de vocês conosco. Terei uma boa quantia para investir, mas não tenho a menor ideia onde. Por exemplo: alugo um apartamento novo em vez de comprá-lo por R$ 1.500.000,00 e invisto esse dinheiro em LTNs ou outros títulos do governo? Nesse caso, a locação é mais interessante que a compra, considerando os rendimentos?"

    Comprar ou alugar um imóvel?

    Como tudo em finanças a resposta é: depende. Os preços dos imóveis no Brasil, na média, subiram muito nos últimos anos. Muita gente séria tem apontado que algumas cidades brasileiras estão vivenciando um excesso de oferta ou até uma bolha imobiliária, ou seja, que os preços dos imóveis subiram muito rapidamente nos últimos anos, acima do que seria razoável dados os custos de construção e o crescimento da renda. SE ISSO FOR REALMENTE VERDADE, não valeria a pena investir em imóveis neste momento, pois, você estaria investindo em um ativo sem liquidez e com pouco ou nenhum potencial de valorização no curto e médio prazo.

    Mas (e sempre há um mas), não é nada fácil descobrir se a tal bolha imobiliária existe ou se o preço de venda dos imóveis não reflete os fundamentos econômicos (renda, custo de construção, financiamento etc). Nenhum economista sério pode afirmar categoricamente isso. Porém, há alguns indícios que podem evidenciar que as coisas estão um tanto fora de seu devido lugar. Um desses indícios, mas não o único, que a razão “aluguel/preço do imóvel”. Caso essa razão seja inferior ao rendimento líquido investimentos conservadores, pode ser que o preço do imóvel esteja um pouco salgado.

    Exemplo prático: quando vale a pena alugar ao invés de comprar um imóvel

    Aqui em Brasília, por exemplo, encontramos apartamentos de três quartos em excelentes bairros cujo valor de venda é em torno de R$ 1.000.000,00 (um milhão de reais) e cujo aluguel é de aproximadamente R$ 3.000,00 (três mil reais). Ou seja, a razão aluguel/ preço do imóvel = 0,30%.

    Atualmente, mais simples aplicação financeira, a poupança, garante um rendimento mensal, isento de Imposto de Renda, de 0,60%. Portanto alguém que possua R$ 1.000.000,00 obteria de rendimento mensal exatos R$ 6.000,00 (seis mil reais). Com esse valor, seria possível pagar o aluguel e ainda economizar R$ 3.000,00 (três mil reais) para o próximo mês. Supondo que o valor do imóvel permaneça relativamente estável, vale a pena então investir e pagar o aluguel com parte do rendimento auferido.

    Aliás, se você quiser simular o rendimento dos principais investimentos com baixíssimo risco, oferecidos no país, consulte nossa Calculadora: Poupança X Fundo DI X CDB X Tesouro Direto X LCI/LCA

    Quanto vale a pena comprar um imóvel?

    Se o rendimento que você obtiver for inferior ao valor do aluguel, ou até da prestação de um financiamento imobiliário, talvez seja a hora de comprar um imóvel. Por serem ativos reais, os imóveis tendem a se valorizar e, no mínimo, a superar o valor da inflação no longo prazo.

    Porém, se a compra do imóvel tiver como objetivo unicamente investimento, talvez valha a pena conhecer um pouco mais dos Fundos de Investimento Imobiliário (FII), que permitem que um investidor adquira um valor mobiliário atrelado ao mercado imobiliário, com maior liquidez, maior diversificação e, no caso dos FII de Renda de Aluguel, isenção do Imposto de Renda. Para saber um pouco mais sobre os FII, sugerimos a leitura dos artigos abaixo, organizados em uma série de VI capítulos:

    Parte I - Quer investir em imóveis? Conheça os FII;
    Parte II - Como funciona o Fundo de Investimento imobiliário (FII);
    Parte III - Quais são as principais categorias de Fundos de Investimento imobiliário - FII?;
    Parte IV - A vantagem da liquidez dos Fundos de Investimento imobiliário - FII;
    Parte V - A vantagem da diversificação dos Fundos de Investimento Imobiliários - FII;
    Parte VII - Fundos de Fundos Imobiliários.

    Recomendações finais

    Recomendação n.º 1: invista seu tempo para aprender um pouco mais sobre finanças.

    Caso você tenha conseguido economizar, ou teve a sorte de herdar, uma quantia generosa de recursos, certamente não faltarão palpiteiros de plantão para te “ajudar”. Vai ter muito amigo da onça dizendo para você “apostar” tudo em uma única ação na bolsa. Você vai encontrar vários gerentes de banco oferecendo “maravilhosos” títulos de capitalização. Vai ter aquele amigo corretor de imóveis dizendo que tudo o que eu escrevi é baboseira, que bom mesmo é imóvel. Tem também aquela amiga da academia que entre um abdominal e outro lhe diz que está encantada com os tais fundos imobiliários. E o que dizer daquele parente distante, que só confia na velha e boa caderneta de poupança?

    Sabe qual é o melhor investimento de todos? Invista seu tempo para aprender um pouco mais sobre as finanças pessoais, os investimentos disponíveis no mercado, suas características, seus riscos, a tributação de cada um deles etc. Não querendo puxar a sardinha para o nosso lado, o Blog ABC do Dinheiro é um excelente começo. Mas há muitas outras fontes de informação excelentes (algumas gratuitas) na internet e nas livrarias. Basta garimpar.

    Recomendação n.º 2: diversifique seus investimentos.

    Não invista seu rico dinheirinho em um único investimento, pois, neste caso estará concentrando todo seu patrimônio em um único risco (seja ele imobiliário, de juros, de mercado etc.). Para saber um pouco mais sobre as vantagens da diversificação, sugiro a leitura do artigo Por que diversificar. Ou: devo colocar todos os ovos na mesma cesta?

    Recomendação n.º 3: investimento em imóvel.

    Caso você esteja convencida em comprar um imóvel, sugiro a leitura artigo O imóvel como investimento, aqui mesmo do Blog, bem como a leitura do livro Seu Imóvel: Como Comprar Bem, do Mauro Halfeld, já resenhado pelo Blog (aqui).

    Ainda sobre a aquisição de imóveis, caso seja esta a sua opção, pense na possibilidade de adquirir um ou mais imóveis de menor valor (apartamentos menores, lojas, salas comerciais, quitinetes), ao invés de um único imóvel com valor elevado, pois:
    • imóveis menores costumam ter um aluguel proporcionalmente maior;
    • a vacância de imóveis menores costuma ser também menor; e
    • no caso de necessidade, imóveis menores são mais fáceis de vender.
     Artigo escrito por Flávio Girão Guimarães.

    segunda-feira, 17 de novembro de 2014

    Risco de Crédito

    Cuidado! Risco!

    Risco de Crédito = Calote

    O risco crédito é o risco de perda de capital ou perda de um valor a receber que advém da incapacidade de um devedor reembolsar um empréstimo ou não cumprir uma obrigação contratual. Em geral, os investidores são compensados por assumir o risco de crédito.

    Risco de Crédito X Retorno

    Quanto maior o risco de crédito, maior será o retorno que os investidores irão exigir para financiar um emissor de dívida. Para exemplificar a afirmação anterior, vamos utilizar um exemplo corriqueiro: suponha que dois parentes seus peçam a você R$ 5 mil emprestados, cada.

    Um dos parentes é seu irmão, que tem um bom emprego, um bom patrimônio e costuma honrar com todos os seus compromissos. O empréstimo de R$ 5 mil que ele te pediu terá como destino o pagamento da última parcela de uma reforma no apartamento dele.

    Já o outro parente é a sua irmã que, apesar de um bom emprego, gasta toda a renda em futilidades. O empréstimo de R$ 5 mil servirá para ela amortizar parte de sua substancial dívida com o cartão de crédito. Além da dívida com o cartão, sua irmã está devendo várias prestações do financiamento do automóvel e o limite do cheque-especial já está estourado há muito tempo.

    Por serem seus irmãos, você decide emprestar R$ 5 mil, para cada. Porém, no seu íntimo, você tem esperança de receber de volta os R$ 5 mil emprestados para o seu irmão. Já o dinheiro emprestado para a sua irma...

    Esse exemplo caricato serve para exemplificarmos o risco de crédito. O risco de crédito percebido pelo nosso personagem em relação à irmã é maior que o risco de crédito do irmão. Se, ao invés de irmãos, os personagens não tivessem nenhuma ligação de parentesco e afinidade um com o outro, provavelmente nosso personagem cobraria mais pelo empréstimo à personagem perdulária (ou sequer emprestaria o recurso) do que pelo empréstimo ao personagem financeiramente equilibrado.

    Colateral

    O risco de crédito, por sua vez, pode ser reduzido através da oferta de garantias por parte do tomador do empréstimo, tal como o imóvel, nos financiamentos imobiliários. Neste caso, o custo do financiamento será menor do que o custo de um empréstimo sem qualquer garantia. Tais garantias são conhecidas no mercado financeiro como "colaterais".

    Agência de Rating

    Por fim, existem empresas especializadas na avaliação de risco de crédito, entre outros, de companhias, instituições financeiras e até governos soberanos. Tais empresas são chamadas de agências de rating. Tais agências classificam o risco dos emissores com notas que distinguem os emissores com baixo risco de crédito, até aqueles que se encontram insolventes. Abaixo apresentamos uma tabela com as notas das principais agência de rating do mundo. São elas: Standard & Poor's (S&P), a Moody's e Fitch Ratings (Fitch).

    Moody's
    S&P
    Fitch
    Descrição
    Aaa
    AAA
    AAA
    Prime
    Aa1
    AA+
    AA+
    Grau elevado
    Aa2
    AA
    AA
    Aa3
    AA-
    AA-
    A1
    A+
    A+
    Grau médio elevado
    A2
    A
    A
    A3
    A-
    A-
    Baa1
    BBB+
    BBB+
    Grau médio baixo
    Baa2
    BBB
    BBB
    Baa3
    BBB-
    BBB-
    Ba1
    BB+
    BB+
    Grau de não-investimento especulativo
    Ba2
    BB
    BB
    Ba3
    BB-
    BB-
    B1
    B+
    B+
    Altamente especulativo
    B2
    B
    B
    B3
    B-
    B-
    Caa1
    CCC+
    Risco substancial
    Caa2
    CCC
    Extremamente especulativo
    Caa3
    CCC-
    CCC
    Em moratória com uma pequena expectativa de recuperação
    Ca
    CC
    C
    C
    C
    D
    DDD
    Em moratória
    DD
    D


    Artigo escrito por Flávio Girão Guimarães.

    Outros artigos relacionados:

    domingo, 14 de setembro de 2014

    Risco de mercado

    Risco de Mercado = Risco Sistemático

    O risco de mercado pode ser definido como a possibilidade de um investidor experimentar perdas em seus investimentos por conta de fatores que afetam a performance do mercado(s) através do qual ele realiza seus investimentos. O risco de mercado, também conhecido como risco sistemático, não pode ser reduzido ou eliminado através da diversificação. Porém, em alguns casos, tal risco pode ser compensado através de operações de hedge.

    O que causa o risco de mercado?

    Desastres naturais e seus efeitos sobre o mercado financeiro são exemplos de risco de mercado. Outras fontes de risco de mercado incluem recessões econômicas, crises políticas, mudanças na taxa básica de juros e ataques terroristas.

    Risco não-sistemático

    O risco de mercado não deve ser confundido com o risco específico. O risco específico, também conhecido como risco não-sistemático, é atrelado diretamente à performance de um ativo específico e, em contraste com o risco sistemático, pode ser reduzido através da diversificação. Um exemplo de risco não-sistemático é o preço internacional do petróleo para empresas petrolíferas, como a Petrobrás.

    Quando a Petrobrás produz mais petróleo do que o necessário para o consumo interno, ela irá exportar o excedente. Neste caso, preços elevados do petróleo no mercado internacional são positivos para a empresa e podem impulsionar as cotações da Petrobrás no mercado de ações. A queda do preço do petróleo, porém, terá efeito contrário.

    Por outro lado, se a Petrobrás produzir menos petróleo que o necessário para o consumo interno, ela irá importar o excedente. Neste caso, preços elevados do petróleo no mercado internacional serão negativos para a empresa e terão como efeito a queda das cotações da Petrobrás na bolsa de valores. O contrário também é verdade. Uma queda do petróleo no mercado internacional, beneficiará a Petrobrás.

    Outra empresa, como a Vale, que produz minério de ferro, não será afetada pelos preços internacionais do petróleo. Portanto, vemos que o preço do petróleo é um risco específico de empresas petrolíferas, como a Petrobrás.

    Para reduzir o risco, o investidor deve diversificar seu portfólio. Assim, cada ação de seu portfólio estará exposta a um risco específico diferente e, no final, o risco da carteira de ações será menor que o risco de uma ação isolada.

    Em geral, o risco de mercado de operações com derivativos é superior ao risco de mercado de ações e, por sua vez, é superior ao risco de mercado de ativos de renda fixa.

    Artigo escrito por Flávio Girão Guimarães.

    Leia também:

    Risco de crédito