Mostrando postagens com marcador juros. Mostrar todas as postagens

terça-feira, 7 de junho de 2016

Calculadora: Conversão de Taxa de Juros


Para facilitar a vida de nossos leitores, preparamos mais uma ferramenta, a Calculadora de Conversão de Juros. Com ela é possível saber a taxa anual, semestral, trimestral, mensal ou diária a partir de uma taxa anual ou mensal. Ou seja, se você fizer uma compra financiada e somente lhe é informada a taxa de juros mensal, é possível saber, com rapidez, a taxa equivalente anual. Ou se você está investindo e quer saber qual é a taxa mensal equivalente de um título público, quando só é informada a taxa anual.

Aproveitem!


Artigo escrito por Flávio Girão Guimarães.

Conheça também outras calculadoras do Blog ABC do Dinheiro aqui.

segunda-feira, 22 de junho de 2015

Calculadora: juros de um financiamento

No momento da compra de um bem financiado, nem sempre somos informados corretamente a respeito da taxa de juros praticada. Em muitos casos as taxas informadas são subestimadas e não condizem com as efetivamente praticadas.

O ABC do dinheiro colocou à disposição de seus leitores uma calculadora para calcular de forma simples e direta a taxa de juros efetiva do financiamento do seu bem.

Como utilizar nossa calculadora?

1) coloque o valor do bem à vista do bem que se está adquirindo ou serviço que se está contratando
2) insira o valor das parcelas;
2) selecione o número de parcelas do seu financiamento.

Pronto, a calculadora faz o resto do trabalho e te informa o valor dos juros efetivos.


sexta-feira, 18 de julho de 2014

Vale a pena utilizar a antecipação de Imposto de Renda - IR 2014?

Passado o fim do prazo para a entrega da declaração anual de Imposto de Renda (IR), os bancos começam a ofertar o serviço de antecipação de restituição do IR. A antecipação do IR deve ser tratada com cautela, pois trata-se de uma operação de crédito comum. Assim, a pergunta que vem é "vale a pena antecipar a minha restituição de IR?". A resposta é depende.


Dívida X Poupança

Vários são os fatores a serem avaliados antes de se contratar este tipo de serviço. Porém, adiantando uma resposta: para aqueles que não possuem dívidas ou que não precisem do dinheiro no curto prazo, não é vantajoso antecipar a restituição de IR, pois os juros cobrados pelos bancos, em torno de 1,99% ao mês, são maiores do que qualquer aplicação em renda fixa. Soma-se a isto, o fato da restituição de IR ser corrigida pela taxa Selic, atualmente em 11% ao ano o que é uma boa rentabilidade. Logo, ganha-se a taxa Selic, mas perde-se com os altos juros cobrados.

A Secretaria da Receita Federal do Brasil (RFB) libera os lotes de restituição entre junho e dezembro de cada ano. Para ver os lotes de restituição do IRPF 2014, bem como o valor da correção de cada lote, leia o artigo Imposto de Renda: restituição 2014. Aqueles que decidiram por utilizar este tipo de serviço de antecipação de restituição, caso recebam nos primeiros lotes, pagarão um montante de juros menor do que aqueles que receberão nos últimos lotes. Isto acontece, pois os juros são cobrados com base mensal, pro-rata dia. Quanto mais tempo se fica com o empréstimo, mais juros se paga.

Quem deve utilizar?

Este tipo de empréstimo deve ser utilizado apenas em casos emergenciais ou quando tiver como destino o abatimento de dívidas que possuam taxas de juros maiores como, por exemplo, dívidas oriundas de cartão de crédito ou cheque especial. Nestes casos, a antecipação da restituição de IR deve ser encarada como uma boa alternativa para abatimento de dívidas.

Artigo escrito por Gustavo Garcia.

segunda-feira, 17 de fevereiro de 2014

Calculadora: juros de um financiamento

No momento da compra de um bem financiado, nem sempre somos informados corretamente a respeito da taxa de juros praticada. Em muitos casos as taxas informadas são subestimadas e não condizem com as efetivamente praticadas.

O ABC do dinheiro colocou à disposição de seus leitores uma calculadora para calcular de forma simples e direta a taxa de juros efetiva do financiamento do seu bem.

Como utilizar nossa calculadora?

1) coloque o valor do bem à vista do bem que se está adquirindo ou serviço que se está contratando
2) insira o valor das parcelas;
2) selecione o número de parcelas do seu financiamento.

Pronto, a calculadora faz o resto do trabalho e te informa o valor dos juros efetivos.


domingo, 5 de junho de 2011

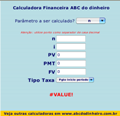
Calculadora financeira ABC do dinheiro (funções básicas HP 12c)

Calcule o n, i, PV, PMT ou FV (funções básicas da HP 12c). Esta é a calculadora financeira do ABC do dinheiro.

Entenda melhor o significado de cada parâmetro:

    n = quantidade de períodos.
    i =   taxa por período.
    PV = valor atual.
    PMT =  pagamento por período.
    FV = valor futuro.
    Tipo Taxa = relaciona-se ao pagamento por período. Se o primeiro pagamento é feito imediatamente, escolha "pgto início do período". Se o primeiro pagamento for feito somente no próximo período, escolha "pgto final período".

Seguem abaixo alguns exemplos do nosso dia-a-dia onde a calculadora pode ser útil.


Atenção: para visualizar a calculadora é necessário que o seu navegador esteja habilitado para ler vídeos e flash. Caso não esteja conseguindo visualizar a calculadora clique aqui para acessá-la


Como utilizar nossa calculadora?

1) Selecione o parâmetro a ser calculado.

2) Insira os parâmetros conhecidos e necessários para o cálculo e pronto!

Exemplos de situações do nosso dia-a-dia, onde a calculadora pode ser útil:

A) Uma TV de LED de 40' custa R$ 2.000,00 a vista (valor atual) e pode ser dividida em 12 vezes (quantidade de períodos) de R$ 200,00 (pagamento por período). O primeiro pagamento será feito a vista e os outros 11 nove próximos meses (pgto início do período). Qual a taxa de juros por mês?

Os parâmetros a serem inseridos, neste caso, na calculadora são:

Parâmetro a ser calculado? = i
PV = 2000
n = 12
PMT = - 200
Tipo Taxa = "pgto início período"
FV = 0

O resultado é de: 0.035 ou 3.5% ao mês.

B) João aplicou R$ 1.000,00 (valor atual) na caderneta de poupança a 35 meses atrás (quantidade de períodos) e, após este período, resgatou um montante total de R$ 1.254,54 (valor futuro). Qual foi o rendimento mensal (taxa por período) desta operação?

Os parâmetros a serem inseridos, neste caso, na calculadora são:

Parâmetro a ser calculado? = i (taxa do período)
PV = - 1000
n = 35
FV = 1254.54
PMT = 0

O resultado é de: 0.0065 ou 0.65% ao mês.

C) Desejo formar uma poupança, por um período de 12 meses (quantidade de períodos), para adquirir um bem cujo valor a vista é de R$ 1.500,00 (valor atual). No meu investimento, consigo uma taxa média de 1% ao mês (taxa do período). Quanto devo aportar mensalmente (pagamento por período) para atingir meu objetivo?

Os parâmetros a serem inseridos, neste caso, na calculadora são:

Parâmetro a ser calculado? = PMT (pagamento por período)
PV = 1500
n = 12
i = 0.01 (1%)
PV = 0

O resultado é de: -117.10 ou R$ 117,10 que devo aportar mensalmente para atingir os R$ 1.500,00 após 12 meses.

Existe uma infinidade de exemplos no nosso dia-a-dia onde esta calculadora pode ser útil.

Calculadora desenvolvida por Gustavo Garcia

domingo, 8 de maio de 2011

Calculadora: transformação de taxas de juros

Calculadora que converte taxas de juros mensais em anuais ou diárias, taxas anuais em diárias ou mensais e taxas diárias em mensais ou anuais.

Se o meu cartão de crédito tem uma taxa de juros mensal de 10%, quanto será a  taxa de juros equivalente em um ano? Se a minha poupança render a uma taxa média mensal de 0,60%, qual será o rendimento equivalente em um ano? Tenho uma aplicação que me rende 0,04%, em média, por dia, quanto me renderá em um mês? O site abcdodinheiro disponibiliza quatro calculadoras reunidas em uma que farão todos estes cálculos de maneira rápida e fácil para você. Divirta-se!

Como utilizar nossa calculadora?

1) Transformação taxa anual: você insere a taxa de juros anual que você deseja transformar e a calculadora mostra quais seriam as taxas equivalentes no semestre, mês e dia. Base de 252 dias úteis.

2) Transformação taxa diária: você insere a taxa de juros diária que você deseja transformar e a calculadora mostra quais seriam as taxas equivalentes no ano, semestre e mês. Base de 252 dias úteis.

3) Transformação taxa mensal: você insere a taxa de juros mensal que você deseja transformar e a calculadora mostra quais seriam as taxas equivalentes no ano, semestre e mês. Base de 252 dias úteis.

4) Transformação taxa: esta calculadora engloba as funcionalidades das outras três e ainda incorpora a possibilidade de se escolher o tipo de taxa que se está utilizando (252 dias ou 360 dias). As outras calculadoras utilizam a taxa de 252 dias úteis para fazerem as transformações. Nesta parte você precisará fornecer os seguintes dados:

     a) Taxa: informar a taxa no formato 0.00. Ex: se a taxa for de 10%, informar 0.10. Se a taxa for de 5.67%, informar 0.0567 e assim por adiante.

     b) Base Taxa: informar se a taxa informada acima é anual, mensal ou diária.

     c) Tipo Taxa: informar se a taxa informada está expressa em dias úteis (252 dias no ano ou 21 dias no mês) ou em dias corridos (360 dias no ano ou 30 dias por mês).

     d) Resultado: informar a taxa equivalente que se quer obter no Resultado.


Atenção: para visualizar a calculadora é necessário que o seu navegador esteja habilitado para ler vídeos e flash. Caso não esteja conseguindo visualizar a calculadora clique aqui para acessá-la

Outras calculadoras:

reajuste de aluguel
quanto custa seu carro? clique aqui
quais são os juros do seu financiamento?
ranking de fundos DI - fevereiro de 2011
Quanto devo contribuir para minha aposentadoria?
Como escolher um plano de previdência

quinta-feira, 10 de março de 2011

Calculadora: juros de um financiamento

No momento da compra de um bem financiado, infelizmente, nem sempre somos informados corretamente a respeito da taxa de juros praticada. Em muitos casos as taxas informadas são subestimadas e não condizem com as efetivamente praticadas. O ABC do dinheiro colocou a sua disposição uma calculadora para ajudá-lo a calcular a taxa de juros efetiva do financiamento do seu bem.

Como utilizar nossa calculadora?

1) Coloque o valor do bem a vista. (O formato de entrada é XXXX.XX. Ex: se o valor é R$ 1.003,45, digite 1003.45)
2) Selecione o número de parcelas do seu financiamento.
3) Coloque o valor da prestação do seu financiamento e tecle ENTER.

Pronto! A calculadora mostra quais são os juros efetivamente praticados no seu financiamento.


Atenção: para visualizar a calculadora é necessário que o seu navegador esteja habilitado para ler vídeos e flash. Caso não esteja conseguindo visualizar a calculadora clique aqui para acessá-la

segunda-feira, 7 de março de 2011

Dívidas: o que fazer para começar a sair delas?

No ano passado, o endividamento dos brasileiros atingiu o seu maior nível na história. As dívidas chegaram a mais de R$ 500 bilhões. Em média, o brasileiro tinha dívidas equivalentes a cinco vezes a sua renda mensal. A situação fica ainda mais grave quando se verifica que boa parte desta dívida está vinculada ao cartão de crédito e/ou cheque especial, que possuem juros “estratosféricos”.

As dívidas aparecem quando gastamos mais do que podemos. Os motivos de sua formação são variados e, em alguns casos, fogem ao planejamento. O problema surge quando criamos dívidas desnecessariamente, por pura falta de planejamento e controle. Quando fazemos isso, o juro composto começa a trabalhar contra, quando o ideal seria termos ele a nosso favor.

Não existe fórmula mágica para se livrar das dívidas, mas algumas atitudes podem ser tomadas para estancá-las e liquidá-las. O ponto de partida é fazer um levantamento do perfil da dívida. Saber o montante total da dívida, quais são os seus credores e quais são os juros que a oneram.

Feito este primeiro levantamento, devemos criar um ranking dos credores, levando em conta os juros cobrados, do maior para o menor, conforme exemplo abaixo:


Com este levantamento em mãos, o próximo passo é procurar os credores para renegociar suas dívidas. A renegociação de dívidas é uma prática comum e possui a vantagem de ser mais rápida e barata que as ações judiciais. Os credores estão dispostos a renegociarem suas dívidas, já que têm o interesse em receber este montante de volta. Para aumentar a probabilidade de se conseguir uma boa negociação, seja sincero e exponha a sua real situação.

Durante as negociações, é possível conseguir a redução dos juros, retirada das multas, honorários advocatícios, taxa de cobrança e/ou dilatação do prazo. As dívidas devem ser renegociadas e liquidadas com a priorização dada pelo ranking acima, começando pela dívida de maior juro.

Se houverem recursos investidos em alguma aplicação financeira, este é o momento certo para resgatá-los e cobrir a totalidade da dívida ou parte dela, já que não faz sentido algum ter um recurso parado rendendo juros muito inferiores aos juros que oneram suas dívidas. Assim, primeiro devemos pagar as dívidas para, depois de totalmente liquidadas, nos organizarmos para gerar poupança. Durante a renegociação, não se esqueça de pedir a retirada do seu nome do SERASA, SPC ou equivalente. Retirar o seu nome destes órgãos permite que você tenha acesso novamente a crédito mais “barato”, estratégia importante na caminhada para sair do vermelho.

Com a renegociação de suas dívidas, o próximo passo é a “troca” de dívidas. Assim, se você tiver algum bem que possa se desfazer para cobrir, pelo menos, as dívidas com maiores juros, não hesite. Por exemplo, no caso acima, se o sujeito tiver um carro quitado, pode se desfazer do mesmo para amortizar suas dívidas, financiando a compra de outro automóvel, caso seja imprescindível ter um automóvel. Essa é uma boa estratégia, já que os juros dos financiamentos de automóveis são menores que os juros das dívidas de empréstimos. Aproveitando a troca do seu automóvel, procure um automóvel que gere menos custos (calcule aqui o quanto custa seu carro).

Se as dívidas estiverem muito altas, ao ponto de serem quase impagáveis, é a hora de pensar em se desfazer de um bem de maior valor, como um imóvel. Venda o imóvel, quite suas dívidas e financie a compra de outro imóvel no prazo mais longo que conseguir, aos menores juros possíveis. Os juros dos financiamentos imobiliários costumam ser menores que os juros que oneram o saldo devedor de suas dívidas.

Se você não possui nenhum bem que possa se desfazer, troque os credores com maiores juros por credores com menores. No exemplo acima, o sujeito poderia verificar a possibilidade de se conseguir mais recursos no crédito consignado para poder amortizar as dívidas junto ao cartão de crédito e/ou cheque especial.

Junto à renegociação das dívidas e o começo de sua amortização têm que haver uma mudança de hábito, readequando seus gastos a sua renda, para que não sejam feitas novas dívidas, desnecessariamente. Pode chegar o momento em que não haverá mais nenhum ativo e restarão apenas os passivos. É a hora de cortar na própria carne, não tem como fugir disto.

Artigo escrito por Gustavo Garcia

Veja também:

Fundo DI x CDB x Poupança - março 2011
Nossas calculadoras: quanto custa seu carro e reajuste de aluguel
FUNCINE: o melhor investimento em 2011?

Em breve teremos o lançamento do Ranking dos melhores fundos de investimento do país, aguardem!