Mostrando postagens com marcador LTN. Mostrar todas as postagens

quarta-feira, 11 de fevereiro de 2015

Vida e morte de uma LTN: LTN 01012015


O ano de 2015 começou com o vencimento de um título público. Trata-se da Letra do Tesouro Nacional (LTN) com vencimento em 1º de janeiro de 2015. Neste artigo, vamos analisar como tal título se comportou, desde o seu lançamento, em janeiro de 2011. Assim, será possível ao leitor entender um pouco melhor o funcionamento de uma LTN, desde seu lançamento (nascimento), até seu vencimento (morte).

Como funciona uma LTN?

Para começar, o básico. A LTN é um título prefixado sem pagamento de juros semestrais. Ou seja, ao comprar o título, o investidor pode revendê-lo no mercado secundário, antes de seu vencimento, ou então aguardar até o vencimento do título, quando então a Secretaria do Tesouro Nacional (STN) fará o repagamento do título. Para entender um pouco mais do funcionamento de uma LTN, leia nosso artigo abaixo:


A LTN que iremos analisar no presente artigo venceu em 1º de janeiro de 2015 (01/01/2015). Por essa razão, tal título é apresentado na plataforma do Tesouro Direto como LTN 01012015.

Rentabilidade da LTN 01012015

O lançamento da LTN 01012015 aconteceu em 3 de janeiro de 2011. Neste dia, a STN vendeu, através de leilão, as LTN para o primeiro grupo de investidores. Essa operação é chamada de oferta primária. A partir de então e até o vencimento, toda é qualquer negociação é conhecida como oferta secundária (ou mercado secundário). No seu lançamento, a LTN 01012015 rendia 12,25% ao ano.

A partir de então, a rentabilidade da LTN 01012015 passou a ser determinada pelas condições de mercado e pelos juros vigentes na economia brasileira. Para ilustrar a rentabilidade do título ao longo de sua vida, preparamos um gráfico com a evolução de seu prêmio, do lançamento ao vencimento:

Prêmio LTN 01012015 (% ao ano)

Abaixo apresentamos a evolução da LTN 01012015, para os investidores que adquiriram o título na oferta primária e que carregaram os títulos até o vencimento. Iremos comparar a evolução da LTN 01012015 com a evolução da Letra Financeira do Tesouro (LFT), com vencimento em 7 de março de 2015 (ou LFT 07032015). A LFT é um título posfixado, com rentabilidade atrelada à variação da taxa Selic. Por essa razão, a LFT é o título público com o menor risco de mercado disponível na plataforma do Tesouro Direto. Para saber um pouco mais sobre o funcionamento da LFT, clique aqui.

LTN 01012015 vs. LFT 07032015 (03/01/2011 = 100)

Para facilitar a comparação, nós simulamos a variação de dois portfólios com valor igual a 100 em 3 de janeiro de 2011 (data de lançamento da LTN 01012015). A partir de então, um portfólio passou a variar de acordo com a evolução dos preços da LTN 01012015, enquanto o outro portfólio acompanhou os preços da LFT 07032015. No fim das contas, o investidor que escolheu a LTN, terminou com um portfólio de 158,47, enquanto o investidor que escolheu a LFT acabou com um portfólio valendo 145,53. Em outras palavras, o investidor que apostou na LTN 01012015 ganhou 58,47% desde 3 de janeiro de 2011 até 1º de janeiro de 2015. Já o investidor da LFT ganhou 45,53% no mesmo período. Uma diferença de 12,95% ao longo de 4 anos.

Porém, como vimos anteriormente, as taxas da LTN variam de acordo com as condições macroeconômicas do país e especialmente com as taxas de juros praticadas. Durante sua vida, a LTN 01012015 alcançou a máxima em 4 de abril de 2011 (13,19% ao ano). Abaixo, apresentamos a evolução da LTN 01012015, em comparação com a LFT 07032015, desde 4 de abril de 2011 até o vencimento do título, em 1º de janeiro de 2015:

LTN 01012015 vs. LFT 07032015 (01/04/2011 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 1º de abril de 2011, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 58,87% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 41,57%. Uma diferença de 17,18%.

Já o "azarado" investidor que adquiriu a LTN 01012015 em 7 de dezembro de 2012, quando o título alcançou a mínima de 7,50% ao ano, viu seu investimento crescer a taxa menor que a taxa obtida pelo investidor que apostou na LFT:
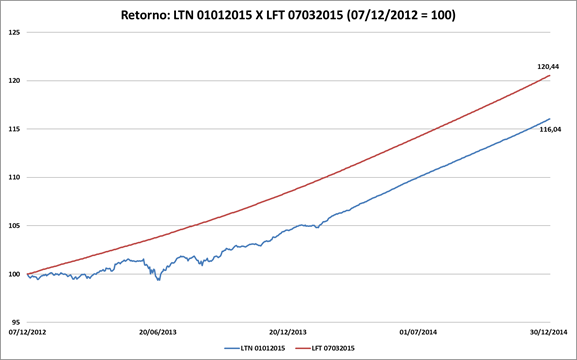
LTN 01012015 vs. LFT 07032015 (07/12/2012 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 12 de dezembro de 2012, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 16,04% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 20,44%. Uma diferença de -4,51%.

Risco da LTN 01012015

Por ser um título prefixado, o preço da LTN no vencimento não é alterado, qualquer que seja o nível das taxas de juros praticados no mercado. Porém, alterações na curva de juros impactam no preço corrente da LTN. Aumentos nos juros praticados no mercado tem como efeito uma diminuição no valor das LTN. Por outro lado, queda nos juros de mercado tem efeito contrário, aumentando o preço dos títulos prefixados, como as LTN.

Quanto mais distantes do vencimento, mais pronunciadas serão as variações de preços de um título prefixado decorrentes de alterações nos juros. Um efeito já explicado aqui mesmo no blog no artigo Tesouro Direto: títulos longos vs. títulos curtos. E nossa LTN 01012015 não fugiu dessas duas características. Na figura abaixo apresentamos o desvio-padrão dos retornos de nossa LTN. Quanto maior o desvio-padrão, maior a oscilação do retorno em relação à sua média.

Desvio-padrão dos retornos: LTN 01012015 vs. LFT 07032015

Como pode ser visto, o desvio-padrão dos retornos não se comporta de forma linear, pois é diretamente correlacionado com o desvio-padrão dos preços da LTN 01012015. Já os preços das LTN está diretamente correlacionado às taxas de juros de mercado e ao prazo para o vencimento. Porém, podemos perceber a tendência de queda do risco, na medida que a LTN 01012015 se aproxima de seu vencimento. A partir de meados de 2014, seis meses antes de seu vencimento, os retornos da LTN 01012015 apresentaram desvio-padrão muito baixos, semelhantes aos percebidos pelos detentores de títulos posfixados, como a LFT 07032015, também apresentada na figura acima.

Porém, o investidor que adquire uma LTN e decide mantê-la até o vencimento, deve relativizar o desvio-padrão dos retornos. Já que o preço do título no momento da aquisição irá determinar o retorno do investidor. O que torna a LTN um título excepcional para quem tem um compromisso financeiro em uma data futura, visto que o valor da LTN será R$ 1 mil no vencimento, faça chuva, faça sol. Já o investidor que deseja negociar a LTN antes de seu vencimento, ficará exposta às variações e humores do mercado, como vimos acima. 

Conclusão

A LTN 01012015 surgir em janeiro de 2011. No seu lançamento, o preço de cada título era de R$ 630,77. Em 1º de janeiro de 2015, no vencimento, tal título valia exatos R$ 1 mil, gerando um retorno de 58,47% no período (12,25% ao ano).

O melhor retorno da LTN 01012015 aconteceu em 1º de abril de 2014. Quem comprou o título nesse dia teve retorno de 13,19% ao ano*. Já o pior retorno ficou com os investidores que adquiriram o papel em 07/12/2012, pois nessa data os juros pagos pelo papel se situaram na mínima de 7,50% ao ano.*

As LTN são títulos prefixados, cujo valor no vencimento é exatamente R$ 1 mil. A LTN 01012015 não é exceção. Por essa razão, tais títulos são indicados para os investidores que tem um compromisso financeiro certo e futuro, como o pagamento das chaves de um apartamento, ou pagamento das mensalidades da faculdade de um filho etc. 

Os preços das LTN oscilam ao sabor dos juros vigentes no país. Quanto maior os juros, menor o preço das LTN. Juros menores, por sua vez, impulsionam o preço dos títulos prefixados. Como pode ser visto no artigo, a LTN 01012015 apresentou exatamente esse comportamento.

Assim sendo, um investidor que adquire uma LTN saberá de antemão a rentabilidade de seu investimento. Porém isso somente será verdade se ele mantiver o título até o vencimento. Se no meio do caminho ele resolver vender o título, estará sujeito às taxas de juros correntes, o que pode implicar em perdas ou ganhos.

Por fim, ao analisarmos o comportamento da LTN 01012015, demonstramos que as oscilações no preço das LTN são maiores quanto maior for o prazo para o vencimento. Os preços (e retornos) dos títulos com prazo de vencimento curto costumam oscilar menos que os.preços (e retornos) dos títulos com prazo de vencimento mais dilatados.

Rest in peace, LTN 01012015!

Artigo escrito por Flávio Girão Guimarães.

* supondo que o investidor mantenha o título até o seu vencimento.

terça-feira, 25 de fevereiro de 2014

Títulos prefixados: comprar, vender ou carregar, eis a questão!

Vai subir ou vai descer?
Fomos presenteados com uma intrigante pergunta na área de comentários do artigo Rentabilidade e risco passado do Tesouro Direto que gostaríamos de compartilhar com os demais leitores:

"É correto afirmar que: caso a expectativa de inflação/juros aumente, títulos prefixados como as LTN e as NTN-F deveriam ser imediatamente vendidos ao invés de carregá-los até o vencimento?"

Sim e não. Explico: se você está especulando no curto prazo com títulos prefixados, tais como as Letras do Tesouro Nacional (LTN) e as Notas do Tesouro Nacional - Série F (NTN-F) e não pretende carregá-los até o vencimento, você deve se preocupar com as variações da taxa de juros, comprando os títulos quando sua expectativa é de queda das taxas, e vendendo os mesmos quando você tem expectativa que os juros vão subir (para conter uma alta da inflação, por exemplo). 

Porém, se você pretende carregar os títulos até o vencimento, sugiro que você não tente especular comprando e vendendo os títulos sempre que suas expectativas mudarem de direção, pois, é muito comum errar o momento certo de comprar e vender os títulos e, assim, ao invés de ganhar com a especulação, você acaba perdendo com a mesma. 

Lembro também que, além de você e eu, o mercado é composto por uma infinidade de investidores, muitos deles profissionais, que possuem um conjunto quase ilimitado de informações e conhecimentos que investidores comuns, como eu e você, não possuímos. Por essa razão é muito difícil "bater" o mercado. 

Além disso, lembre-se que o Imposto de Renda sobre o ganho de capital obtido com a aquisição de títulos públicos tem alíquotas decrescentes, de acordo com o prazo de manutenção dos títulos com você. Se você compra e vende os títulos públicos constantemente, estará sujeito à alíquota mais elevada de IR, 22,50% sobre o ganho de capital. Para maiores detalhes, leia o artigo Tributação de investimentos - Tesouro Direto. 

Por fim, eu indico os títulos prefixados os investidores que tenham compromissos em data futura certa, tal como a entrada de um imóvel (ou o pagamento das chaves), o pagamento de uma dívida, da faculdade de um filho etc. Como o valor dos títulos prefixados já é sabido de antemão, é fácil calcular quantos títulos serão necessários para cumprir o(s) tal(is) compromisso(s).

Artigo escrito por Flávio Girão Guimarães.

Quer saber mais sobre o Tesouro Direto e os títulos prefixados? Sugerimos os seguintes artigos já publicados no ABC do Dinhero:

segunda-feira, 27 de janeiro de 2014

Tesouro Direto: novos títulos

O Tesouro Nacional (TN) introduziu hoje (27/01/2014) dois novos títulos públicos no programa Tesouro Direto (TD). São eles:


  • Letra do Tesouro Nacional (LTN), com vencimento em 01/01/2018; e
  • Nota do Tesouro Nacional - série F (NTN-F), com vencimento em 01/01/2025.

Também hoje, deixam de ser negociados os seguintes títulos:
  • LTN, com vencimento em 01/01/2016; e
  • NTN-F, com vencimento em 01/01/2023.

    A LTN com vencimento em 01/01/2018 é um título prefixado, ou seja, na data de seu vencimento seu valor será igual a R$ 1 mil. Portanto, no momento da compra da LTN o investidor fixa o retorno que terá ao carregar o título até o vencimento. Na data de seu lançamento (27/01/2014), tal título rendia 13,11% ao ano.

    Já a NTN-F , com vencimento em 01/01/2025, também é um título prefixado. Porém, além do recebimento de R$ 1 mil por título, na data de vencimento, a NTN-F paga semestralmente juros de R$ 48,81 por título, o chamado cupom de juros. Na data de seu lançamento (27/01/2014), a NTN-F 01/01/2015 rendia 13,37% ao ano.

    Tais títulos são indicados para quem tem um compromisso com data próxima à data de vencimento dos títulos. Por serem títulos prefixados, os preços das LTN e as NTN-F, especialmente quando distantes da data de vencimento, oscilam muito. Portanto, não são indicados para quem não suporta volatilidade. Porém, como dissemos antes, tais títulos valerão R$ 1 mil na data de vencimento. Faça chuva, faça sol.

    Artigo escrito por Flávio Girão Guimarães.

    quarta-feira, 24 de julho de 2013

    Como juntar R$ 40 mil em quatro anos?

    A área de comentários dos artigos publicados no Blog ABC do Dinheiro é terreno fértil para a criação de novos artigos. Entre comentários e opiniões, surgem algumas perguntas que são propícias para serem compartilhadas. Tal como a pergunta abaixo:

    "Por favor, quero obter uma montante de R$ 40 mil reais daqui a quatro anos. Quanto tenho que aplicar mensalmente em CDB para obter esse valor?"


    Não é possível calcular com precisão o montante mensal que se deve aplicar em CDBs para, em quatro anos, ter R$ 40 mil. Isso se deve à característica do CDB, que é normalmente indexado à variação da taxa Selic e, esta, é fixada a cada 45 dias pelo Banco Central do Brasil, por conta da política monetária.

    Uma sugestão: ao invés de utilizar o CDB para juntar os R$ 40 mil, utilize o Tesouro Direto. Um dos títulos que é vendido na plataforma de compra e venda direta de títulos públicos do Tesouro Nacional é a Letra do Tesouro Nacional (LTN), que tem uma característica única: são títulos prefixados.

    Cada LTN vale, na data de vencimento, exatamente R$ 1 mil. Ou seja, para acumular R$ 40 mil deve-se adquirir exatamente quarenta LTNs. Mas, para compensar o Imposto de Renda, que pode variar de 15% a 22,5% do ganho no período, deve-se comprar mais algumas LTNs (4 ou 5 deve bastar). Assim, ter-se-á aproximadamente R$ 40 mil.

    Para o prazo de aproximadamente quatro anos, existem as LTNs com vencimento em 1º de janeiro de 2017 (LTN 010117). Se o compromisso financeiro ocorrer antes, é possível adquirir LTNs com vencimento em 1º de janeiro de 2016 (LTN 010116). Do vencimento das LTNs até a data do compromisso financeiro, é recomendável investimentos de curto prazo, como fundos de investimento em renda fixa, referenciados DI e até a poupança. Tais investimentos tem baixo retorno mas, em compensação, são opções com baixo risco e liquidez imediata.

    Como cada ano tem doze meses, quatro anos dão 48 meses no total. Portanto, com aproximadamente 1 LTN por mês, é possível atingir ao objetivo acima (R$ 40 mil em quatro anos). Simples assim.

    Traduzindo isso em R$, a LTN 01012017 custa hoje (24 de julho de 2013), R$ 710,43.

    Artigo escrito por Flávio Girão Guimarães.

    quinta-feira, 19 de maio de 2011

    Operando com LTN - Letras do Tesouro Nacional

    Recebemos em nossa página Fale Conosco um estudo de caso do amigo KWN, sobre operações com LTN - Letras do Tesouro Nacional. Tal assunto pode interessar aos atuais e potenciais investidores do Tesouro Direto. Fica apenas o alerta que o assunto foi  tratado no início de março. Portanto, as taxas, prazos e rentabilidades apresentadas diferem das taxas e rentabilidades dos títulos públicos do Tesouro Direto hoje. Não obstante, a análise permanece válida.


    "Possuo investimento em Tesouro Direto. São quatro lotes de LTN, um com vencimento em 01/01/2012 (LTN010112) e três com vencimentos em 01/01/2013 (LTN010113). Como as taxas de juros estão subindo, vale a pena vender alguns destes títulos, mesmo pagando uma alíquota de imposto de renda maior, e recomprar novos títulos (e pagar nova taxa de compra) para garantir um rendimento maior por um tempo maior (por exemplo, para 2014, 2015,...)? Trabalho com uma corretora que não cobra taxa de custódia, pago apenas a taxa anual para a CBLC.

     Não sei se as taxas vão continuar subindo, por isso, se eu comprar agora vou garantir um rendimento maior.

    Dos títulos que possuo, os LTN010112 terão 590 dias decorridos da data de compra até a data do vencimento, ou seja, pagarei no mínimo 17,5% de IR. Os LTN010113, todos são títulos acima de 720 dias, ou seja pagarei 15% de IR se eu ficar com eles até final.


    Meu raciocínio está correto? Informo também que não necessito dos valores investidos em médio prazo (4/8 anos).


    Obrigado pela atenção,


    Atenciosamente


    KWN"


    -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -


    Caro KWN,

    Sempre que falamos de investimento temos que ter em mente algumas coisas:

    a) horizonte tempo, ou o tempo que você dispomos para investir;

    b) a propensão ao risco, ou o quanto estamos dispostos a aceitar variações no valor dos nossos investimentos (inclusive variações negativas); e

    c) o valor que temos disponível para aplicar.

    Seu relato já me deu pistas que me permitem responder às três perguntas acima. Se você já investe atualmente em Letras do Tesouro Nacional (LTN), posso crer que você tem uma boa propensão a aceitar riscos maiores, pois, por se tratar de um título prefixado, sem pagamentos intermediários (cupons), o preço da LTN (ou o seu PU) costuma variar bastante.

    Você também relatou que seu horizonte de tempo é superior a quatro anos. No Brasil, tal prazo é considerado longo prazo. Para você, que está disposto a aguardar tanto tempo isso é ótimo. Para o Brasil, ainda acostumado com a cultura do overnight e do DI, isso é péssimo.

    Por fim, quando você descreve que quer “trocar” os títulos, suponho que você neste momento não possui recursos adicionais além dos títulos da sua carteira (uma LTN 2012 e três LTNs 2013).

    Bem, a LTN é um título que paga bem àqueles que acreditam que os juros pagos pelo Tesouro Nacional por esse título até a data do vencimento são maiores que os juros que vão ocorrer de fato. Em condições normais, a LTN paga um prêmio aos investidores pelo risco de carregar esse título durante um longo período de tempo.

    A LTN é um título público relativamente simples e, ao mesmo tempo, arriscado. O motivo da simplicidade e do risco embutido na LTN se deve ao fato do título em questão ser prefixado, sem pagamentos intermediários (chamados cupons). Portanto, ao comprar uma LTN hoje, você sabe exatamente quanto receberá no vencimento, ou seja, R$ 1.000,00 por cada título. Por outro lado, até o vencimento do título, o preço unitário de cada LTN (ou o seu PU) varia ao sabor das variações da curva de juros. Aumentos na curva de juros levam a quedas do PU da LTN. O contrário também é verdade, quedas na curva de juros elevam o PU das LTN.

    Entretanto, estimar a taxa futura de juros está muito além da proposta do site e da nossa capacidade. Caso você queira consultar a opinião dos oráculos da economia brasileira acerca do futuro da Taxa Selic, sugiro uma visitinha na página do Banco Central do Brasil, http://www.bcb.gov.br/?FOCUS.

    Abaixo, apresento um quadro com as principais informações sobre as LTN disponíveis no Tesouro Direto. Os dados foram coletados em 11 de março de 2011.


    Com base no quadro acima, vemos que o prêmio das LTN aumenta um pouco entre 2012 e 2013 e, a partir daí, mantém-se intalterado. Como disse anteriormente, qualquer coisa acima de três anos no Brasil é considerado longo prazo e, nesses casos, a curva de juros costuma ficar reta (ou flat no jargão de mercado). Ou seja, você não ganha prêmio por comprar títulos com vencimentos mais longos.

    Se o seu horizonte de investimento é superior a quatro anos e a sua propensão ao risco permite alguns “solavancos” no meio do caminho, a troca dos títulos no sentido de alongar o vencimento de seu portfólio terá como efeito prático garantir o prêmio acima até 2015. Entretanto, seu ganho nos primeiro anos será praticamente o mesmo da sua carteira atual.

    Quanto aos custos de transação, lembre-se que independentemente do valor cobrado pela corretora (zero no seu caso), há uma cobrança de 0,10% sobre o valor da transação e 0,30% ao ano, recolhidos em favor da Companhia Brasileira de Liquidação e Custódia – CBLC.

    Você também bem lembrou a cobrança do Imposto de Renda. Os rendimentos das aplicações no Tesouro Direto, bem como qualquer rendimento em renda fixa (inclusive fundos de investimento), são tributados com alíquotas decrescentes, de acordo com o prazo da aplicação:

    22,50% para aplicações com prazo inferior a seis meses;
    20,00% para aplicações com prazo entre seis meses e um ano;
    17,50% para aplicações com prazo superior a um ano e inferior a dois anos; e
    15,00% para aplicações com prazo superior a dois anos.

    Ou seja, na hora do resgate, são feitas algumas contas:

    • qual foi o rendimento no período;
    • por quanto tempo o título foi adquirido (data do resgate menos data da aquisição do título);
    • por fim, multiplica-se o rendimento do período pela alíquota correspondente ao prazo.
    Portanto, na hora de fazer as contas sobre o seu ganho na troca, exclua do diferencial de rentabilidade entre os títulos 0,10%, que será cobrado no momento da transação, e o diferencial da alíquota de IR sobre os rendimentos.

    Atenciosamente,

    ABC do Dinheiro

    sexta-feira, 11 de março de 2011

    Operando com LTN - Letras do Tesouro Nacional

    Recebemos em nossa página Fale Conosco um estudo de caso do amigo KWN, sobre operações com LTN - Letras do Tesouro Nacional. Tal assunto pode interessar aos atuais e potenciais investidores do Tesouro Direto. Fica apenas o alerta que o assunto foi  tratado no início de março. Portanto, as taxas, prazos e rentabilidades apresentadas diferem das taxas e rentabilidades dos títulos públicos do Tesouro Direto hoje. Não obstante, a análise permanece válida.

    "Possuo investimento em Tesouro Direto. São quatro lotes de LTN, um com vencimento em 01/01/2012 (LTN010112) e três com vencimentos em 01/01/2013 (LTN010113). Como as taxas de juros estão subindo, vale a pena vender alguns destes títulos, mesmo pagando uma alíquota de imposto de renda maior, e recomprar novos títulos (e pagar nova taxa de compra) para garantir um rendimento maior por um tempo maior (por exemplo, para 2014, 2015,...)? Trabalho com uma corretora que não cobra taxa de custódia, pago apenas a taxa anual para a CBLC.

     Não sei se as taxas vão continuar subindo, por isso, se eu comprar agora vou garantir um rendimento maior. 


    Dos títulos que possuo, os LTN010112 terão 590 dias decorridos da data de compra até a data do vencimento, ou seja, pagarei no mínimo 17,5% de IR. Os LTN010113, todos são títulos acima de 720 dias, ou seja pagarei 15% de IR se eu ficar com eles até final. 

    Meu raciocínio está correto? Informo também que não necessito dos valores investidos em médio prazo (4/8 anos). 

    Obrigado pela atenção, 

    Atenciosamente 

    KWN"


    -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -


    Caro KWN,


    Sempre que falamos de investimento temos que ter em mente algumas coisas:

    a) horizonte tempo, ou o tempo que você dispomos para investir;

    b) a propensão ao risco, ou o quanto estamos dispostos a aceitar variações no valor dos nossos investimentos (inclusive variações negativas); e

    c) o valor que temos disponível para aplicar.

    Seu relato já me deu pistas que me permitem responder às três perguntas acima. Se você já investe atualmente em Letras do Tesouro Nacional (LTN), posso crer que você tem uma boa propensão a aceitar riscos maiores, pois, por se tratar de um título prefixado, sem pagamentos intermediários (cupons), o preço da LTN (ou o seu PU) costuma variar bastante.

    Você também relatou que seu horizonte de tempo é superior a quatro anos. No Brasil, tal prazo é considerado longo prazo. Para você, que está disposto a aguardar tanto tempo isso é ótimo. Para o Brasil, ainda acostumado com a cultura do overnight e do DI, isso é péssimo.

    Por fim, quando você descreve que quer “trocar” os títulos, suponho que você neste momento não possui recursos adicionais além dos títulos da sua carteira (uma LTN 2012 e três LTNs 2013).

    Bem, a LTN é um título que paga bem àqueles que acreditam que os juros pagos pelo Tesouro Nacional por esse título até a data do vencimento são maiores que os juros que vão ocorrer de fato. Em condições normais, a LTN paga um prêmio aos investidores pelo risco de carregar esse título durante um longo período de tempo.

    A LTN é um título público relativamente simples e, ao mesmo tempo, arriscado. O motivo da simplicidade e do risco embutido na LTN se deve ao fato do título em questão ser prefixado, sem pagamentos intermediários (chamados cupons). Portanto, ao comprar uma LTN hoje, você sabe exatamente quanto receberá no vencimento, ou seja, R$ 1.000,00 por cada título. Por outro lado, até o vencimento do título, o preço unitário de cada LTN (ou o seu PU) varia ao sabor das variações da curva de juros. Aumentos na curva de juros levam a quedas do PU da LTN. O contrário também é verdade, quedas na curva de juros elevam o PU das LTN.

    Entretanto, estimar a taxa futura de juros está muito além da proposta do site e da nossa capacidade. Caso você queira consultar a opinião dos oráculos da economia brasileira acerca do futuro da Taxa Selic, sugiro uma visitinha na página do Banco Central do Brasil, http://www.bcb.gov.br/?FOCUS.

    Abaixo, apresento um quadro com as principais informações sobre as LTN disponíveis no Tesouro Direto. Os dados foram coletados em 11 de março de 2011.


    Com base no quadro acima, vemos que o prêmio das LTN aumenta um pouco entre 2012 e 2013 e, a partir daí, mantém-se intalterado. Como disse anteriormente, qualquer coisa acima de três anos no Brasil é considerado longo prazo e, nesses casos, a curva de juros costuma ficar reta (ou flat no jargão de mercado). Ou seja, você não ganha prêmio por comprar títulos com vencimentos mais longos.

    Se o seu horizonte de investimento é superior a quatro anos e a sua propensão ao risco permite alguns “solavancos” no meio do caminho, a troca dos títulos no sentido de alongar o vencimento de seu portfólio terá como efeito prático garantir o prêmio acima até 2015. Entretanto, seu ganho nos primeiro anos será praticamente o mesmo da sua carteira atual.

    Quanto aos custos de transação, lembre-se que independentemente do valor cobrado pela corretora (zero no seu caso), há uma cobrança de 0,10% sobre o valor da transação e 0,30% ao ano, recolhidos em favor da Companhia Brasileira de Liquidação e Custódia – CBLC.

    Você também bem lembrou a cobrança do Imposto de Renda. Os rendimentos das aplicações no Tesouro Direto, bem como qualquer rendimento em renda fixa (inclusive fundos de investimento), são tributados com alíquotas decrescentes, de acordo com o prazo da aplicação:

    22,50% para aplicações com prazo inferior a seis meses;
    20,00% para aplicações com prazo entre seis meses e um ano;
    17,50% para aplicações com prazo superior a um ano e inferior a dois anos; e
    15,00% para aplicações com prazo superior a dois anos.


    Ou seja, na hora do resgate, são feitas algumas contas:


    • qual foi o rendimento no período;
    • por quanto tempo o título foi adquirido (data do resgate menos data da aquisição do título);
    • por fim, multiplica-se o rendimento do período pela alíquota correspondente ao prazo.
    Portanto, na hora de fazer as contas sobre o seu ganho na troca, exclua do diferencial de rentabilidade entre os títulos 0,10%, que será cobrado no momento da transação, e o diferencial da alíquota de IR sobre os rendimentos.

    Atenciosamente,

    ABC do Dinheiro