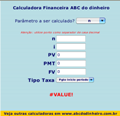
Calcule o n, i, PV, PMT ou FV (funções básicas da HP 12c). Esta é a calculadora financeira do ABC do dinheiro.
Entenda melhor o significado de cada parâmetro:
n = quantidade de períodos.
i = taxa por período.
PV = valor atual.
PMT = pagamento por período.
FV = valor futuro.
Tipo Taxa = relaciona-se ao pagamento por período. Se o primeiro pagamento é feito imediatamente, escolha "pgto início do período". Se o primeiro pagamento for feito somente no próximo período, escolha "pgto final período".
Seguem abaixo alguns exemplos do nosso dia-a-dia onde a calculadora pode ser útil.
Atenção: para visualizar a calculadora é necessário que o seu navegador esteja habilitado para ler vídeos e flash. Caso não esteja conseguindo visualizar a calculadora clique aqui para acessá-la
Como utilizar nossa calculadora?
1) Selecione o parâmetro a ser calculado.
2) Insira os parâmetros conhecidos e necessários para o cálculo e pronto!
Exemplos de situações do nosso dia-a-dia, onde a calculadora pode ser útil:
A) Uma TV de LED de 40' custa R$ 2.000,00 a vista (valor atual) e pode ser dividida em 12 vezes (quantidade de períodos) de R$ 200,00 (pagamento por período). O primeiro pagamento será feito a vista e os outros 11 nove próximos meses (pgto início do período). Qual a taxa de juros por mês?
Os parâmetros a serem inseridos, neste caso, na calculadora são:
Parâmetro a ser calculado? = i
PV = 2000
n = 12
PMT = - 200
Tipo Taxa = "pgto início período"
FV = 0
O resultado é de: 0.035 ou 3.5% ao mês.
B) João aplicou R$ 1.000,00 (valor atual) na caderneta de poupança a 35 meses atrás (quantidade de períodos) e, após este período, resgatou um montante total de R$ 1.254,54 (valor futuro). Qual foi o rendimento mensal (taxa por período) desta operação?
Os parâmetros a serem inseridos, neste caso, na calculadora são:
Parâmetro a ser calculado? = i (taxa do período)
PV = - 1000
n = 35
FV = 1254.54
PMT = 0
O resultado é de: 0.0065 ou 0.65% ao mês.
C) Desejo formar uma poupança, por um período de 12 meses (quantidade de períodos), para adquirir um bem cujo valor a vista é de R$ 1.500,00 (valor atual). No meu investimento, consigo uma taxa média de 1% ao mês (taxa do período). Quanto devo aportar mensalmente (pagamento por período) para atingir meu objetivo?
Os parâmetros a serem inseridos, neste caso, na calculadora são:
Parâmetro a ser calculado? = PMT (pagamento por período)
PV = 1500
n = 12
i = 0.01 (1%)
PV = 0
O resultado é de: -117.10 ou R$ 117,10 que devo aportar mensalmente para atingir os R$ 1.500,00 após 12 meses.
Existe uma infinidade de exemplos no nosso dia-a-dia onde esta calculadora pode ser útil.
Calculadora desenvolvida por Gustavo Garcia
domingo, 5 de junho de 2011
sexta-feira, 3 de junho de 2011
Análise Técnica ativos Bovespa - semana de 06 a 10 de junho 2011
IMPORTANTE: As análises contidas não devem ser consideradas como recomendações de compra ou venda de ativos, tendo como principal objetivo o aprimoramento e difusão dos conhecimentos de Análise Técnica (AT). O leitor deve ter em mente que ele é o único responsável por suas decisões dentro do mercado, levando sempre em conta o risco inerente a este tipo de operação.
quinta-feira, 2 de junho de 2011
Ações - Aprenda com as publicações da BM&F Bovespa
Na última semana foram iniciadas as vendas do iPad2 no Brasil e o sucesso foi tão grande que nos primeiros dias foram vendidos todos os aparelhos disponibilizados para o mercado brasileiro. Somados aos milhares de iPad1 vendidos no último ano, esse plataforma vem se consolidando como alternativa aos notebooks, tanto para atividades de lazer quanto para atividades profissionais, bem como instrumento de distribuição ágil e barata de jornais, revistas e demais materiais de leitura.
Alguns leitores devem estar se perguntando se estão no lugar certo, pois normalmente não escrevemos sobre tecnologia, e sim sobre planejamento financeiro. Contudo, nesse caso, vamos abrir uma exceção por entender que a grande base de aparelhos vendidos permite criar uma nova forma de promover o conhecimento. Nesse sentido, a BM&FBOVESPA lançou, em parceria com a desenvolvedora brasileira Livetouch, junto com o iPad 2, o seu segundo aplicativo chamado Publicações que tem por objetivo permitir aos usuários do dispositivos acessar as principais publicações da bolsa de valores, mercadorias e futuros do Brasil.
Os periódicos disponíveis através do aplicativo são a Revista da Nova Bolsa (que aborda assuntos como macroeconomia, mercados de capitais, derivativos e responsabilidade social, além de temas de interesse geral) e a Síntese Agropecuária (traz comentários sobre os produtos agropecuários negociados na Bolsa). Além delas, também há outros de materiais educativos indicados para quem quiser saber mais sobre o mercado de ações, conhecer diferentes tipos de investimento ou mesmo aprofundar seus conhecimentos sobre a própria BM&FBOVESPA.
Para quem imagina que o acesso a essa informação pode custar caro, fica a dica: o aplicativo Publicações não custa nada e pode ser baixado diretamente na app store e não pesa muito. Se você já tem o seu iPad, baixe agora ou se conhece alguém que tenha, indique, mas não perca a oportunidade de aprimorar seus conhecimentos e promover o entendimento do mercado financeiro.
Artigo escrito por Pedro Borges Neto, CFP
Ações - Aprenda com as publicações da BM&F Bovespa
Na última semana foram iniciadas as vendas do iPad2 no Brasil e o sucesso foi tão grande que nos primeiros dias foram vendidos todos os aparelhos disponibilizados para o mercado brasileiro. Somados aos milhares de iPad1 vendidos no último ano, esse plataforma vem se consolidando como alternativa aos notebooks, tanto para atividades de lazer quanto para atividades profissionais, bem como instrumento de distribuição ágil e barata de jornais, revistas e demais materiais de leitura.
Alguns leitores devem estar se perguntando se estão no lugar certo, pois normalmente não escrevemos sobre tecnologia, e sim sobre planejamento financeiro. Contudo, nesse caso, vamos abrir uma exceção por entender que a grande base de aparelhos vendidos permite criar uma nova forma de promover o conhecimento. Nesse sentido, a BM&FBOVESPA lançou, em parceria com a desenvolvedora brasileira Livetouch, junto com o iPad 2, o seu segundo aplicativo chamado Publicações que tem por objetivo permitir aos usuários do dispositivos acessar as principais publicações da bolsa de valores, mercadorias e futuros do Brasil.
Os periódicos disponíveis através do aplicativo são a Revista da Nova Bolsa (que aborda assuntos como macroeconomia, mercados de capitais, derivativos e responsabilidade social, além de temas de interesse geral) e a Síntese Agropecuária (traz comentários sobre os produtos agropecuários negociados na Bolsa). Além delas, também há outros de materiais educativos indicados para quem quiser saber mais sobre o mercado de ações, conhecer diferentes tipos de investimento ou mesmo aprofundar seus conhecimentos sobre a própria BM&FBOVESPA.
Para quem imagina que o acesso a essa informação pode custar caro, fica a dica: o aplicativo Publicações não custa nada e pode ser baixado diretamente na app store e não pesa muito. Se você já tem o seu iPad, baixe agora ou se conhece alguém que tenha, indique, mas não perca a oportunidade de aprimorar seus conhecimentos e promover o entendimento do mercado financeiro.
Artigo escrito por Pedro Borges Neto, CFP
Alguns leitores devem estar se perguntando se estão no lugar certo, pois normalmente não escrevemos sobre tecnologia, e sim sobre planejamento financeiro. Contudo, nesse caso, vamos abrir uma exceção por entender que a grande base de aparelhos vendidos permite criar uma nova forma de promover o conhecimento. Nesse sentido, a BM&FBOVESPA lançou, em parceria com a desenvolvedora brasileira Livetouch, junto com o iPad 2, o seu segundo aplicativo chamado Publicações que tem por objetivo permitir aos usuários do dispositivos acessar as principais publicações da bolsa de valores, mercadorias e futuros do Brasil.
Os periódicos disponíveis através do aplicativo são a Revista da Nova Bolsa (que aborda assuntos como macroeconomia, mercados de capitais, derivativos e responsabilidade social, além de temas de interesse geral) e a Síntese Agropecuária (traz comentários sobre os produtos agropecuários negociados na Bolsa). Além delas, também há outros de materiais educativos indicados para quem quiser saber mais sobre o mercado de ações, conhecer diferentes tipos de investimento ou mesmo aprofundar seus conhecimentos sobre a própria BM&FBOVESPA.
Para quem imagina que o acesso a essa informação pode custar caro, fica a dica: o aplicativo Publicações não custa nada e pode ser baixado diretamente na app store e não pesa muito. Se você já tem o seu iPad, baixe agora ou se conhece alguém que tenha, indique, mas não perca a oportunidade de aprimorar seus conhecimentos e promover o entendimento do mercado financeiro.
Artigo escrito por Pedro Borges Neto, CFP
segunda-feira, 30 de maio de 2011
Reajuste de aluguel – junho de 2011
A Fundação Getúlio Vargas (FGV) divulgou nesta semana o IGP-M de maio de 2011 (0,43%). Com esse resultado, o IGP-M acumula alta de 9,76 % nos últimos doze meses.
Por se tratar do principal índice utilizado no reajuste do aluguel, o ABC do Dinheiro mantém na página Calculadoras uma ferramenta para auxiliar no cálculo do reajuste do seu aluguel, caso você tenha um contrato com vencimento em junho de 2011. Aproveite!
Reajuste de aluguel – junho de 2011
A Fundação Getúlio Vargas (FGV) divulgou nesta semana o IGP-M de maio de 2011 (0,43%). Com esse resultado, o IGP-M acumula alta de 9,76 % nos últimos doze meses.
Por se tratar do principal índice utilizado no reajuste do aluguel, o ABC do Dinheiro mantém na página Calculadoras uma ferramenta para auxiliar no cálculo do reajuste do seu aluguel, caso você tenha um contrato com vencimento em junho de 2011. Aproveite!
domingo, 29 de maio de 2011
Por que complementar a sua Previdência?
Tendo em vista que os recursos, no mundo tal como o conhecemos, são limitados, diariamente
somos obrigados a fazer escolhas. Uma escolha importante, que está presente todos os dias na tomada de decisão de todas as pessoas, é a escolha entre o presente e o futuro. Seja quando decidimos poupar, contratar um seguro, comprar um bem. Até mesmo na hora em que acordamos, estamos, de uma maneira ou de outra, no presente, alterando nosso futuro, seja ele no curto, médio ou longo prazo. A decisão de contratar ou não um plano de previdência privada é mais uma dessas escolhas que temos que fazer no presente e que trará consequencias, em maior ou menor grau, para nosso futuro. A questão é: contrato um plano de previdência complementar ou fico apenas com a Previdência Social (PS)? O presente texto não tem a pretensão de esgotar o assunto, mas sim de fomentar a reflexão a respeito de um tema tão importante para o futuro de todos nós.
No passado, poucas categorias de trabalhadores tinham direito a aposentadoria. Como no começo havia uma base larga de contribuintes e poucos beneficiários, os recursos acabaram sendo utilizados para outros fins, além de terem possibilitado a concessão de altas aposentadorias e pensões. Com o passar do tempo, novas categorias foram sendo incorporadas, aumentando ainda mais a base de beneficiários, sem que houvesse a contrapartida necessária nas contribuições. Muitos já entravam no sistema recebendo benefícios sem nunca terem contribuído. Na constituição de 1988, as concessões chegaram ao auge e todos os cidadãos ganharam o direito de ingresso, agravando ainda mais a situação. Mais uma vez, a PS passou a pagar aposentadorias e outros benefícios sociais a pessoas que nunca contribuíram. A aplicação dos recursos da PS para outros fins, somada ao alargamento desordenado da base de contribuintes e beneficiários, acabou por agravar a situação da PS, forçando o governo a tomar medidas nada populares, mas necessárias a sobrevivência do sistema.
A PS brasileira funciona no regime de repartição simples, onde as contribuições dos trabalhadores ativos são integralmente utilizadas para pagar os benefícios aos aposentados e pensionistas, porém, a arrecadação não é suficiente para pagar integralmente esses benefícios, o que obriga o Governo a aportar recursos extras para cobrir tal diferença. Essa diferença é conhecida como déficit da PS (ou, como é popularmente conhecido, o "rombo" da PS) que, somente no ano de 2009, somou R$ 43 Bilhões. Existem fatores naturais que tendem a agravar ainda mais esse desequilíbrio, aumentando ainda mais o “rombo”, são eles:
1) na década de 50, a relação entre trabalhadores ativos e assistidos era de 8 para 1. Na década de 70, essa relação passou a ser de 4,2 para 1. Atualmente, é de um pouco menos de 2 para 1. Estimativas apontam que chegaremos a 2030 com quase 1 para 1. Cada vez menos contribuintes para uma base cada vez maior de beneficiários, o que torna o regime de repartição deficitário por natureza.
2) o aumento da expectativa de vida da população, fazendo com que os assistidos de hoje recebam os benefícios, em média, por mais tempo do que os assistidos do passado.
3) diminuição da fecundidade que, futuramente, se refletirá na diminuição da base de trabalhadores ativos (contribuintes). A taxa caiu de 6 filhos por mulher na década de 50 para cerca de 3 filhos por mulher na década de 80. Atualmente, esse número não chega a 2 filhos por mulher.
4) a economia informal, onde o sujeito trabalha sem contribuir para a previdência. Mesmo não contribuindo, o sujeito consegue ter acesso ao benefício social mínimo da PS.
5) o casamento, cada vez mais frequente, de pessoas com grande diferença de idade, impactando diretamente no tempo de concessão dos benefícios, no caso de morte do contribuinte de maior idade.
Podemos imaginar que, se nada for alterado, o curso natural é o de um aumento progressivo do "rombo" da previdência. Assim, espera-se que as mudanças que possam vir, nas regras de concessão de benefícios ou de contribuições (diretas ou indiretas), sejam mudanças na direção de diminuírem os benefícios e/ou aumentarem as contribuições. Olhando-se para o histórico da PS, nada impede que direitos que temos hoje possam ser alterados ou até mesmo extintos amanhã. Nesse cenário, a Previdência Complementar surge como uma boa opção para aqueles que desejam se resguardar de privações futuras, em um momento em que nossa renda tende a cair e boa parte de nossos gastos tende a aumentar. Pense nisso!
Artigo escrito por Gustavo Garcia
Assinar:
Postagens (Atom)
