Mostrando postagens com marcador Tesouro Direto. Mostrar todas as postagens

segunda-feira, 13 de junho de 2016

Poupança X Fundo DI X CDB X LFT X LCI/LCA

Atualizado em 16/06/2016. É sempre recomendável ter uma reserva financeira para emergências. Ter à disposição algo equivalente a seis meses de despesas é o mínimo desejável. Desta forma, você poderá enfrentar imprevistos com tranquilidade, tal como uma doença na família ou a perda inesperada do emprego.

Para esse tipo de reserva, aconselha-se aplicações com liquidez, baixo risco de crédito e baixo risco de mercado, mesmo que isso implique em uma baixa remuneração. Por essa razão, apresentamos a Calculadora: Poupança X Fundo DI X CDB X LFT X LCI/LCA, que compara o rendimento dos investimentos mais líquidos e menos arriscados do país.

sexta-feira, 3 de junho de 2016

Rentabilidade e Risco Passado do Tesouro Direto - maio de 2016

Apresentamos a rentabilidade bruta passada dos títulos públicos à venda no Tesouro Direto (TD) em 31 de maio de 2016. Para fins de comparação, iremos publicar a variação do DI-CETIP, que é a base para a remuneração dos CDBs pós-fixados e referência dos fundos de renda fixa de curto prazo. Também iremos publicar a rentabilidade da poupança.

Rentabilidade passada não representa garantia de rentabilidade futura

Antes de começar, nunca é demais relembrar que a tabela abaixo foi elaborada através do histórico de preços e taxas dos títulos públicos, obtidos diretamente do sítio do Tesouro Direto. Ou seja, nossa tabela demonstra o que aconteceu no mês de maio de 2016, no ano de 2016, bem como nos últimos 12, 24 e 36 meses e, portanto, não deve servir de base para o que pode vir a acontecer nos próximos meses.

Lembramos que, para se obter a rentabilidade líquida (o que realmente vai para o seu bolso), é necessário descontar as taxas cobradas por seu agente de custódia, bem como o do Imposto de Renda sobre o ganho de capital. Para saber um pouco mais sobre a tributação, leia nosso artigo Tributação de investimentos - Tesouro Direto.

Vencimentos e Cupons

No mês de maio houve pagamento de R$ 84,94 para cada NTN-B com vencimento em maio.


Risco X Retorno

Na última coluna da tabela acima apresentamos o desvio-padrão dos retornos dos títulos públicos. O desvio-padrão é uma medida comum de risco de mercado, pois, quanto maior o desvio-padrão, maior é a dispersão dos retornos em relação à média histórica (tendo como hipótese uma distribuição-normal dos retornos). Quanto maior o desvio-padrão, maiores serão as oscilações dos retornos em relação à média. Em outras palavras, quanto maior o desvio-padrão, maior o risco.

Nunca é demais relembrar

Este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos no Tesouro Direto e, para melhor entendimento do programa e das características dos títulos públicos negociados através desta plataforma, recomendamos a leitura cuidadosa do regulamento, bem como a leitura de outros artigos deste Blog ou de outros blogs especializados, bem como a realização de cursos e consultas à página do próprio programa, no site da Tesouro Nacional.

Outros artigos sobre o Tesouro Direto:

segunda-feira, 21 de março de 2016

Imposto de Renda (IRPF) 2016: como declarar o Tesouro Direto

O Tesouro Direto tem se tornado uma opção popular entre os investidores. Também pudera, com o Tesouro Direto é possível o investidor pessoa física adquirir títulos públicos sem necessidade de um fundo de investimento. Porém esse poder traz consigo grandes responsabilidades. Para investir no Tesouro Direto é necessário o estudo do funcionamento dos títulos públicos, os retornos potenciais e, especialmente, os riscos envolvidos.

Ao dispensar o fundo de investimento, o investidor também passa a ser responsável pela declaração ao leão do Imposto de Renda do estoque de títulos, bem como dos ganhos de capital de cada título. Nesse artigo, iremos explicar como fazê-lo.

Como declarar sua carteira de títulos públicos?

Primeiramente, vamos explicar como declarar sua carteira de títulos públicos. Para tanto utilizamos uma ficha de "Bens e Direitos", código 45 "Aplicação de renda fixa (CDB, RDB e outros).

Na ficha, utilizamos o campo de "Discriminação" para relacionar os títulos e suas quantidades. Por fim, ainda no campo "Discriminação" deve-se informar o nome e CNPJ do agente de custódia (corretora) onde estão registrados os títulos públicos. Dica: se você tiver títulos públicos registrados em dois agentes de custódia distintos, abra uma ficha para cada um dos agentes.

Por fim, nos campos "Situação em 31/12/201" e "Situação em 31/12/2015", indique o valor investido (e não o valor atualizado) de cada um dos títulos que você possui em estoque. Ou seja, se você adquiriu um título Tesouro Selic 2017 (LFT 07/03/2017) por R$ 6.900,00 em junho de 2015 e, no fim do ano, o mesmo título valia R$ 7.100,00, você deve informar no campo "Situação em 31/12/2015" R$ 6.900,00.


Se ao longo de 2015 houve o resgate total ou então o vencimento de seus títulos do Tesouro Direto, basta colocar R$ 0,00 no campo "Situação em 31/12/2015".

Rendimentos Sujeitos à Tributação Exclusiva/Definitiva

O ganho de capital dos títulos públicos negociados no Tesouro Direto tem é tributado da mesma forma que qualquer título de renda fixa, ou seja, com alíquotas decrescentes de acordo com o prazo do investimento, da seguinte forma:
  • 22,50% para prazo de investimento inferior a 6 meses;
  • 20,00% para prazo de investimento entre 6 meses e 12 meses;
  • 17,50% para prazo de investimento entre 12 meses e 24 meses;
  • 15,00% para prazo de investimento superior a 24 meses.
Quando um título é resgatado ou quando um título vence ou quando há o pagamento de juros, ou cupons, existentes nos títulos NTN-B (Tesouro IPCA+ com Juros Semestrais) ou NTN-F (Tesouro Prefixado com Juros Semestrais), há o recolhimento do Imposto de Renda às alíquotas supracitadas. O próprio agente de custódia se encarrega de calcular e recolher o IR. Porém, cabe ao contribuinte declarar o ganho de capital, e isso deve ser feito na ficha "Rendimentos Sujeitos à Tributação Exclusiva/Definitiva".

Na ficha "Rendimentos Sujeitos à Tributação Exclusiva/Definitiva", utilize o campo 6 "Rendimentos de aplicações financeiras"


Nesse campo, você deve indicar o agente de custódia (nome e CNPJ), bem como o ganho de capital. Ou seja, a diferença entre o valor de resgate (já líquidos de IR) e o valor investido (no caso de resgate/vencimento), ou então no valor do cupom (também líquido de IR).

quarta-feira, 27 de janeiro de 2016

Novidades no Tesouro Direto

A partir do dia 27 de janeiro de 2016 o programa de venda direta de títulos públicos a pessoas físicas, o Tesouro Direto, passa a contar com uma nova seleção de títulos públicos disponíveis para negociação.


Quem sai?

Primeiro, vamos começar relacionando os títulos públicos que deixam de ser vendidos a partir de 27/01/2016. São eles:
  • Tesouro Prefixado 2018 (LTN 010118);
  • Tesouro Prefixado 2021 (LTN 010121);
  • Tesouro Prefixado com Juros Semestrais 2025 (NTN-F 010125);
  • Tesouro IPCA+ com Juros Semestrais 2020 (NTN-B 150825).

Quem entra?

A partir de 27/01/2016, passam a ser negociados na plataforma do Tesouro Direto os seguintes títulos:
  • Tesouro Prefixado 2019 (LTN 010119);
  • Tesouro Prefixado 2023 (LTN 010123);
  • Tesouro Prefixado com Juros Semestrais 2027 (NTN-F 010127);
  • Tesouro IPCA+ com Juros Semestrais 2026 (NTN-B 150826).
Quem já opera no Tesouro Direto sabe que tal rotação de títulos é comum e se dá no começo de cada ano. O objetivo de tal rotação é para colocar à disposição dos investidores títulos com prazos mais longos.

Quem possui um dos títulos que deixarão de ser oferecidos no Tesouro Direto, não precisa ficar preocupado, já que os mesmos podem ser revendidos diariamente para o próprio Tesouro Nacional, ou então podem ser carregados até seu vencimento, quando então o mesmo Tesouro Nacional resgata os títulos, depositando os valores correspondentes nas contas dos investidores.
Tesouro Direto terá títulos com novos vencimentos; veja mudanças - InfoMoney
Veja mais em: http://www.infomoney.com.br/onde-investir/renda-fixa/noticia/4526277/tesouro-direto-tera-titulos-com-novos-vencimentos-veja-mudan
Tesouro Direto terá títulos com novos vencimentos; veja mudanças - InfoMoney
Veja mais em: http://www.infomoney.com.br/onde-investir/renda-fixa/noticia/4526277/tesouro-direto-tera-titulos-com-novos-vencimentos-veja-mudancas
Tesouro Direto terá títulos com novos vencimentos; veja mudanças - InfoMoney
Veja mais em: http://www.infomoney.com.br/onde-investir/renda-fixa/noticia/4526277/tesouro-direto-tera-titulos-com-novos-vencimentos-veja-mudancas

segunda-feira, 21 de setembro de 2015

É possível ganhar acima de 1% ao mês com baixo risco. Saiba como

Se o mês de agosto de 2015 foi dos piores para quem investiu em títulos públicos adquiridos no Tesouro Direto, em especial os prefixados (Tesouro Prefixado com ou sem Juros Semestrais) ou indexados ao IPCA (Tesouro IPCA com ou sem Juros Semestrais), o mês de setembro traz excelente notícia para quem quer investir com rentabilidade e baixíssimo risco. Saiba Como nesse artigo.

Risco de crédito


Parece estranho começar o artigo tratando de risco, afinal de contas o título dessa postagem trata de claramente de rentabilidade, e que rentabilidade. Mas todo investidor precavido deve escolher com sabedoria onde aportar seus recursos. E saber os riscos envolvidos em um investimento é a forma mais sábia de investir.

Não, o Tesouro Direto não é isento de riscos. Como qualquer credor, o governo brasileiro pode, um dia, deixar de honrar seus compromissos junto a seus credores. Aliás isso já aconteceu algumas vezes, especialmente em relação à dívida externa (1898, 1902, 1914, 1931, 1937, 1961, 1964, 1983, 1986–1987 e 1990). Tal risco é conhecido por risco de crédito.

Porém, entre todos os emissores de dívida, espera-se que o governo seja aquele com maior capacidade de pagamento, ou menor risco de crédito. Isso se deve basicamente a dois fatores que são únicos: capacidade de emissão de moeda e capacidade de aumentar sua receita através do aumento dos impostos. Ou seja, o risco de crédito existe, mas é o menor entre os emissores em moeda local.

Risco de mercado

Outro risco inerente ao investimento em títulos públicos decorre da variação dos preços dos títulos públicos entre a data de compra e a data de venda do título (ou vencimento). Tal variação de preços é comumente conhecida como risco de mercado. Tal risco afeta especialmente os títulos prefixados (Tesouro Prefixado com ou sem Juros Semestrais), mas também está presente nos títulos indexados à inflação (Tesouro IPCA com ou sem Juros Semestrais).

Rentabilidade de 1% com baixo risco

Sim, hoje é possível investir em títulos públicos com rentabilidade superior a 1% (já descontado os custos e o Imposto de Renda). Mas não dá pra saber durante quanto tempo essa janela de oportunidade estará aberta.

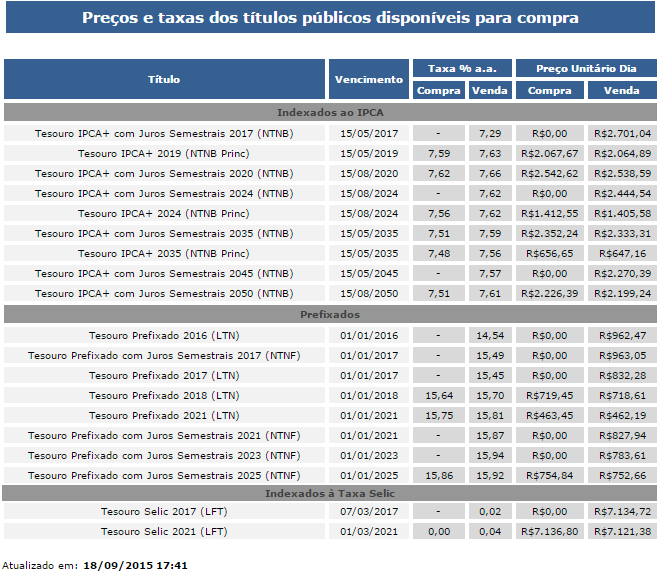
Como podemos ver na tabela abaixo, retirada do site do Tesouro Direto em 18/09/2015, às 17:41, os títulos prefixados à venda na plataforma do Tesouro Direto estavam com taxas superiores a 15,64% ao ano (Tesouro Prefixado 2018), chegando a uma máxima de 15,86% ao ano (Tesouro Prefixado com Juros Semestrais 2025).


Ou seja, um investidor que neste dia comprasse um Tesouro Prefixado 2018 e o carregasse até o vencimento, em janeiro de 2018, teria garantida uma rentabilidade bruta (antes dos custos e impostos) de 15,64% ao ano. Mesmo com os descontos, alcança-se uma rentabilidade superior a 1% ao ano. Por ano, teríamos a seguinte rentabilidade, custos e impostos:

(+) 15,68% - Rentabilidade Bruta
(-)    0,30% - Taxa de custódia (BMF&Bovespa)
(-)    0,25% - Taxa da Instituição Financeira escolhida pelo investidor*
(=) 15,09% - Rentabilidade antes do Imposto de Renda

(-)    2,26% - Imposto de Renda sobre o ganho de capital (15% depois de 2 anos)
(=) 12,83% - Rentabilidade Líquida (ao ano)

Utilizando a calculadora disponibilizada pelo próprio Tesouro Nacional (aqui), podemos calcular a rentabilidade bruta, custos e impostos para o período compreendido entre o dia 18/09/2015 e 01/01/2018, data de vencimento do título. Nesse caso, alcançaremos uma rentabilidade líquida anual de 12,96% ao ano!

Utilizando nossa Calculadora: conversão de taxas de juros, podemos verificar que uma rentabilidade de 12,96% ao ano equivale a 1,02% ao mês. Touché!

Rentabilidade prefixada = vencimento

É importante salientar que lógica acima só funciona se o investidor adquirir o título e o carregar até o vencimento, quando o Tesouro Nacional então paga R$ 1.000,00 por cada título. Caso o investidor vender o título antes do vencimento, estará sujeito às condições de mercado vigentes, podendo auferir uma rentabilidade diferente da calculada acima.

Funciona com os demais títulos do Tesouro Direto?

Não dá pra ter certeza. O Tesouro Prefixado (com ou sem juros semestrais) são os únicos títulos cuja rentabilidade é sabina no momento da compra, supondo que o investidor permaneça com o título até o vencimento. Por isso, é possível calcular ex-ante a rentabilidade que será auferida.

Já o Tesouro Selic é um título pósfixado, cuja rentabilidade está atrelada à variação da Taxa Selic. Atualmente, tal título rende 14,25% ao ano, insuficiente para que o investidor obtenha 1% ao ano. Porém, se a taxa Selic subir para algo em torno de 15,25% ao ano, tal objetivo será alcançado.

Por fim, o Tesouro IPCA (com ou sem juros semestrais) tem sua rentabilidade composta por uma taxa prefixada e pela variação da inflação, medida pelo IPCA. Como a inflação futura é incerta, incerta também será a rentabilidade de tais títulos. Portanto, difícil afirmar quando e como tais títulos obterão rentabilidade superior a 1% ao mês. Acontece, é claro, mas não da para prever.

Nunca é demais relembrar

Este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos no Tesouro Direto e, para melhor entendimento do programa e das características dos títulos públicos negociados através desta plataforma, recomendamos a leitura cuidadosa do regulamento, bem como a leitura de outros artigos aqui mesmo no ABC do Dinheiro (aqui) ou de outros blogs especializados, bem como a realização de cursos e consultas à página do próprio programa, no site do Tesouro Nacional.

* as taxas cobradas pelas instituições financeiras cadastradas no Tesouro Direto variam de 0,00% ao ano, até 2,00% ao ano. O próprio Tesouro Nacional relaciona as instituições financeiras com as respectivas taxas (aqui). Em nosso exemplo, utilizamos a taxa de 0,25%, que é a mais comum.

terça-feira, 10 de março de 2015

Novidades no Tesouro Direto

Nesta quarta-feira foram anunciadas várias novidades no programa Tesouro Direto, que é a plataforma de compra e venda de títulos públicos federais, diretamente para pessoas físicas. No presente artigo, apresentaremos todas as novidades implementadas pela Secretaria do Tesouro Nacional (STN).

Liquidez diária para recompra de títulos


Uma das maiores reclamações dos investidores do Tesouro Direto era a falta de liquidez na hora de revender os títulos públicos de volta para o Tesouro Nacional. Até então, o Tesouro Nacional recomprava os títulos públicos apenas às quartas-feiras. A partir de agora, os investidores poderão revender seus títulos todos os dias úteis, a partir das 18h até às 5h. Nos fins de semana e feriados a plataforma ficará aberta todo o dia para tal operação. Já a liquidação financeira será realizada no dia útil subsequente.

Nome fantasia dos títulos públicos

Muitos investidores reclamavam (com razão) do nome dos títulos públicos, pois eles eram pouco explicativos das características de cada um dos títulos. O Tesouro Nacional decidiu então que cada título público receberá um nome fantasia. Os velhos investidores, porém, podem ficar despreocupados. Os nomes de batismo de cada título permanecerão. Abaixo, segue a lista de títulos públicos, com nome de batismo e o novo nome fantasia:
  • Letra Financeira do Tesouro - Tesouro Selic;
  • Letra do Tesouro Nacional - Tesouro Prefixado;
  • Nota do Tesouro Nacional Série F - Tesouro Prefixado com Juros Semestrais;
  • Nota do Tesouro Nacional Série B Principal - Tesouro IPCA;
  • Nota do Tesouro Nacional Série B - Tesouro IPCA com Juros Semestrais.

Novos títulos

Junto com as novidades do Tesouro Direto, foram disponibilizados dois novos títulos públicos na plataforma do Tesouro Direto. São eles:
  • Tesouro Selic (LFT), com vencimento em 7 de março de 2021;
  • Tesouro Prefixado (LTN), com vencimento em 1º de janeiro de 2021.

Novo ambiente de transação

Para coroar todas as mudanças, o pessoal do Tesouro Nacional reformulou o ambiente de transações do Tesouro Direto, tornando-o mais amigável, mais limpo, bonito e fácil de navegar.

Na tela inicial é possível uma rápida consulta à composição de sua carteira, em um gráfico do tipo "pizza", além de uma área destinada aos avisos do Tesouro Direto. Ainda na página inicial, o Tesouro Nacional disponibiliza um orientador financeiro e a tabela com os títulos disponíveis para compra, taxas e preços.

Antes de terminar o artigo, eu não podia deixar de parabenizar a equipe do Tesouro Nacional responsável pelas mudanças no Tesouro Direto. Sem exceção, foram todas positivas.

Artigo escrito por Flávio Girão Guimarães.

quarta-feira, 11 de fevereiro de 2015

Vida e morte de uma LTN: LTN 01012015


O ano de 2015 começou com o vencimento de um título público. Trata-se da Letra do Tesouro Nacional (LTN) com vencimento em 1º de janeiro de 2015. Neste artigo, vamos analisar como tal título se comportou, desde o seu lançamento, em janeiro de 2011. Assim, será possível ao leitor entender um pouco melhor o funcionamento de uma LTN, desde seu lançamento (nascimento), até seu vencimento (morte).

Como funciona uma LTN?

Para começar, o básico. A LTN é um título prefixado sem pagamento de juros semestrais. Ou seja, ao comprar o título, o investidor pode revendê-lo no mercado secundário, antes de seu vencimento, ou então aguardar até o vencimento do título, quando então a Secretaria do Tesouro Nacional (STN) fará o repagamento do título. Para entender um pouco mais do funcionamento de uma LTN, leia nosso artigo abaixo:


A LTN que iremos analisar no presente artigo venceu em 1º de janeiro de 2015 (01/01/2015). Por essa razão, tal título é apresentado na plataforma do Tesouro Direto como LTN 01012015.

Rentabilidade da LTN 01012015

O lançamento da LTN 01012015 aconteceu em 3 de janeiro de 2011. Neste dia, a STN vendeu, através de leilão, as LTN para o primeiro grupo de investidores. Essa operação é chamada de oferta primária. A partir de então e até o vencimento, toda é qualquer negociação é conhecida como oferta secundária (ou mercado secundário). No seu lançamento, a LTN 01012015 rendia 12,25% ao ano.

A partir de então, a rentabilidade da LTN 01012015 passou a ser determinada pelas condições de mercado e pelos juros vigentes na economia brasileira. Para ilustrar a rentabilidade do título ao longo de sua vida, preparamos um gráfico com a evolução de seu prêmio, do lançamento ao vencimento:

Prêmio LTN 01012015 (% ao ano)

Abaixo apresentamos a evolução da LTN 01012015, para os investidores que adquiriram o título na oferta primária e que carregaram os títulos até o vencimento. Iremos comparar a evolução da LTN 01012015 com a evolução da Letra Financeira do Tesouro (LFT), com vencimento em 7 de março de 2015 (ou LFT 07032015). A LFT é um título posfixado, com rentabilidade atrelada à variação da taxa Selic. Por essa razão, a LFT é o título público com o menor risco de mercado disponível na plataforma do Tesouro Direto. Para saber um pouco mais sobre o funcionamento da LFT, clique aqui.

LTN 01012015 vs. LFT 07032015 (03/01/2011 = 100)

Para facilitar a comparação, nós simulamos a variação de dois portfólios com valor igual a 100 em 3 de janeiro de 2011 (data de lançamento da LTN 01012015). A partir de então, um portfólio passou a variar de acordo com a evolução dos preços da LTN 01012015, enquanto o outro portfólio acompanhou os preços da LFT 07032015. No fim das contas, o investidor que escolheu a LTN, terminou com um portfólio de 158,47, enquanto o investidor que escolheu a LFT acabou com um portfólio valendo 145,53. Em outras palavras, o investidor que apostou na LTN 01012015 ganhou 58,47% desde 3 de janeiro de 2011 até 1º de janeiro de 2015. Já o investidor da LFT ganhou 45,53% no mesmo período. Uma diferença de 12,95% ao longo de 4 anos.

Porém, como vimos anteriormente, as taxas da LTN variam de acordo com as condições macroeconômicas do país e especialmente com as taxas de juros praticadas. Durante sua vida, a LTN 01012015 alcançou a máxima em 4 de abril de 2011 (13,19% ao ano). Abaixo, apresentamos a evolução da LTN 01012015, em comparação com a LFT 07032015, desde 4 de abril de 2011 até o vencimento do título, em 1º de janeiro de 2015:

LTN 01012015 vs. LFT 07032015 (01/04/2011 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 1º de abril de 2011, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 58,87% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 41,57%. Uma diferença de 17,18%.

Já o "azarado" investidor que adquiriu a LTN 01012015 em 7 de dezembro de 2012, quando o título alcançou a mínima de 7,50% ao ano, viu seu investimento crescer a taxa menor que a taxa obtida pelo investidor que apostou na LFT:
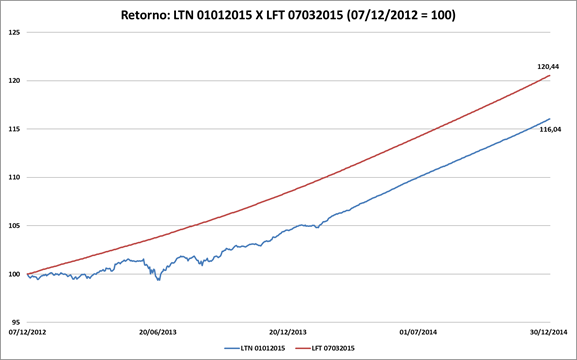
LTN 01012015 vs. LFT 07032015 (07/12/2012 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 12 de dezembro de 2012, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 16,04% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 20,44%. Uma diferença de -4,51%.

Risco da LTN 01012015

Por ser um título prefixado, o preço da LTN no vencimento não é alterado, qualquer que seja o nível das taxas de juros praticados no mercado. Porém, alterações na curva de juros impactam no preço corrente da LTN. Aumentos nos juros praticados no mercado tem como efeito uma diminuição no valor das LTN. Por outro lado, queda nos juros de mercado tem efeito contrário, aumentando o preço dos títulos prefixados, como as LTN.

Quanto mais distantes do vencimento, mais pronunciadas serão as variações de preços de um título prefixado decorrentes de alterações nos juros. Um efeito já explicado aqui mesmo no blog no artigo Tesouro Direto: títulos longos vs. títulos curtos. E nossa LTN 01012015 não fugiu dessas duas características. Na figura abaixo apresentamos o desvio-padrão dos retornos de nossa LTN. Quanto maior o desvio-padrão, maior a oscilação do retorno em relação à sua média.

Desvio-padrão dos retornos: LTN 01012015 vs. LFT 07032015

Como pode ser visto, o desvio-padrão dos retornos não se comporta de forma linear, pois é diretamente correlacionado com o desvio-padrão dos preços da LTN 01012015. Já os preços das LTN está diretamente correlacionado às taxas de juros de mercado e ao prazo para o vencimento. Porém, podemos perceber a tendência de queda do risco, na medida que a LTN 01012015 se aproxima de seu vencimento. A partir de meados de 2014, seis meses antes de seu vencimento, os retornos da LTN 01012015 apresentaram desvio-padrão muito baixos, semelhantes aos percebidos pelos detentores de títulos posfixados, como a LFT 07032015, também apresentada na figura acima.

Porém, o investidor que adquire uma LTN e decide mantê-la até o vencimento, deve relativizar o desvio-padrão dos retornos. Já que o preço do título no momento da aquisição irá determinar o retorno do investidor. O que torna a LTN um título excepcional para quem tem um compromisso financeiro em uma data futura, visto que o valor da LTN será R$ 1 mil no vencimento, faça chuva, faça sol. Já o investidor que deseja negociar a LTN antes de seu vencimento, ficará exposta às variações e humores do mercado, como vimos acima. 

Conclusão

A LTN 01012015 surgir em janeiro de 2011. No seu lançamento, o preço de cada título era de R$ 630,77. Em 1º de janeiro de 2015, no vencimento, tal título valia exatos R$ 1 mil, gerando um retorno de 58,47% no período (12,25% ao ano).

O melhor retorno da LTN 01012015 aconteceu em 1º de abril de 2014. Quem comprou o título nesse dia teve retorno de 13,19% ao ano*. Já o pior retorno ficou com os investidores que adquiriram o papel em 07/12/2012, pois nessa data os juros pagos pelo papel se situaram na mínima de 7,50% ao ano.*

As LTN são títulos prefixados, cujo valor no vencimento é exatamente R$ 1 mil. A LTN 01012015 não é exceção. Por essa razão, tais títulos são indicados para os investidores que tem um compromisso financeiro certo e futuro, como o pagamento das chaves de um apartamento, ou pagamento das mensalidades da faculdade de um filho etc. 

Os preços das LTN oscilam ao sabor dos juros vigentes no país. Quanto maior os juros, menor o preço das LTN. Juros menores, por sua vez, impulsionam o preço dos títulos prefixados. Como pode ser visto no artigo, a LTN 01012015 apresentou exatamente esse comportamento.

Assim sendo, um investidor que adquire uma LTN saberá de antemão a rentabilidade de seu investimento. Porém isso somente será verdade se ele mantiver o título até o vencimento. Se no meio do caminho ele resolver vender o título, estará sujeito às taxas de juros correntes, o que pode implicar em perdas ou ganhos.

Por fim, ao analisarmos o comportamento da LTN 01012015, demonstramos que as oscilações no preço das LTN são maiores quanto maior for o prazo para o vencimento. Os preços (e retornos) dos títulos com prazo de vencimento curto costumam oscilar menos que os.preços (e retornos) dos títulos com prazo de vencimento mais dilatados.

Rest in peace, LTN 01012015!

Artigo escrito por Flávio Girão Guimarães.

* supondo que o investidor mantenha o título até o seu vencimento.

quarta-feira, 20 de agosto de 2014

LFT - Letra Financeira do Tesouro

A Letra Financeira do Tesouro, também conhecida por LFT, é um título público de emissão do Tesouro Nacional pós-fixado e sem pagamento de cupom.

Como funciona a LFT

O valor da LFT é determinado posteriormente à sua emissão (pós-fixado) e, ao adquirir o tal título, o investidor receberá do Tesouro Nacional o pagamento correspondente ao valor integral do título na data de seu vencimento (sem pagamento de cupom).

No caso específico da LFT, seu valor é determinado através da variação da taxa Selic, determinada pelo Banco Central do Brasil. Ou seja, o investidor que adquirir uma LFT receberá na data de vencimento do título (ou ao vender o título no mercado secundário) uma rentabilidade equivalente à variação da taxa Selic no período em que mantiver o título em carteira. Abaixo, reproduzimos o fluxo de pagamento da LFT, disponível na página do Tesouro Direto na internet (aqui).

Para quem é indicada a LFT?

Por ser um título pós-fixado, o preço único da LFT costuma ter pouca variação diária. Os retornos diários da LFT refletirão a variação diária da taxa Selic, que será pequena porém constante (baixo risco de mercado). Portanto, tal título é indicado para o investidor conservador, que prefere receber pouco porém com baixo risco.

Tal título também é indicado para quem está dando os primeiros passos na plataforma do Tesouro Direto. Com a LFT é possível aprender, entre outros, como comprar um título público, como e quando vender um título público, os custos envolvidos, como acessar o extrato de sua carteira de títulos na internet etc. Tudo isso, correndo um risco de mercado muito, muito baixo.

Por fim, a LFT é considerado um título "defensivo", que pode ser utilizado em períodos de alta volatilidade no mercado, quando são percebidas amplas variações da curva de juros.

Para conhecer a metodologia completa de precificação da LFT, clique aqui.

Artigo escrito por Flávio Girão Guimarães.

Outros artigos recomendados:

    segunda-feira, 14 de julho de 2014

    Fale conosco: Tesouro Direto

    Recebemos um comentário no artigo Rentabilidade e risco Passado do Tesouro Direto, que gostaríamos de compartilhar com os demais leitores:

    "Tenho 4 LTN com vencimento em 2016. 10 NTN-B Principal com vencimento em 2019 e 1 LFT com vencimento em 2017. Perguntas: até quando é aconselhável comprar o mesmo titulo considerando impostos? Posso aplicar R$ 6 mil por mês, como aplicar para juntar R$ 300 mil no menor tempo? O Tesouro Direto é melhor que a poupança, mesmo considerando impostos e taxa da corretora?"

    Tributação Tesouro Direto

    Para saber um pouco mais sobre a tributação do imposto de renda, aplicável aos títulos negociados no Tesouro Direto, recomendamos a leitura do artigo Tributação de investimentos - Tesouro Direto, mas, de forma resumida, para pagar a alíquota mínima de IR (15%), deve-se comprar títulos cujo vencimento sejam superiores a 2 anos e vendê-los somente após 2 anos de carregamento (ou carregá-los até o vencimento). 

    Longo prazo vs. curto prazo

    Quanto à pergunta sobre como juntar R$ 300 mil no menor tempo, isso depende do apetite ao risco. Geralmente, os títulos públicos com vencimento mais longo são mais rentáveis, mas, ao mesmo tempo, mais arriscados, já que seus preços costumam oscilar bastante, como explicamos no artigo Tesouro Direto: títulos longos vs. títulos curtos.

    Poupança vs. Tesouro Direto

    Por fim, seria o Tesouro Direto melhor que a poupança? Bem, eu particularmente acho que sim. Para exemplificar isso, temos dois artigos que que compara a evolução dos títulos públicos vendidos no Tesouro Direto vis-à-vis a rentabilidade da poupança. Trata-se do nosso tradicional Rentabilidade e risco Passado do Tesouro Direto. Mas lembre-se da velha máxima que diz que rentabilidade passada não representa garantia de rentabilidade futura.

    O futuro a Deus pertence (pelo menos para quem acredita em Deus), mas é possível simular a rentabilidade futura dos principais investimentos de baixo risco, através de nossa Calculadora: Poupança X Fundo DI X CDB X Tesouro Direto X LCI/LCA. Podemos ver que atualmente a poupança só ganha dos demais investimentos se o investidor escolher bancos e corretoras que cobram taxas muito, muito altas. Portanto, cabe ao investidor, e somente a ele, correr atrás de melhores taxas e condições para realizar seus investimentos.

    Artigo escrito por Flávio Girão Guimarães.


    terça-feira, 3 de junho de 2014

    Rentabilidade e Risco Passado do Tesouro Direto - maio de 2014

    Segue abaixo a rentabilidade bruta passada dos títulos públicos à venda no Tesouro Direto (TD) em 31 de maio de 2014. Para fins de comparação, iremos publicar a variação do DI-CETIP, que é a base para a remuneração dos CDBs pós-fixados e referência dos fundos de renda fixa de curto prazo. Também iremos publicar a rentabilidade da poupança (cálculo antigo e cálculo novo).

    A tabela abaixo foi elaborada através da evolução dos dos preços únicos dos títulos públicos (PU), obtidos diretamente do site da Secretaria do Tesouro Nacional (STN). Ou seja, a tabela abaixo demonstra o que aconteceu no mês de maio de 2014 e meses anteriores, não devendo servir de base para o que pode vir a acontecer nos próximos meses. Lembramos que, para se obter a rentabilidade líquida (o que realmente vai para o seu bolso), é necessário descontar da rentabilidade bruta as taxas cobradas por seu agente de custódia, bem como o do Imposto de Renda devido.

    Neste mês foram pagos cupons das NTN-B com vencimento em maio, num total de R$ 71,86 por título.


    No mês de maio houve a continuação do processo de queda generalizada das taxas de juros de mercado, com consequente elevação do preços dos títulos públicos vendidos no Tesouro Direto. O destaque do mês ficou com a NTN-B Principal com vencimento em maio de 2035, que teve elevação de +12,78%, ante o CDI, cuja variação em abril foi de +0,86%. Porém, isso deve ser visto com muito cuidado, como veremos abaixo.

    Como de costume, apresentamos o desvio-padrão dos retornos dos títulos públicos do Tesouro Direto. O desvio-padrão é uma medida comum de risco de mercado, pois, quanto maior o desvio-padrão, maior é a dispersão dos retornos em relação à média histórica (tendo como hipótese uma distribuição-normal dos retornos). Quanto maior o desvio-padrão, maiores serão as oscilações dos retornos em relação à média. Em outras palavras, quanto maior o desvio-padrão, maior o risco.

    O desvio-padrão da NTN-B Principal 2035, destaque deste mês, é o mais elevado entre os títulos negociados no Tesouro Direto. Por essa razão, tal título tem amplas variações, como a apresentada em maio. Aliás, esta é uma característica comum em títulos públicos com vencimentos longos, cujos preços costumam oscilar acima da média. Ou seja, são títulos indicados para quem tem sangue frio para especular, ou então para quem vai manter o título até o vencimento, o que pode demorar um bom tempo.

    Ou seja, vale a velha máxima do mercado financeiro que diz: para perseguir maiores retornos, é necessário correr maiores riscos.

    Importante ressaltar que este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos no TD e, para melhor entendimento do programa e das características dos títulos públicos negociados através desta plataforma, recomenda-se a leitura cuidadosa do regulamento, bem como a leitura de outros artigos, a realização de cursos e consulta à excelente página do programa no site da Tesouro Nacional.

    Tabela e artigo elaborados por Flávio Girão Guimarães.

    Outros artigos sobre o Tesouro Direto:

    segunda-feira, 7 de abril de 2014

    Poupança X Fundo DI X CDB X Tesouro Direto X LCI/LCA

    Atualizado em 07/04/2014.

    É extremamente recomendável ter uma poupança para emergências. Ter à disposição algo como seis meses de despesas é o mínimo recomendável. Desta forma você poderá enfrentar imprevistos com tranquilidade.

    Além disso, caso tenha a infelicidade de perder o emprego, uma poupança equivalente a seis meses de salário permitirá que você procure outra ocupação, compatível com a sua formação e experiência, sem ter que aceitar a primeira vaga que te oferecem.

    Para esse tipo de reserva, é recomendável a escolha de aplicações que lhe garantam liquidez imediata e baixo risco, mesmo que isso implique em uma remuneração mais modesta. Por essa razão, o Blog ABC do Dinheiro apresenta a Calculadora: Poupança X Fundo DI X CDB X LFT X LCI/LCA.

    Nossa calculadora permite que você escolha, livremente:
    • o valor que deseja investir;
    • o período que se pretende investir (de 1 a 60 meses);
    • a taxa Selic (ao ano), que remunera as Letras Financeiras do Tesouro (LFT);
    • a variação do DI (ao ano), que remuneram os fundos DI e os CDBs pósfixados;
    • a taxa de administração do fundo DI;
    • a taxa de custódia da corretora/banco, para compras no Tesouro Direto;
    • o percentual do DI para os CDBs pósfixados; e
    • o percentual do DI para as LCI/LCA.

    1 insira neste campo a taxa de administração (% ao ano) do fundo de investimento;
    2 insira neste campo a taxa do agente de custódia (% ao ano) utilizado nas operações do Tesouro Direto;
    3 insira neste campo o percentual do DI que o CDB rende (ex: 85% do DI);
    4 insira neste campo o percentual do DI que o LCI/LCA rende (ex: 75% do DI);

    Com essas informações você pode obter uma estimativa do valor gerado pelo seu investimento inicial, já líquido do imposto de renda.

    Lembro que tanto o CDB como as LCI e LCA são títulos de crédito emitido por bancos, ou seja, representam dívidas dos bancos com o investidor e, portanto, estão sujeitos ao risco de crédito da instituição financeira que os emite. Tais investimentos são garantidos pelo Fundo Garantidor de Créditos - FGC, (em até R$ 250 mil por CPF). O FGC também cobre os depósitos em poupança. Já os fundos de investimentos e as aplicações no Tesouro Direto não contam com a cobertura do FGC.

    Importante ressaltar que este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos.

    Artigo escrito por Flávio Girão Guimarães.

    terça-feira, 25 de fevereiro de 2014

    Títulos prefixados: comprar, vender ou carregar, eis a questão!

    Vai subir ou vai descer?
    Fomos presenteados com uma intrigante pergunta na área de comentários do artigo Rentabilidade e risco passado do Tesouro Direto que gostaríamos de compartilhar com os demais leitores:

    "É correto afirmar que: caso a expectativa de inflação/juros aumente, títulos prefixados como as LTN e as NTN-F deveriam ser imediatamente vendidos ao invés de carregá-los até o vencimento?"

    Sim e não. Explico: se você está especulando no curto prazo com títulos prefixados, tais como as Letras do Tesouro Nacional (LTN) e as Notas do Tesouro Nacional - Série F (NTN-F) e não pretende carregá-los até o vencimento, você deve se preocupar com as variações da taxa de juros, comprando os títulos quando sua expectativa é de queda das taxas, e vendendo os mesmos quando você tem expectativa que os juros vão subir (para conter uma alta da inflação, por exemplo). 

    Porém, se você pretende carregar os títulos até o vencimento, sugiro que você não tente especular comprando e vendendo os títulos sempre que suas expectativas mudarem de direção, pois, é muito comum errar o momento certo de comprar e vender os títulos e, assim, ao invés de ganhar com a especulação, você acaba perdendo com a mesma. 

    Lembro também que, além de você e eu, o mercado é composto por uma infinidade de investidores, muitos deles profissionais, que possuem um conjunto quase ilimitado de informações e conhecimentos que investidores comuns, como eu e você, não possuímos. Por essa razão é muito difícil "bater" o mercado. 

    Além disso, lembre-se que o Imposto de Renda sobre o ganho de capital obtido com a aquisição de títulos públicos tem alíquotas decrescentes, de acordo com o prazo de manutenção dos títulos com você. Se você compra e vende os títulos públicos constantemente, estará sujeito à alíquota mais elevada de IR, 22,50% sobre o ganho de capital. Para maiores detalhes, leia o artigo Tributação de investimentos - Tesouro Direto. 

    Por fim, eu indico os títulos prefixados os investidores que tenham compromissos em data futura certa, tal como a entrada de um imóvel (ou o pagamento das chaves), o pagamento de uma dívida, da faculdade de um filho etc. Como o valor dos títulos prefixados já é sabido de antemão, é fácil calcular quantos títulos serão necessários para cumprir o(s) tal(is) compromisso(s).

    Artigo escrito por Flávio Girão Guimarães.

    Quer saber mais sobre o Tesouro Direto e os títulos prefixados? Sugerimos os seguintes artigos já publicados no ABC do Dinhero:

    segunda-feira, 27 de janeiro de 2014

    Tesouro Direto: novos títulos

    O Tesouro Nacional (TN) introduziu hoje (27/01/2014) dois novos títulos públicos no programa Tesouro Direto (TD). São eles:


    • Letra do Tesouro Nacional (LTN), com vencimento em 01/01/2018; e
    • Nota do Tesouro Nacional - série F (NTN-F), com vencimento em 01/01/2025.

    Também hoje, deixam de ser negociados os seguintes títulos:
    • LTN, com vencimento em 01/01/2016; e
    • NTN-F, com vencimento em 01/01/2023.

      A LTN com vencimento em 01/01/2018 é um título prefixado, ou seja, na data de seu vencimento seu valor será igual a R$ 1 mil. Portanto, no momento da compra da LTN o investidor fixa o retorno que terá ao carregar o título até o vencimento. Na data de seu lançamento (27/01/2014), tal título rendia 13,11% ao ano.

      Já a NTN-F , com vencimento em 01/01/2025, também é um título prefixado. Porém, além do recebimento de R$ 1 mil por título, na data de vencimento, a NTN-F paga semestralmente juros de R$ 48,81 por título, o chamado cupom de juros. Na data de seu lançamento (27/01/2014), a NTN-F 01/01/2015 rendia 13,37% ao ano.

      Tais títulos são indicados para quem tem um compromisso com data próxima à data de vencimento dos títulos. Por serem títulos prefixados, os preços das LTN e as NTN-F, especialmente quando distantes da data de vencimento, oscilam muito. Portanto, não são indicados para quem não suporta volatilidade. Porém, como dissemos antes, tais títulos valerão R$ 1 mil na data de vencimento. Faça chuva, faça sol.

      Artigo escrito por Flávio Girão Guimarães.

      terça-feira, 14 de janeiro de 2014

      Tributação de investimentos - Tesouro Direto

      Dando continuidade à série de artigos sobre tributação de investimentos, vamos falar sobre a tributação incidente sobre os rendimentos auferidos com os títulos públicos negociados no Tesouro Direto.

      Tal como explicamos no artigo Tributação de Investimentos - fundos de investimento em renda fixa, são dois os impostos que incidem sobre os ganhos com títulos de renda fixa (títulos públicos inclusive): Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários (IOF) e o Imposto de Renda (IR). Ambos os tributos incidem sobre o ganho de capital, ou seja, sobre a rentabilidade auferida.


      O IOF para os títulos públicos é cobrado no momento do resgate ou no pagamento de cupom, aplicando um percentual sobre o valor do ganho de capital. Outra característica do IOF nesse caso é que a alíquota é decrescente, a depender do prazo da aplicação. A alíquota varia de 96% (resgate após um único dia de aplicação) até 0% para aplicações superiores a 30 dias. Ou seja, acima de um mês de aplicação em fundo de investimento de renda fixa, o eventual ganho de capital é isento de IOF.

      A incidência do IR para os títulos públicos é apurado de acordo com as seguintes alíquotas:
      •  22,5% (vinte e dois inteiros e cinco décimos por cento), em aplicações com prazo de até 180 (cento e oitenta) dias;
      • 20% (vinte por cento), em aplicações com prazo de 181 (cento e oitenta e um) dias até 360 (trezentos e sessenta) dias;
      •  17,5% (dezessete inteiros e cinco décimos por cento), em aplicações com prazo de 361 (trezentos e sessenta e um) dias até 720 (setecentos e vinte) dias;
      • 15% (quinze por cento), em aplicações com prazo acima de 720 (setecentos e vinte) dias.
      As semelhanças com os fundos de investimento em renda fixa encerram aqui. O IR dos títulos públicos é recolhido no momento do resgate ou no pagamento de cupom semestral das NTN-B, NTN-C e NTN-F. Desta forma, ao realizar o resgate ou ao receber o cupom, o mesmo será creditado em sua conta já descontado do IR.

      Se nos fundos de investimentos em renda fixa nós tínhamos o chamado come-cotas, na tributação de títulos públicos temos o chamado método PEPS (Primeiro que Entra é o Primeiro que Sai). Ou seja, no momento que você efetua um resgate de títulos do Tesouro Direto, primeiro são resgatados e tributados os títulos adquiridos inicialmente, para depois serem resgatados e tributados os títulos que foram adquiridos depois.

      De uma forma simples, suponha que você tenha uma carteira com duas Letras Financeiras do Tesouro (LFT): uma das LFT foi adquirida há 3 anos; e outra LFT que foi adquirida a 3 meses. Caso você realize o resgate das duas LFT, a tributação seria feita da seguinte forma:

      • alíquota de 15,0% sobre os ganhos de capital da LFT adquirida há 3 anos; e
      • alíquota de 22,5% sobre os ganhos de capital da LFT adquirida há 3 meses.

      Como o investimento mais recente tem prazo superior a 30 dias, não há incidência de IOF.

      Artigo escrito por Flávio Girão Guimarães.

      Outros artigos da série:

      terça-feira, 7 de janeiro de 2014

      Um ano de chumbo para o Tesouro Direto

      Exatamente há um ano, publicamos o artigo Um ano de ouro para o Tesouro Direto. Naquele artigo, demonstramos que os títulos públicos negociados no Tesouro Direto foram, de longe, os investimentos mais rentáveis daquele ano, superando poupança, ouro, o dólar, a bolsa de valores etc. Porém...

      Como todo investimento, os títulos públicos carregam riscos que devem ser sempre considerados. O ano de 2013, como veremos, foi um ano de perdas consideráveis para os investidores do Tesouro Direto, na contramão dos resultados de 2012.

      A tabela abaixo é uma velha conhecida dos leitores do Blog ABC do Dinheiro. Mensalmente apresentamos a rentabilidade e risco passada dos títulos negociados no Tesouro Direto. Tal tabela é elaborada através dos dos preços históricos dos títulos públicos (PU) obtidos no site da STN, levando-se em consideração os eventuais juros pagos ao longo do período, conhecidos como cupons.

      Experimentamos em 2013 uma alta expressiva dos juros de mercado e, quando os juros sobem, o preço dos títulos prefixados (LTN e NTN-F), bem como o preço dos títulos indexados ao IPCA (NTN-B e NTN-B Principal) tem redução. Resumo da ópera: com exceção da Letra Financeira do Tesouro (LFT), que é o único título público pósfixado à venda no Tesouro Direto, TODOS os títulos perderam valor. Os títulos com vencimento posterior a 2020 tiveram perdas superiores a 10%. Os investidores das NTN-B com vencimento em 2035 amargaram uma perda superior a 30%!

      Recomendamos a quem já investe ou pretende investir em títulos públicos que não desanime por conta da rentabilidade apresentada pelos títulos negociados no Tesouro Direto no ano de 2013. Dependendo do seu objetivo de investimento (reserva de emergência, aposentadoria, compra programada etc.), o Tesouro Direto pode oferecer excelentes possibilidades. Volta e meia apresentamos no Blog interessantes estratégias de investimento com utilização de títulos públicos.

      Outro fator importante a se considerar é que a tabela acima apresenta a rentabilidade dos títulos obtida através da variação dos preços à mercado. Ou seja, apenas o investidor que vendeu seu título ao longo de 2013 sentiram no bolso o prejuízo. Quem manteve os títulos em carteira e pretende carregar tais títulos até o vencimento não terá perdas financeiras, já que tanto os títulos prefixados (LTN e NTN-F), como os títulos indexados ao IPCA (NTN-B e NTN-B Principal) são vendidos com deságio. Ou seja, sempre valerão mais na data de vencimento do que valiam na data de compra.

      Obviamente, nunca é demais lembrar que rentabilidade passada não é garantia de rentabilidade futura e que este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento.

      quarta-feira, 16 de outubro de 2013

      É possível ganhar acima de 1% ao mês no Tesouro Direto?

      Em nosso artigo Rentabilidade e Risco Passado do Tesouro Direto recebemos vários comentários e perguntas de nossos leitores. Uma delas me chamou atenção. Gostaria de compartilhar com todos vocês:

      "Sendo bem simplista, eis uma indagação: vocês acham que, com muito estudo, é possível auferir rendimentos acima de 1% ao mês com os títulos públicos? Entendo que há várias variáveis a serem consideradas, no entanto, gostaria de saber se há alguma possibilidade real desses ganhos para uma pessoa que se interessa pelo assunto e acompanha as oscilações diuturnamente."

      Sendo bem simplista, é possível auferir rendimentos superiores a 1% ao mês com títulos públicos. Mas para isso você será exposto a muitos riscos e restrições. Explico.

      No momento que eu escrevo (16/10/13), o título público com maior prêmio disponível para compra no Tesouro Direto, a NTN-F com vencimento em 1º de janeiro de 2023, tinha um prêmio de 11,65% ao ano (equivalente a 0,92% ao mês). Lembre-se que estamos tratando da rentabilidade bruta da NTN-F em questão.

      Para se chegar à rentabilidade líquida, devemos descontar deste valor: as taxas pagas ao seu banco ou à sua corretora, que variam de 0% a 2% ao ano; a taxa da Companhia Brasileira de Liquidação e Custódia, que como o próprio nome revela é responsável pela custódia e liquidação dos títulos públicos (0,30% ao ano); e o imposto de renda sobre o ganho de capital, cujas alíquotas variam de 22,5% a 15%, dependendo do prazo do investimento.

      Portanto, não é possível hoje comprar um título público, carregar até o vencimento, e auferir uma rentabilidade superior a 1% ao mês.

      Para tentar auferir rentabilidade superior, seria necessário tentar ganhar com o movimento da curva de juros e a marcação do preço dos títulos à mercado. De uma maneira bem simples, funciona assim: toda vez que os juros de mercado sobem, o preço dos títulos públicos (LTN, NTN-B e NTN-F) caem. O contrário também é verdade: cai os juros, sobe o preço dos títulos públicos.

      A curva de juros não sobe ou desce necessariamente em movimentos paralelos. Ou seja, pode ser que os juros de curto prazo subam e os juros de longo prazo não subam (e vice versa). Bons gestores de renda fixa ganham dinheiro com esses movimentos.

      Ou seja, para auferir ganhos superiores aos ganhos que você teria apenas com o carregamento dos títulos públicos até o vencimento, você teria que oportunamente adquirir títulos públicos no momento de alta dos juros e, quando os mesmos estivessem em queda, realizar o lucro. Parece simples, mais é quase uma ciência, que envolve conceitos avançados de matemática financeira e finanças (precificação de títulos, arbitragem, risco de mercado etc).

      A estratégia acima implica em mais custos, já que demanda uma negociação mais frequente dos títulos públicos, bem como um aumento considerável do risco de mercado, já que você estará explorando as variações diárias dos preços dos títulos. E tal risco pode te levar a perdas consideráveis. Basta ver o rendimento das NTN-B neste ano de 2013 no nosso artigo Rentabilidade e Risco Passado do Tesouro Direto.

      Outro impeditivo de tal estratégia é que somente às quartas-feiras o Tesouro Nacional (TN) recompra os títulos públicos dos investidores. Ou seja, de nada adianta você querer se desfazer dos títulos públicos em outro dia da semana que não seja uma quarta-feira. Só essa restrição acaba com qualquer pretensão de um “trader” de renda fixa.

      Pessoalmente, desaconselho pessoas que queiram utilizar o Tesouro Direto para negociar títulos públicos com frequência. A plataforma do TN é indicada para os investidores de longo prazo que compram um título e carregam até o vencimento, independentemente das variações da curva de juros. É menos arriscado e menos custoso.

      Outros artigos sobre Tesouro Direto, clique aqui:
      Artigo escrito por Flávio Girão Guimarães.