Mostrando postagens com marcador Renda Fixa. Mostrar todas as postagens

segunda-feira, 21 de setembro de 2015

É possível ganhar acima de 1% ao mês com baixo risco. Saiba como

Se o mês de agosto de 2015 foi dos piores para quem investiu em títulos públicos adquiridos no Tesouro Direto, em especial os prefixados (Tesouro Prefixado com ou sem Juros Semestrais) ou indexados ao IPCA (Tesouro IPCA com ou sem Juros Semestrais), o mês de setembro traz excelente notícia para quem quer investir com rentabilidade e baixíssimo risco. Saiba Como nesse artigo.

Risco de crédito


Parece estranho começar o artigo tratando de risco, afinal de contas o título dessa postagem trata de claramente de rentabilidade, e que rentabilidade. Mas todo investidor precavido deve escolher com sabedoria onde aportar seus recursos. E saber os riscos envolvidos em um investimento é a forma mais sábia de investir.

Não, o Tesouro Direto não é isento de riscos. Como qualquer credor, o governo brasileiro pode, um dia, deixar de honrar seus compromissos junto a seus credores. Aliás isso já aconteceu algumas vezes, especialmente em relação à dívida externa (1898, 1902, 1914, 1931, 1937, 1961, 1964, 1983, 1986–1987 e 1990). Tal risco é conhecido por risco de crédito.

Porém, entre todos os emissores de dívida, espera-se que o governo seja aquele com maior capacidade de pagamento, ou menor risco de crédito. Isso se deve basicamente a dois fatores que são únicos: capacidade de emissão de moeda e capacidade de aumentar sua receita através do aumento dos impostos. Ou seja, o risco de crédito existe, mas é o menor entre os emissores em moeda local.

Risco de mercado

Outro risco inerente ao investimento em títulos públicos decorre da variação dos preços dos títulos públicos entre a data de compra e a data de venda do título (ou vencimento). Tal variação de preços é comumente conhecida como risco de mercado. Tal risco afeta especialmente os títulos prefixados (Tesouro Prefixado com ou sem Juros Semestrais), mas também está presente nos títulos indexados à inflação (Tesouro IPCA com ou sem Juros Semestrais).

Rentabilidade de 1% com baixo risco

Sim, hoje é possível investir em títulos públicos com rentabilidade superior a 1% (já descontado os custos e o Imposto de Renda). Mas não dá pra saber durante quanto tempo essa janela de oportunidade estará aberta.

Como podemos ver na tabela abaixo, retirada do site do Tesouro Direto em 18/09/2015, às 17:41, os títulos prefixados à venda na plataforma do Tesouro Direto estavam com taxas superiores a 15,64% ao ano (Tesouro Prefixado 2018), chegando a uma máxima de 15,86% ao ano (Tesouro Prefixado com Juros Semestrais 2025).
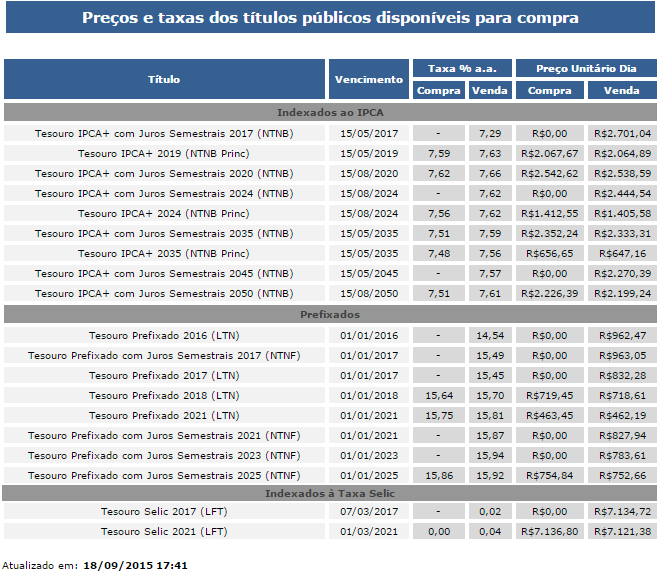


Ou seja, um investidor que neste dia comprasse um Tesouro Prefixado 2018 e o carregasse até o vencimento, em janeiro de 2018, teria garantida uma rentabilidade bruta (antes dos custos e impostos) de 15,64% ao ano. Mesmo com os descontos, alcança-se uma rentabilidade superior a 1% ao ano. Por ano, teríamos a seguinte rentabilidade, custos e impostos:

(+) 15,68% - Rentabilidade Bruta
(-)    0,30% - Taxa de custódia (BMF&Bovespa)
(-)    0,25% - Taxa da Instituição Financeira escolhida pelo investidor*
(=) 15,09% - Rentabilidade antes do Imposto de Renda

(-)    2,26% - Imposto de Renda sobre o ganho de capital (15% depois de 2 anos)
(=) 12,83% - Rentabilidade Líquida (ao ano)

Utilizando a calculadora disponibilizada pelo próprio Tesouro Nacional (aqui), podemos calcular a rentabilidade bruta, custos e impostos para o período compreendido entre o dia 18/09/2015 e 01/01/2018, data de vencimento do título. Nesse caso, alcançaremos uma rentabilidade líquida anual de 12,96% ao ano!

Utilizando nossa Calculadora: conversão de taxas de juros, podemos verificar que uma rentabilidade de 12,96% ao ano equivale a 1,02% ao mês. Touché!

Rentabilidade prefixada = vencimento

É importante salientar que lógica acima só funciona se o investidor adquirir o título e o carregar até o vencimento, quando o Tesouro Nacional então paga R$ 1.000,00 por cada título. Caso o investidor vender o título antes do vencimento, estará sujeito às condições de mercado vigentes, podendo auferir uma rentabilidade diferente da calculada acima.

Funciona com os demais títulos do Tesouro Direto?

Não dá pra ter certeza. O Tesouro Prefixado (com ou sem juros semestrais) são os únicos títulos cuja rentabilidade é sabina no momento da compra, supondo que o investidor permaneça com o título até o vencimento. Por isso, é possível calcular ex-ante a rentabilidade que será auferida.

Já o Tesouro Selic é um título pósfixado, cuja rentabilidade está atrelada à variação da Taxa Selic. Atualmente, tal título rende 14,25% ao ano, insuficiente para que o investidor obtenha 1% ao ano. Porém, se a taxa Selic subir para algo em torno de 15,25% ao ano, tal objetivo será alcançado.

Por fim, o Tesouro IPCA (com ou sem juros semestrais) tem sua rentabilidade composta por uma taxa prefixada e pela variação da inflação, medida pelo IPCA. Como a inflação futura é incerta, incerta também será a rentabilidade de tais títulos. Portanto, difícil afirmar quando e como tais títulos obterão rentabilidade superior a 1% ao mês. Acontece, é claro, mas não da para prever.

Nunca é demais relembrar

Este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos no Tesouro Direto e, para melhor entendimento do programa e das características dos títulos públicos negociados através desta plataforma, recomendamos a leitura cuidadosa do regulamento, bem como a leitura de outros artigos aqui mesmo no ABC do Dinheiro (aqui) ou de outros blogs especializados, bem como a realização de cursos e consultas à página do próprio programa, no site do Tesouro Nacional.

* as taxas cobradas pelas instituições financeiras cadastradas no Tesouro Direto variam de 0,00% ao ano, até 2,00% ao ano. O próprio Tesouro Nacional relaciona as instituições financeiras com as respectivas taxas (aqui). Em nosso exemplo, utilizamos a taxa de 0,25%, que é a mais comum.

quarta-feira, 11 de fevereiro de 2015

Vida e morte de uma LTN: LTN 01012015


O ano de 2015 começou com o vencimento de um título público. Trata-se da Letra do Tesouro Nacional (LTN) com vencimento em 1º de janeiro de 2015. Neste artigo, vamos analisar como tal título se comportou, desde o seu lançamento, em janeiro de 2011. Assim, será possível ao leitor entender um pouco melhor o funcionamento de uma LTN, desde seu lançamento (nascimento), até seu vencimento (morte).

Como funciona uma LTN?

Para começar, o básico. A LTN é um título prefixado sem pagamento de juros semestrais. Ou seja, ao comprar o título, o investidor pode revendê-lo no mercado secundário, antes de seu vencimento, ou então aguardar até o vencimento do título, quando então a Secretaria do Tesouro Nacional (STN) fará o repagamento do título. Para entender um pouco mais do funcionamento de uma LTN, leia nosso artigo abaixo:


A LTN que iremos analisar no presente artigo venceu em 1º de janeiro de 2015 (01/01/2015). Por essa razão, tal título é apresentado na plataforma do Tesouro Direto como LTN 01012015.

Rentabilidade da LTN 01012015

O lançamento da LTN 01012015 aconteceu em 3 de janeiro de 2011. Neste dia, a STN vendeu, através de leilão, as LTN para o primeiro grupo de investidores. Essa operação é chamada de oferta primária. A partir de então e até o vencimento, toda é qualquer negociação é conhecida como oferta secundária (ou mercado secundário). No seu lançamento, a LTN 01012015 rendia 12,25% ao ano.

A partir de então, a rentabilidade da LTN 01012015 passou a ser determinada pelas condições de mercado e pelos juros vigentes na economia brasileira. Para ilustrar a rentabilidade do título ao longo de sua vida, preparamos um gráfico com a evolução de seu prêmio, do lançamento ao vencimento:

Prêmio LTN 01012015 (% ao ano)

Abaixo apresentamos a evolução da LTN 01012015, para os investidores que adquiriram o título na oferta primária e que carregaram os títulos até o vencimento. Iremos comparar a evolução da LTN 01012015 com a evolução da Letra Financeira do Tesouro (LFT), com vencimento em 7 de março de 2015 (ou LFT 07032015). A LFT é um título posfixado, com rentabilidade atrelada à variação da taxa Selic. Por essa razão, a LFT é o título público com o menor risco de mercado disponível na plataforma do Tesouro Direto. Para saber um pouco mais sobre o funcionamento da LFT, clique aqui.

LTN 01012015 vs. LFT 07032015 (03/01/2011 = 100)

Para facilitar a comparação, nós simulamos a variação de dois portfólios com valor igual a 100 em 3 de janeiro de 2011 (data de lançamento da LTN 01012015). A partir de então, um portfólio passou a variar de acordo com a evolução dos preços da LTN 01012015, enquanto o outro portfólio acompanhou os preços da LFT 07032015. No fim das contas, o investidor que escolheu a LTN, terminou com um portfólio de 158,47, enquanto o investidor que escolheu a LFT acabou com um portfólio valendo 145,53. Em outras palavras, o investidor que apostou na LTN 01012015 ganhou 58,47% desde 3 de janeiro de 2011 até 1º de janeiro de 2015. Já o investidor da LFT ganhou 45,53% no mesmo período. Uma diferença de 12,95% ao longo de 4 anos.

Porém, como vimos anteriormente, as taxas da LTN variam de acordo com as condições macroeconômicas do país e especialmente com as taxas de juros praticadas. Durante sua vida, a LTN 01012015 alcançou a máxima em 4 de abril de 2011 (13,19% ao ano). Abaixo, apresentamos a evolução da LTN 01012015, em comparação com a LFT 07032015, desde 4 de abril de 2011 até o vencimento do título, em 1º de janeiro de 2015:

LTN 01012015 vs. LFT 07032015 (01/04/2011 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 1º de abril de 2011, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 58,87% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 41,57%. Uma diferença de 17,18%.

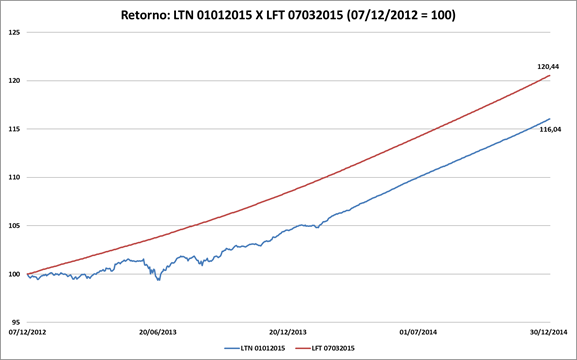
Já o "azarado" investidor que adquiriu a LTN 01012015 em 7 de dezembro de 2012, quando o título alcançou a mínima de 7,50% ao ano, viu seu investimento crescer a taxa menor que a taxa obtida pelo investidor que apostou na LFT:

LTN 01012015 vs. LFT 07032015 (07/12/2012 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 12 de dezembro de 2012, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 16,04% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 20,44%. Uma diferença de -4,51%.

Risco da LTN 01012015

Por ser um título prefixado, o preço da LTN no vencimento não é alterado, qualquer que seja o nível das taxas de juros praticados no mercado. Porém, alterações na curva de juros impactam no preço corrente da LTN. Aumentos nos juros praticados no mercado tem como efeito uma diminuição no valor das LTN. Por outro lado, queda nos juros de mercado tem efeito contrário, aumentando o preço dos títulos prefixados, como as LTN.

Quanto mais distantes do vencimento, mais pronunciadas serão as variações de preços de um título prefixado decorrentes de alterações nos juros. Um efeito já explicado aqui mesmo no blog no artigo Tesouro Direto: títulos longos vs. títulos curtos. E nossa LTN 01012015 não fugiu dessas duas características. Na figura abaixo apresentamos o desvio-padrão dos retornos de nossa LTN. Quanto maior o desvio-padrão, maior a oscilação do retorno em relação à sua média.

Desvio-padrão dos retornos: LTN 01012015 vs. LFT 07032015

Como pode ser visto, o desvio-padrão dos retornos não se comporta de forma linear, pois é diretamente correlacionado com o desvio-padrão dos preços da LTN 01012015. Já os preços das LTN está diretamente correlacionado às taxas de juros de mercado e ao prazo para o vencimento. Porém, podemos perceber a tendência de queda do risco, na medida que a LTN 01012015 se aproxima de seu vencimento. A partir de meados de 2014, seis meses antes de seu vencimento, os retornos da LTN 01012015 apresentaram desvio-padrão muito baixos, semelhantes aos percebidos pelos detentores de títulos posfixados, como a LFT 07032015, também apresentada na figura acima.

Porém, o investidor que adquire uma LTN e decide mantê-la até o vencimento, deve relativizar o desvio-padrão dos retornos. Já que o preço do título no momento da aquisição irá determinar o retorno do investidor. O que torna a LTN um título excepcional para quem tem um compromisso financeiro em uma data futura, visto que o valor da LTN será R$ 1 mil no vencimento, faça chuva, faça sol. Já o investidor que deseja negociar a LTN antes de seu vencimento, ficará exposta às variações e humores do mercado, como vimos acima. 

Conclusão

A LTN 01012015 surgir em janeiro de 2011. No seu lançamento, o preço de cada título era de R$ 630,77. Em 1º de janeiro de 2015, no vencimento, tal título valia exatos R$ 1 mil, gerando um retorno de 58,47% no período (12,25% ao ano).

O melhor retorno da LTN 01012015 aconteceu em 1º de abril de 2014. Quem comprou o título nesse dia teve retorno de 13,19% ao ano*. Já o pior retorno ficou com os investidores que adquiriram o papel em 07/12/2012, pois nessa data os juros pagos pelo papel se situaram na mínima de 7,50% ao ano.*

As LTN são títulos prefixados, cujo valor no vencimento é exatamente R$ 1 mil. A LTN 01012015 não é exceção. Por essa razão, tais títulos são indicados para os investidores que tem um compromisso financeiro certo e futuro, como o pagamento das chaves de um apartamento, ou pagamento das mensalidades da faculdade de um filho etc. 

Os preços das LTN oscilam ao sabor dos juros vigentes no país. Quanto maior os juros, menor o preço das LTN. Juros menores, por sua vez, impulsionam o preço dos títulos prefixados. Como pode ser visto no artigo, a LTN 01012015 apresentou exatamente esse comportamento.

Assim sendo, um investidor que adquire uma LTN saberá de antemão a rentabilidade de seu investimento. Porém isso somente será verdade se ele mantiver o título até o vencimento. Se no meio do caminho ele resolver vender o título, estará sujeito às taxas de juros correntes, o que pode implicar em perdas ou ganhos.

Por fim, ao analisarmos o comportamento da LTN 01012015, demonstramos que as oscilações no preço das LTN são maiores quanto maior for o prazo para o vencimento. Os preços (e retornos) dos títulos com prazo de vencimento curto costumam oscilar menos que os.preços (e retornos) dos títulos com prazo de vencimento mais dilatados.

Rest in peace, LTN 01012015!

Artigo escrito por Flávio Girão Guimarães.

* supondo que o investidor mantenha o título até o seu vencimento.

terça-feira, 4 de fevereiro de 2014

Letras de Crédito Imobiliário (LCI) e Letras de Crédito do Agronegócio (LCA)

Até pouco tempo, as Letras de Crédito Imobiliário (LCI) e as Letras de Crédito do Agronegócio (LCA) eram produtos restritos a investidores de alta renda. Porém, ao longo de 2013 testemunhamos a popularização de tais produtos bancários. Nesse artigo, apresentaremos as características principais das LCI/LCA, suas vantagens e desvantagens, bem como o risco envolvido em sua aquisição.

Tanto a LCI como a LCA são títulos emitidos por instituições financeiras, tendo como lastro as carteiras de crédito dos correspondentes segmentos. Por essa razão, tal como ocorre nos Certificados de Depósitos Bancários (CDB), a remuneração é negociada diretamente entre o cliente e a instituição financeira, ou seja, a remuneração das LCI/LCA vai depender de: 

  • valor investido; 
  • prazo; 
  • liquidez; 
  • volume de outros investimentos na instituição financeira; 
  • etc. 
Por ser um título de crédito, tanto LCI como LCA são garantidas pelo Fundo Garantidor de Crédito (FGC), em até R$ 250 mil por investidor. Para saber um pouco mais sobre o FGC, leia o artigo Proteção do FGC sobe para R$ 250 mil.

As LCI e as LCA têm prazo mínimo de 60 dias e máximo de dois anos. A instituição financeira pode oferecer liquidez diária a partir de 60 dias, nunca antes. Porém, títulos sem liquidez costumam render um pouco mais aos investidores. 

Isenção fiscal 

O grande diferencial das LCI/LCA está no fato de seu rendimento ser isento de imposto da renda (IR). Ou seja, mesmo que uma LCI/LCA renda um pouco menos que outro título investimento em renda fixa (e.g. CDB, título público, fundo de investimento), é possível que o investidor receba um pouco mais, considerando o desconto do IR.

Em nossa Calculadora Poupança X Fundo DI X CDB X Tesouro Direto X LCI/LCA é possível avaliar o efeito da isenção fiscal das LCI/LCA sobre os rendimentos de tais títulos, bem como comparar tais rendimentos com os rendimentos gerados por outros investimentos populares.

Artigo escrito por Flávio Girão Guimarães.

quinta-feira, 21 de novembro de 2013

Renda fixa vs. renda variável


A primeira coisa que a maioria das pessoas pensa quando é questionada sobre a diferença entre renda fixa e renda variável é que a última varia e a primeira não. Essa é a principal dificuldade para entender as variações que ocorrem nos investimentos em renda fixa.

Esse senso comum, que os ativos de renda fixa não sofrem oscilações é errado. o preço de títulos públicos, letras de crédito e cotas de fundos de investimento em renda fixa, por exemplo, variam constantemente.


O que caracteriza um ativo de renda fixa é o conhecimento prévio da sua rentabilidade (i.e. um título público prefixado – LTN – promete pagar 11% a.a. até o seu vencimento). Em muitos casos a rentabilidade que receberemos não é conhecida – por ter um indexador (IGP-M, IPCA, dólar) – contudo, no vencimento, basta seguir a regra para encontrar a rentabilidade (i.e. uma debênture da Petrobras promete pagar IGP-M + 6,5% a.a. no seu vencimento).

É importante apenas enfatizar que a rentabilidade só é conhecida no vencimento. Caso o investidor precise do dinheiro antes do vencimento do título, será necessário vendê-lo pelo valor que o mesmo estiver sendo negociado no mercado, podendo inclusive ter prejuízo nessa operação (falaremos mais sobre isso em outro momento).


Um ativo de renda variável, por outro lado, não prevê nenhuma garantia de rentabilidade. Quando alguém adquire uma ação preferencial (PN) da Vale (VALE5) não existe nenhuma garantia de rendimento. Os ganhos dependerão do resultado da empresa, que será apropriado pelo investidor na forma de proventos e da valorização da ação no mercado secundário. Apesar do rendimento não ser conhecido, esse tipo de investimento apresenta um retorno muito interessante, principalmente quando o horizonte de investimento é de médio/longo prazo.


Nos últimos anos os investidores brasileiros se acostumaram a concentrar grande parte de sua poupança em produtos de Renda Fixa, pois os juros sempre foram muito elevados no Brasil, garantindo um crescimento acelerado dos seus investimentos. Contudo, num cenário de queda de taxas de juros é imprescindível migrar uma parte da poupança de longo prazo para o mercado de ações e de títulos de longo prazo se o investidor quiser garantir uma boa rentabilidade.

Em toda conversa sobre investimento (principalmente os de longo prazo) uma das questões que sempre aparece é o percentual ideal que deve ser aplicado em Renda Variável. Não existe uma regra mágica, pois depende da disposição de cada pessoa a correr risco, contudo, uma regra que é comum a todos os analistas é que quanto mais novo for o investidor, maior o tempo para recuperar eventuais perdas (permitindo uma parcela de investimento maior em renda variável). À medida que esse investidor envelhece, o percentual em renda variável deveria diminuir, para garantir maior segurança aos seus investimentos.


Para facilitar o cálculo do percentual dos investimentos de longo prazo que deve ser aplicado em renda variável em função da idade, proponho utilizar as seguintes fórmulas (apenas como sugestão):


  • Investidor Conservador: 60 – idade = % em renda variável
  • Investidor Moderado: 80 – idade = % em renda variável

Para exemplificar, se um investidor conservador tem 30 anos, assumindo as funções apresentadas, deveria aplicar 30% (60 - 30 = 30%) das suas reservas em renda variável e um investidor moderado de 45 anos deveria aplicar 35% (80 - 45 = 35%).


É importante lembrar que os percentuais devem ser ajustados de tempos em tempos. Outra dica importante é quanto ao momento de entrar e sair da bolsa. Todo investidor quer acertar o mínimo na compra e o máximo na venda, mas nem sempre isso é possível. Vários estudos mostram que a melhor forma de entrar e sair é aos poucos. Assim, mantenha a disciplina para investir (por exemplo mensalmente) independente de a bolsa estar "cara" ou "barata" e quando for sair, vá ajustando os percentuais aos poucos (divida em pelo menos 3 etapas).


Artigo escrito por Pedro Borges Neto, CFP

quarta-feira, 16 de outubro de 2013

É possível ganhar acima de 1% ao mês no Tesouro Direto?

Em nosso artigo Rentabilidade e Risco Passado do Tesouro Direto recebemos vários comentários e perguntas de nossos leitores. Uma delas me chamou atenção. Gostaria de compartilhar com todos vocês:

"Sendo bem simplista, eis uma indagação: vocês acham que, com muito estudo, é possível auferir rendimentos acima de 1% ao mês com os títulos públicos? Entendo que há várias variáveis a serem consideradas, no entanto, gostaria de saber se há alguma possibilidade real desses ganhos para uma pessoa que se interessa pelo assunto e acompanha as oscilações diuturnamente."

Sendo bem simplista, é possível auferir rendimentos superiores a 1% ao mês com títulos públicos. Mas para isso você será exposto a muitos riscos e restrições. Explico.

No momento que eu escrevo (16/10/13), o título público com maior prêmio disponível para compra no Tesouro Direto, a NTN-F com vencimento em 1º de janeiro de 2023, tinha um prêmio de 11,65% ao ano (equivalente a 0,92% ao mês). Lembre-se que estamos tratando da rentabilidade bruta da NTN-F em questão.

Para se chegar à rentabilidade líquida, devemos descontar deste valor: as taxas pagas ao seu banco ou à sua corretora, que variam de 0% a 2% ao ano; a taxa da Companhia Brasileira de Liquidação e Custódia, que como o próprio nome revela é responsável pela custódia e liquidação dos títulos públicos (0,30% ao ano); e o imposto de renda sobre o ganho de capital, cujas alíquotas variam de 22,5% a 15%, dependendo do prazo do investimento.

Portanto, não é possível hoje comprar um título público, carregar até o vencimento, e auferir uma rentabilidade superior a 1% ao mês.

Para tentar auferir rentabilidade superior, seria necessário tentar ganhar com o movimento da curva de juros e a marcação do preço dos títulos à mercado. De uma maneira bem simples, funciona assim: toda vez que os juros de mercado sobem, o preço dos títulos públicos (LTN, NTN-B e NTN-F) caem. O contrário também é verdade: cai os juros, sobe o preço dos títulos públicos.

A curva de juros não sobe ou desce necessariamente em movimentos paralelos. Ou seja, pode ser que os juros de curto prazo subam e os juros de longo prazo não subam (e vice versa). Bons gestores de renda fixa ganham dinheiro com esses movimentos.

Ou seja, para auferir ganhos superiores aos ganhos que você teria apenas com o carregamento dos títulos públicos até o vencimento, você teria que oportunamente adquirir títulos públicos no momento de alta dos juros e, quando os mesmos estivessem em queda, realizar o lucro. Parece simples, mais é quase uma ciência, que envolve conceitos avançados de matemática financeira e finanças (precificação de títulos, arbitragem, risco de mercado etc).

A estratégia acima implica em mais custos, já que demanda uma negociação mais frequente dos títulos públicos, bem como um aumento considerável do risco de mercado, já que você estará explorando as variações diárias dos preços dos títulos. E tal risco pode te levar a perdas consideráveis. Basta ver o rendimento das NTN-B neste ano de 2013 no nosso artigo Rentabilidade e Risco Passado do Tesouro Direto.

Outro impeditivo de tal estratégia é que somente às quartas-feiras o Tesouro Nacional (TN) recompra os títulos públicos dos investidores. Ou seja, de nada adianta você querer se desfazer dos títulos públicos em outro dia da semana que não seja uma quarta-feira. Só essa restrição acaba com qualquer pretensão de um “trader” de renda fixa.

Pessoalmente, desaconselho pessoas que queiram utilizar o Tesouro Direto para negociar títulos públicos com frequência. A plataforma do TN é indicada para os investidores de longo prazo que compram um título e carregam até o vencimento, independentemente das variações da curva de juros. É menos arriscado e menos custoso.

Outros artigos sobre Tesouro Direto, clique aqui:
Artigo escrito por Flávio Girão Guimarães.

quinta-feira, 28 de abril de 2011

Previdência: Renda Fixa ou Renda Variável?


A primeira coisa que a maioria das pessoas pensa quando é questionada sobre a diferença entre Renda Fixa e Renda Variável é que a última varia e a primeira não. Essa é a principal dificuldade para entender as variações que ocorrem nos investimentos em Renda Fixa (Fundos de Investimento RF, por exemplo).


O que caracteriza um ativo de Renda Fixa é o conhecimento prévio da sua rentabilidade (i.e. um título público pré-fixado – LTN – promete pagar 11% a.a. no seu vencimento – 15/mar/2012). Em muitos casos a rentabilidade que receberemos não é conhecida – por ter um indexador (IGP-M, IPCA, Dólar) – contudo, no vencimento, basta seguir a regra para encontrar a rentabilidade (i.e. uma Debênture da Petrobras promete pagar IGP-M + 6,5% a.a. no seu vencimento – 20/abr/2015). É importante apenas enfatizar que a rentabilidade só é conhecida no vencimento. Caso o investidor precise do dinheiro antes do vencimento do título, será necessário vendê-lo pelo valor que o mesmo estiver sendo negociado no mercado, podendo inclusive ter prejuízo nessa operação (falaremos mais sobre isso em outro momento).


Um ativo de renda variável, por outro lado, não prevê nenhuma garantia de rentabilidade. Quando alguém adquire uma ação preferencial (PN) da Vale do Rio Doce (VALE5) não existe nenhuma garantia de rendimento, os ganhos dependerão do resultado da empresa, que será apropriado pelo investidor na forma de dividendos e da valorização da ação no mercado secundário. Apesar do rendimento não ser conhecido, esse tipo de investimento apresenta um retorno muito interessante, principalmente quando o horizonte de investimento é de médio/longo prazo.


Nos últimos anos os investidores brasileiros se acostumaram a concentrar grande parte de sua poupança em produtos de Renda Fixa, pois os juros sempre foram muito elevados no Brasil, garantindo um crescimento acelerado dos seus investimentos. Contudo, num cenário de queda de taxas de juros, como o atual, é imprescindível migrar uma parte da poupança de longo prazo para o mercado de ações, se o investidor quiser garantir uma boa rentabilidade.
Em toda conversa sobre investimento (principalmente os de longo prazo) uma das questões que sempre aparece é o percentual ideal que deve ser aplicado em Renda Variável. Não existe uma regra mágica, pois depende da disposição de cada pessoa a correr risco, contudo, uma regra que é comum a todos os analistas é que quanto mais novo for o investidor, maior o tempo para recuperar eventuais perdas (permitindo uma parcela de investimento maior em Renda Variável). Ao contrário, à medida que esse investidor envelhece, o percentual em Renda Variável deveria diminuir, para garantir maior segurança aos seus investimentos.


Para facilitar o cálculo do percentual dos investimentos de longo prazo (i.e. Previdência) que deve ser aplicado em Renda Variável em função da Idade, proponho utilizar as seguintes fórmulas (apenas como sugestão):

  • Investidor Conservador: 60 – idade = % em RV
  • Investidor Moderado: 80 – idade = % em RV

Para exemplificar, se um Investidor Conservador tem 30 anos, assumindo as funções apresentadas, deveria aplicar 30% (60 - 30 = 30%) das suas reservas em Renda Variável e um Investidor Moderado de 45 anos deveria aplicar 35% (80 - 45 = 35%).


É importante lembrar que os percentuais devem ser ajustados de tempos em tempos. Outra dica importante é quanto ao momento de entrar e sair da bolsa. Todo investidor quer acertar o mínimo na compra e o máximo na venda, mas nem sempre isso é possível. Vários estudos mostram que a melhor forma de entrar e sair é aos poucos. Assim, mantenha a disciplina para investir (por exemplo mensalmente) independente de a bolsa estar "cara" ou "barata" e quando for sair, vá ajustando os percentuais aos poucos (divida em pelo menos 3 etapas).


Artigo escrito por Pedro Borges Neto, CFP


domingo, 13 de março de 2011

Ranking Fundos DI - Fevereiro 2011

Apresentamos o primeiro Ranking de Fundos de Investimento do ABC do Dinheiro! Por se tratar da família de fundos mais popular entre os investidores, escolhemos começar nosso ranking com os fundos referenciados DI. Esses fundos são compostos na sua grande maioria por títulos públicos pós-fixados e por isso são considerados de baixo nível de risco e mais atraentes em um momento de alta da taxa de juros (SELIC).

A rentabilidade dos fundos referenciados DI é fortemente influenciada pelo valor da taxa de administração do fundo. Quanto menor a taxa maior a rentabilidade. Porém, na maioria dos casos o cliente só consegue taxas de administração mais baixas em função do aporte inicial. Quanto maior o aporte inicial menor a taxa de administração. Se a taxa de administração for muito alta pode ser que o fundo referenciado DI tenha sua rentabilidade menor que a poupança ou o Tesouro Direto (como já relatamos no artigo Fundo DI X CDB X Poupança).

Os fundos foram separados por valor de aporte e classificados de acordo com a rentabilidade acumulada nos últimos 24 meses. No ranking de fevereiro/2011 destacamos o resultado do Banco do Brasil, pois aparece como primeiro ou segundo colocado em praticamente todas as faixas de valor de aplicação.

Para a escolha dos fundos de investimento que compõem nosso ranking, selecionamos os bancos de maior abrangência nacional, visando melhor atender nosso público leitor.

Escolha o Banco e o valor da aplicação:


Bancos pesquisados: Banco do Brasil, Bradesco, Caixa, HSBC, Itaú, Santander e BRB.


Dados obtidos no http://www.portaldoinvestidor.gov.br/.

O período analisado nesse ranking compreendeu os últimos 24 meses, encerrados em fevereiro de 2011.

Essa primeira versão do ranking pode ser visualizada, sem restrições, no Internet Explorer e Opera. Estamos trabalhando para adaptar o ranking aos demais navegadores.
Este material é meramente informativo e não deve ser considerado como recomendação de investimento ou oferta para a aquisição de cotas de fundos ou outros investimentos, nem deve servir como única base para tomada de decisões de investimento. Para avaliação da performance do fundo de investimento, é recomendável uma análise de, no mínimo, 12 (doze) meses. Performance passada não é garantia de rendimentos futuros. Antes de efetuar seus investimentos e para melhor entendimento dos produtos, recomenda-se a leitura cuidadosa dos Regulamentos/Prospectos dos Fundos.
Em caso de dúvida, fale com o seu Gerente de Relacionamento. As aplicações em Fundos de Investimento estão sujeitas a riscos de investimento, incluindo a possibilidade de perda do capital investido e não são garantidas pelos Administradores, pelo seu banco, por qualquer mecanismo de seguro ou ainda pelo Fundo Garantidor de Crédito (FGC).
Os fundos de Renda Fixa, Multimercados sem renda variável e Multimercados com renda variável, Cambiais, Balanceados e de Renda Variável utilizam estratégias com derivativos como parte integrante de sua política de investimento. Tais estratégias, da forma como são adotadas, podem resultar em significativas perdas patrimoniais para seus cotistas e em alguns casos até consequente aporte adicional de recursos."
Ranking elaborado por Eduardo Jeyson.

NOTA (14/03/2011): o leitor mborges nos alertou que inadivertidamente deixamos de fora de nosso ranking os fundos da família Estilo e Private do Banco do Brasil. Revisamos nossa base de dados e incluímos tais fundos, republicando o ranking na data de hoje.