segunda-feira, 21 de setembro de 2015

É possível ganhar acima de 1% ao mês com baixo risco. Saiba como

Se o mês de agosto de 2015 foi dos piores para quem investiu em títulos públicos adquiridos no Tesouro Direto, em especial os prefixados (Tesouro Prefixado com ou sem Juros Semestrais) ou indexados ao IPCA (Tesouro IPCA com ou sem Juros Semestrais), o mês de setembro traz excelente notícia para quem quer investir com rentabilidade e baixíssimo risco. Saiba Como nesse artigo.

Risco de crédito


Parece estranho começar o artigo tratando de risco, afinal de contas o título dessa postagem trata de claramente de rentabilidade, e que rentabilidade. Mas todo investidor precavido deve escolher com sabedoria onde aportar seus recursos. E saber os riscos envolvidos em um investimento é a forma mais sábia de investir.

Não, o Tesouro Direto não é isento de riscos. Como qualquer credor, o governo brasileiro pode, um dia, deixar de honrar seus compromissos junto a seus credores. Aliás isso já aconteceu algumas vezes, especialmente em relação à dívida externa (1898, 1902, 1914, 1931, 1937, 1961, 1964, 1983, 1986–1987 e 1990). Tal risco é conhecido por risco de crédito.

Porém, entre todos os emissores de dívida, espera-se que o governo seja aquele com maior capacidade de pagamento, ou menor risco de crédito. Isso se deve basicamente a dois fatores que são únicos: capacidade de emissão de moeda e capacidade de aumentar sua receita através do aumento dos impostos. Ou seja, o risco de crédito existe, mas é o menor entre os emissores em moeda local.

Risco de mercado

Outro risco inerente ao investimento em títulos públicos decorre da variação dos preços dos títulos públicos entre a data de compra e a data de venda do título (ou vencimento). Tal variação de preços é comumente conhecida como risco de mercado. Tal risco afeta especialmente os títulos prefixados (Tesouro Prefixado com ou sem Juros Semestrais), mas também está presente nos títulos indexados à inflação (Tesouro IPCA com ou sem Juros Semestrais).

Rentabilidade de 1% com baixo risco

Sim, hoje é possível investir em títulos públicos com rentabilidade superior a 1% (já descontado os custos e o Imposto de Renda). Mas não dá pra saber durante quanto tempo essa janela de oportunidade estará aberta.

Como podemos ver na tabela abaixo, retirada do site do Tesouro Direto em 18/09/2015, às 17:41, os títulos prefixados à venda na plataforma do Tesouro Direto estavam com taxas superiores a 15,64% ao ano (Tesouro Prefixado 2018), chegando a uma máxima de 15,86% ao ano (Tesouro Prefixado com Juros Semestrais 2025).
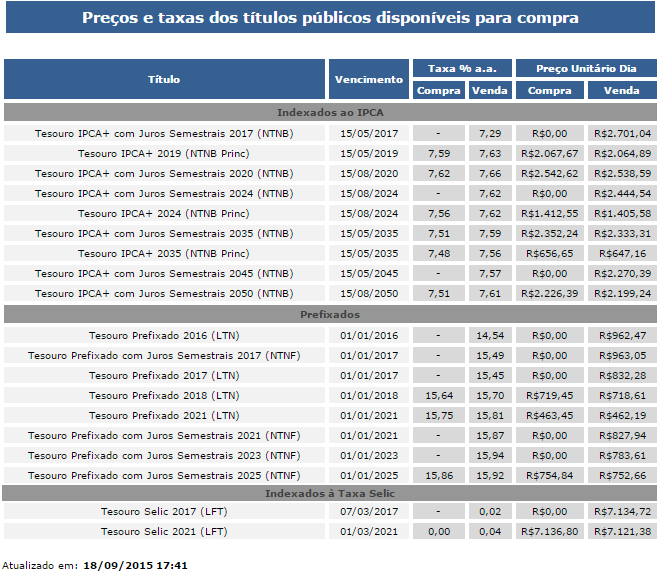


Ou seja, um investidor que neste dia comprasse um Tesouro Prefixado 2018 e o carregasse até o vencimento, em janeiro de 2018, teria garantida uma rentabilidade bruta (antes dos custos e impostos) de 15,64% ao ano. Mesmo com os descontos, alcança-se uma rentabilidade superior a 1% ao ano. Por ano, teríamos a seguinte rentabilidade, custos e impostos:

(+) 15,68% - Rentabilidade Bruta
(-)    0,30% - Taxa de custódia (BMF&Bovespa)
(-)    0,25% - Taxa da Instituição Financeira escolhida pelo investidor*
(=) 15,09% - Rentabilidade antes do Imposto de Renda

(-)    2,26% - Imposto de Renda sobre o ganho de capital (15% depois de 2 anos)
(=) 12,83% - Rentabilidade Líquida (ao ano)

Utilizando a calculadora disponibilizada pelo próprio Tesouro Nacional (aqui), podemos calcular a rentabilidade bruta, custos e impostos para o período compreendido entre o dia 18/09/2015 e 01/01/2018, data de vencimento do título. Nesse caso, alcançaremos uma rentabilidade líquida anual de 12,96% ao ano!

Utilizando nossa Calculadora: conversão de taxas de juros, podemos verificar que uma rentabilidade de 12,96% ao ano equivale a 1,02% ao mês. Touché!

Rentabilidade prefixada = vencimento

É importante salientar que lógica acima só funciona se o investidor adquirir o título e o carregar até o vencimento, quando o Tesouro Nacional então paga R$ 1.000,00 por cada título. Caso o investidor vender o título antes do vencimento, estará sujeito às condições de mercado vigentes, podendo auferir uma rentabilidade diferente da calculada acima.

Funciona com os demais títulos do Tesouro Direto?

Não dá pra ter certeza. O Tesouro Prefixado (com ou sem juros semestrais) são os únicos títulos cuja rentabilidade é sabina no momento da compra, supondo que o investidor permaneça com o título até o vencimento. Por isso, é possível calcular ex-ante a rentabilidade que será auferida.

Já o Tesouro Selic é um título pósfixado, cuja rentabilidade está atrelada à variação da Taxa Selic. Atualmente, tal título rende 14,25% ao ano, insuficiente para que o investidor obtenha 1% ao ano. Porém, se a taxa Selic subir para algo em torno de 15,25% ao ano, tal objetivo será alcançado.

Por fim, o Tesouro IPCA (com ou sem juros semestrais) tem sua rentabilidade composta por uma taxa prefixada e pela variação da inflação, medida pelo IPCA. Como a inflação futura é incerta, incerta também será a rentabilidade de tais títulos. Portanto, difícil afirmar quando e como tais títulos obterão rentabilidade superior a 1% ao mês. Acontece, é claro, mas não da para prever.

Nunca é demais relembrar

Este este artigo é meramente informativo e não deve ser considerado como recomendação de investimento, nem deve servir como única base para tomada de decisões de investimento. Antes de efetuar seus investimentos no Tesouro Direto e, para melhor entendimento do programa e das características dos títulos públicos negociados através desta plataforma, recomendamos a leitura cuidadosa do regulamento, bem como a leitura de outros artigos aqui mesmo no ABC do Dinheiro (aqui) ou de outros blogs especializados, bem como a realização de cursos e consultas à página do próprio programa, no site do Tesouro Nacional.

* as taxas cobradas pelas instituições financeiras cadastradas no Tesouro Direto variam de 0,00% ao ano, até 2,00% ao ano. O próprio Tesouro Nacional relaciona as instituições financeiras com as respectivas taxas (aqui). Em nosso exemplo, utilizamos a taxa de 0,25%, que é a mais comum.

segunda-feira, 22 de junho de 2015

Calculadora: juros de um financiamento

No momento da compra de um bem financiado, nem sempre somos informados corretamente a respeito da taxa de juros praticada. Em muitos casos as taxas informadas são subestimadas e não condizem com as efetivamente praticadas.

O ABC do dinheiro colocou à disposição de seus leitores uma calculadora para calcular de forma simples e direta a taxa de juros efetiva do financiamento do seu bem.

Como utilizar nossa calculadora?

1) coloque o valor do bem à vista do bem que se está adquirindo ou serviço que se está contratando
2) insira o valor das parcelas;
2) selecione o número de parcelas do seu financiamento.

Pronto, a calculadora faz o resto do trabalho e te informa o valor dos juros efetivos.


segunda-feira, 13 de abril de 2015

Calculadora: quanto você precisa poupar para se aposentar

Infelizmente, poucos brasileiros se preocupam com a formação de uma poupança para complementar a aposentadoria oficial. Para quem se preocupa, estamos lançando mais uma calculadora, que permite estimar o montante necessário para obter uma renda mensal complementar à pensão do INSS.


Adicionalmente, com base na sua idade atual e na idade na qual você pretende se aposentar, nossa calculadora informa o valor que você deve poupar mensalmente para obter a renda que você deseja.

Quanto eu preciso poupar para poder me aposentar?

Primeiramente, é necessário escolher seu sexo e idade desejada para a aposentadoria. Com esses dados e utilizando informações divulgadas pelo Instituto Brasileiro de Geografia e Estatística (IBGE), é possível estimar sua expectativa de vida. 

Depois, é necessário preencher as informações financeiras: a renda desejada na aposentadoria, se você quer ou não um décimo terceiro salário, bem como o rendimento esperado para um investimento conservador.

Quanto aos juros, é importante salientar que nossa calculadora trabalha com os juros reais, ou seja, o rendimento estimado para um investimento acima da inflação. Desta forma, se você espera obter um rendimento de 9% ao ano em um investimento, mas a inflação esperada para o ano é de 6% ao ano, você obterá um juros reais no seu investimento de 3% ao ano.

Com todas essas informações a calculadora mostra qual é o montante necessário para se obter a renda desejada durante a aposentadoria, de acordo com a expectativa de vida estimada pelo IGBE.


Exemplo prático: um homem que deseja se aposentar aos 65 anos de idade, com uma renda mensal de R$ 5.000,00, com direito a um décimo terceiro salário, deverá acumular R$ 830.151,80, caso utilize um investimento que gere um rendimento real (acima da inflação) de 3,00% ao ano.

Artigo escrito por Flávio Girão Guimarães.

terça-feira, 7 de abril de 2015

Nova página - Imposto de Renda 2015

 Como já é tradição, estamos lançando uma página especial para reunir artigos, comentários, dúvidas e respostas sobre o Imposto de Renda da Pessoa Física. Nessa página, selecionaremos os artigos referentes ao IRPF 2015 publicados no Blog ABC do Dinheiro, com a disponibilização dos links para para facilitar a navegação e leitura. A página estará disponível até o fim do prazo para a entrega da declaração, prazo esse que se encerra em 30 de abril de 2015. Para acessar à página clique aqui.

quarta-feira, 25 de março de 2015

Livro: Adeus, aposentadoria (Gustavo Cerbasi)

Terminei de ler há poucos dias mais um livro do Gustavo Cerbasi. Desta vez, o tema escolhido pelo autor, famoso por seus livros de finanças pessoais, tais como Investimentos Inteligentes, Os Segredos dos Casais Inteligentes, e Pais Inteligentes Enriquecem Seus Filhos, foi aposentadoria.

O livro começa com um fato: estamos vivendo mais e as estratégias clássicas para aposentadoria não estão funcionando mais, pois, além de uma maior sobrevida, vimos nos últimos anos uma redução gradual dos retornos dos investimentos. Ou seja, teremos que continuar trabalhando durante a aposentadoria, ou pelo menos trabalhar por mais tempo, economizar mais ou um pouco de cada. Ou não...

Mudança de paradigma

A reflexão que o autor nos apresenta é que temos que encarar a aposentadoria como uma nova fase em nossas carreiras. Deixamos de ser empregados assalariados para termos nosso próprio negócio, em uma área de nosso interesse. Para tanto, é necessário planejar com antecedência de décadas cada passo que deve ser dado. O livro reúne cinco capítulos:
  1. Não dá pra contestar os fatos
  2. Por que as atuais soluções não solucionam
  3. Como garantir renda e liberdade crescentes ao longo da vida
  4. Transformando a teoria em prática;
  5. Um plano para garantir bem-estar e renda adequada para toda a vida;
  6. Uma sociedade mais rica e melhor.

Recomendação

Trata-se de um livro rápido de fácil compreensão, recomendado especialmente para quem não se prepara para o dia fatídico da aposentadoria e, do dia seguinte, não sabe o que fazer. Esqueça aquela imagem do aposentado de chinelão na praia, curtindo uma cervejinha e tomando sol. Isso são águas passadas. Preparação é método é bom para todas as tarefas que nós realizamos, inclusive a aposentadoria. Recomendo!

Artigo escrito por Flávio Girão Guimarães.

segunda-feira, 23 de março de 2015

2ª Semana de Educação Financeira

Do dia 9 a 15 de março foi realizada a 2ª Semana Nacional de Educação Financeira. O evento, realizado anualmente, tem por objetivo divulgar a ações da Estratégia Nacional de Educação Financeira (ENEF). Nesse artigo, vamos destacar as principais novidades da ENEF em 2015.

Para quem não sabe, a ENEF é uma política pública lançada por meio do Decreto nº 7.397, de 22 de dezembro de 2010, com a finalidade de "promover a educação financeira e previdenciária da população, bem como contribuir para o fortalecimento da cidadania, a eficiência e solidez do sistema financeiro nacional e a tomada de decisões conscientes por parte dos consumidores.".

A principal ferramenta de divulgação da ENEF é o site Vida&Dinheiro (www.vidaedinheiro.gov.br). Nele, é possível acessar a inúmeros guias de orientação para seu planejamento financeiro, consumo consciente, contratação de seguros e previdência, investimentos e crédito. A página tem como organizadores um time da pesada, no bom sentido, é claro.


Outra novidade da 2ª Semana de Educação Financeira foi o lançamento da excelente página Cidadania Financeira, organizada pelo Banco Central do Brasil. O site é dividido em seções, com dicas, vídeos, ferramentas e links relacionados aos seguintes temas:
  • Nossa Relação com o Dinheiro
  • Orçamento Pessoal ou Familiar
  • Crédito e Gestão de Dívidas
  • Consumo Planejado e Consciente
  • Poupança e Investimento
  • Prevenção e Proteção
  • Relacionamento com o SFN
Artigo escrito por Flávio Girão Guimarães.


terça-feira, 17 de março de 2015

Imposto de Renda (IRPF) 2015: Como declarar um LEASING para o leão do Imposto de Renda

Como falamos no artigo Imposto de Renda (IRPF) 2015: Como declarar um financiamento ou um empréstimo? a população brasileira está aproveitando o aumento de renda e o alongamento e queda nas taxas de juros para antecipar a realização de vários sonhos utilizando mecanismos de dívida.

Além do financiamento, muito utilizado para compra de bens móveis e imóveis, um outro instrumento utilizado para antecipar consumo, principalmente para bens móveis, são os contratos de leasing. Contudo, quando chega o momento de fazer a Declaração de Ajuste Anual (DAA) fica a dúvida, como lançar o contrato de leasing do meu carro?


Conforme descrito no livro "Imposto Sobre a Renda - Pessoa Física: Perguntas e Respostas", de autoria da Secretaria da Receita Federal do Brasil (RFB), o leasing deve ser declarado da seguinte forma:

Para leasing realizado:


a) com opção de compra exercida no final do contrato em 2014, utilize o código relativo ao bem, e:
  • no campo “Discriminação”, informe os dados do bem e do contratante;
  • no campo ”Situação em 31/12/2013 (R$)”, informe os valores pagos até 31/12/2013, para leasing contratado até 2013, ou, no caso de leasing contratado em 2014, deixe este campo “em branco”;
  • no campo ”Situação em 31/12/2014 (R$)”, informe o valor constante no campo ”Situação em 31/12/2013 (R$)”, se for o caso, acrescido dos valores pagos em 2014, inclusive o valor residual;

b) em 2014, com opção de compra a ser exercida no final do contrato, utilize o código 96, e:
  • no campo “Discriminação”, informe os dados do bem, do contratante e o total dos pagamentos efetuados;
  • não preencha os campos “Situação em 31/12/2013 (R$)” e ”Situação em 31/12/2014 (R$)”;

c) até 2013, com opção de compra exercida no ato do contrato, utilize o código relativo ao bem, e:
  • no campo “Discriminação”, informe os dados do bem e do contratante;
  • nos campos ”Situação em 31/12/2013 (R$)” e ”Situação em 31/12/2014 (R$)”, informe o valor do bem;
  • em Dívidas e Ônus Reais, informe nos campos ”Situação em 31/12/2013 (R$)” e ”Situação em 31/12/2014 (R$)”, respectivamente, o saldo remanescente da dívida em 31/12/2013 e em 31/12/2014.

d) em 2014, com opção de compra exercida no ato do contrato, utilize o código relativo ao bem, e:
  • no campo “Discriminação”, informe os dados do bem e do contratante;
  • não preencha o campo ”Situação em 31/12/2013 (R$)”;
  • no campo ”Situação em 31/12/2014 (R$)”, informe o valor do bem;
  • em Dívidas e Ônus Reais, informe o valor da dívida no campo ”Situação em 31/12/2014 (R$)”.
    Vejam que o importante é definir o momento da opção da compra, pois até esse momento o bem não faz parte dos BENS E DIRETOS do contribuinte, é apenas uma expectativa de direito.

    Artigo escrito por Pedro Borges Neto, CFP e Flávio Girão Guimarães.