quarta-feira, 11 de fevereiro de 2015

Vida e morte de uma LTN: LTN 01012015


O ano de 2015 começou com o vencimento de um título público. Trata-se da Letra do Tesouro Nacional (LTN) com vencimento em 1º de janeiro de 2015. Neste artigo, vamos analisar como tal título se comportou, desde o seu lançamento, em janeiro de 2011. Assim, será possível ao leitor entender um pouco melhor o funcionamento de uma LTN, desde seu lançamento (nascimento), até seu vencimento (morte).

Como funciona uma LTN?

Para começar, o básico. A LTN é um título prefixado sem pagamento de juros semestrais. Ou seja, ao comprar o título, o investidor pode revendê-lo no mercado secundário, antes de seu vencimento, ou então aguardar até o vencimento do título, quando então a Secretaria do Tesouro Nacional (STN) fará o repagamento do título. Para entender um pouco mais do funcionamento de uma LTN, leia nosso artigo abaixo:


A LTN que iremos analisar no presente artigo venceu em 1º de janeiro de 2015 (01/01/2015). Por essa razão, tal título é apresentado na plataforma do Tesouro Direto como LTN 01012015.

Rentabilidade da LTN 01012015

O lançamento da LTN 01012015 aconteceu em 3 de janeiro de 2011. Neste dia, a STN vendeu, através de leilão, as LTN para o primeiro grupo de investidores. Essa operação é chamada de oferta primária. A partir de então e até o vencimento, toda é qualquer negociação é conhecida como oferta secundária (ou mercado secundário). No seu lançamento, a LTN 01012015 rendia 12,25% ao ano.

A partir de então, a rentabilidade da LTN 01012015 passou a ser determinada pelas condições de mercado e pelos juros vigentes na economia brasileira. Para ilustrar a rentabilidade do título ao longo de sua vida, preparamos um gráfico com a evolução de seu prêmio, do lançamento ao vencimento:

Prêmio LTN 01012015 (% ao ano)

Abaixo apresentamos a evolução da LTN 01012015, para os investidores que adquiriram o título na oferta primária e que carregaram os títulos até o vencimento. Iremos comparar a evolução da LTN 01012015 com a evolução da Letra Financeira do Tesouro (LFT), com vencimento em 7 de março de 2015 (ou LFT 07032015). A LFT é um título posfixado, com rentabilidade atrelada à variação da taxa Selic. Por essa razão, a LFT é o título público com o menor risco de mercado disponível na plataforma do Tesouro Direto. Para saber um pouco mais sobre o funcionamento da LFT, clique aqui.

LTN 01012015 vs. LFT 07032015 (03/01/2011 = 100)

Para facilitar a comparação, nós simulamos a variação de dois portfólios com valor igual a 100 em 3 de janeiro de 2011 (data de lançamento da LTN 01012015). A partir de então, um portfólio passou a variar de acordo com a evolução dos preços da LTN 01012015, enquanto o outro portfólio acompanhou os preços da LFT 07032015. No fim das contas, o investidor que escolheu a LTN, terminou com um portfólio de 158,47, enquanto o investidor que escolheu a LFT acabou com um portfólio valendo 145,53. Em outras palavras, o investidor que apostou na LTN 01012015 ganhou 58,47% desde 3 de janeiro de 2011 até 1º de janeiro de 2015. Já o investidor da LFT ganhou 45,53% no mesmo período. Uma diferença de 12,95% ao longo de 4 anos.

Porém, como vimos anteriormente, as taxas da LTN variam de acordo com as condições macroeconômicas do país e especialmente com as taxas de juros praticadas. Durante sua vida, a LTN 01012015 alcançou a máxima em 4 de abril de 2011 (13,19% ao ano). Abaixo, apresentamos a evolução da LTN 01012015, em comparação com a LFT 07032015, desde 4 de abril de 2011 até o vencimento do título, em 1º de janeiro de 2015:

LTN 01012015 vs. LFT 07032015 (01/04/2011 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 1º de abril de 2011, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 58,87% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 41,57%. Uma diferença de 17,18%.

Já o "azarado" investidor que adquiriu a LTN 01012015 em 7 de dezembro de 2012, quando o título alcançou a mínima de 7,50% ao ano, viu seu investimento crescer a taxa menor que a taxa obtida pelo investidor que apostou na LFT:
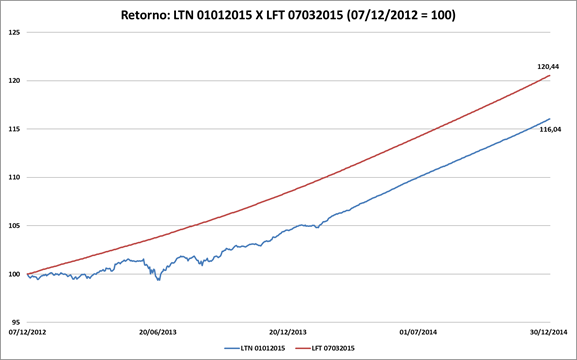
LTN 01012015 vs. LFT 07032015 (07/12/2012 = 100)

Ou seja, o investidor que adquiriu a LTN 01012015 em 12 de dezembro de 2012, e carregou o título até seu vencimento (1º de janeiro de 2015), obteve uma rentabilidade de 16,04% no período. Já o investidor que no mesmo período carregou a LFT 07032015, obteve rentabilidade de 20,44%. Uma diferença de -4,51%.

Risco da LTN 01012015

Por ser um título prefixado, o preço da LTN no vencimento não é alterado, qualquer que seja o nível das taxas de juros praticados no mercado. Porém, alterações na curva de juros impactam no preço corrente da LTN. Aumentos nos juros praticados no mercado tem como efeito uma diminuição no valor das LTN. Por outro lado, queda nos juros de mercado tem efeito contrário, aumentando o preço dos títulos prefixados, como as LTN.

Quanto mais distantes do vencimento, mais pronunciadas serão as variações de preços de um título prefixado decorrentes de alterações nos juros. Um efeito já explicado aqui mesmo no blog no artigo Tesouro Direto: títulos longos vs. títulos curtos. E nossa LTN 01012015 não fugiu dessas duas características. Na figura abaixo apresentamos o desvio-padrão dos retornos de nossa LTN. Quanto maior o desvio-padrão, maior a oscilação do retorno em relação à sua média.

Desvio-padrão dos retornos: LTN 01012015 vs. LFT 07032015

Como pode ser visto, o desvio-padrão dos retornos não se comporta de forma linear, pois é diretamente correlacionado com o desvio-padrão dos preços da LTN 01012015. Já os preços das LTN está diretamente correlacionado às taxas de juros de mercado e ao prazo para o vencimento. Porém, podemos perceber a tendência de queda do risco, na medida que a LTN 01012015 se aproxima de seu vencimento. A partir de meados de 2014, seis meses antes de seu vencimento, os retornos da LTN 01012015 apresentaram desvio-padrão muito baixos, semelhantes aos percebidos pelos detentores de títulos posfixados, como a LFT 07032015, também apresentada na figura acima.

Porém, o investidor que adquire uma LTN e decide mantê-la até o vencimento, deve relativizar o desvio-padrão dos retornos. Já que o preço do título no momento da aquisição irá determinar o retorno do investidor. O que torna a LTN um título excepcional para quem tem um compromisso financeiro em uma data futura, visto que o valor da LTN será R$ 1 mil no vencimento, faça chuva, faça sol. Já o investidor que deseja negociar a LTN antes de seu vencimento, ficará exposta às variações e humores do mercado, como vimos acima. 

Conclusão

A LTN 01012015 surgir em janeiro de 2011. No seu lançamento, o preço de cada título era de R$ 630,77. Em 1º de janeiro de 2015, no vencimento, tal título valia exatos R$ 1 mil, gerando um retorno de 58,47% no período (12,25% ao ano).

O melhor retorno da LTN 01012015 aconteceu em 1º de abril de 2014. Quem comprou o título nesse dia teve retorno de 13,19% ao ano*. Já o pior retorno ficou com os investidores que adquiriram o papel em 07/12/2012, pois nessa data os juros pagos pelo papel se situaram na mínima de 7,50% ao ano.*

As LTN são títulos prefixados, cujo valor no vencimento é exatamente R$ 1 mil. A LTN 01012015 não é exceção. Por essa razão, tais títulos são indicados para os investidores que tem um compromisso financeiro certo e futuro, como o pagamento das chaves de um apartamento, ou pagamento das mensalidades da faculdade de um filho etc. 

Os preços das LTN oscilam ao sabor dos juros vigentes no país. Quanto maior os juros, menor o preço das LTN. Juros menores, por sua vez, impulsionam o preço dos títulos prefixados. Como pode ser visto no artigo, a LTN 01012015 apresentou exatamente esse comportamento.

Assim sendo, um investidor que adquire uma LTN saberá de antemão a rentabilidade de seu investimento. Porém isso somente será verdade se ele mantiver o título até o vencimento. Se no meio do caminho ele resolver vender o título, estará sujeito às taxas de juros correntes, o que pode implicar em perdas ou ganhos.

Por fim, ao analisarmos o comportamento da LTN 01012015, demonstramos que as oscilações no preço das LTN são maiores quanto maior for o prazo para o vencimento. Os preços (e retornos) dos títulos com prazo de vencimento curto costumam oscilar menos que os.preços (e retornos) dos títulos com prazo de vencimento mais dilatados.

Rest in peace, LTN 01012015!

Artigo escrito por Flávio Girão Guimarães.

* supondo que o investidor mantenha o título até o seu vencimento.

segunda-feira, 9 de fevereiro de 2015

Restituição do IRPF: lotes residuais

Nesta segunda-feira, dia 9 de fevereiro de 2015, a Receita Federal do Brasil (RFB) disponibilizou consulta de lotes residuais de restituição do Imposto de Renda da Pessoa Física (IRPF) dos exercícios de 2014, 2013, 2012, 2011, 2010, 2009 e 2008. 

Os felizardos incluídos neste lote multiexercício de restituição do IRPF receberão o crédito bancário no 18 de fevereiro. Para saber se você foi contemplado neste lote de restituição, clique aqui.

Correção da restituição

Abaixo, apresentamos a correção aplicável a cada um dos exercícios. A correção é equivalente à variação da taxa Selic do período:
  • 2014 - correção de 9,11%;
  • 2013 - correção de 18,01%;
  • 2012 - correção de 25,26%;
  • 2011 - correção de 36,01%;
  • 2010 - correção de 46,16%;
  • 2009 - correção de 54,62%;
  • 2008 - correção de 66,69%.

Caí na malha fina. E agora?

Caso você caiu na malha fina nos exercícios anteriores e não foi contemplado, saiba que a RFB disponibiliza uma ferramenta para consulta de eventuais pendências. Trata-se do extrato da DIRPF. Para saber como utilizar essa ferramenta, leia nosso artigo Imposto de Renda - extrato da DIRPF.

Artigo escrito por Flávio Girão Guimarães.

sexta-feira, 16 de janeiro de 2015

Valor da Transferência Eletrônica Disponível (TED) cai para R$ 500

A partir de hoje (16/01/2015) o valor mínimo para a realização de uma Transferência Eletrônica Disponível (TED) cai de R$ 750 para R$ 500. Transferência de valores inferiores à R$ 750 são feitas através do Documento de Crédito (DOC).

A maior virtude da TED em relação ao DOC é a velocidade. A transferência entre as contas correntes se dá em poucos minutos com a TED, enquanto a transferência via DOC é realizada no dia útil seguinte.

Um pouco de história...

A TED é uma transação de transferência interbancária de valores. A TED foi instituída através da Circular do Banco Central do Brasil n.º 3.115, de 23 de abril de 2002. A TED, assim como o DOC, pode ser entre diferentes titulares ou para a mesma titularidade. Para realização desta transferência é necessário informar os dados do destinatário dos recursos (nome e CPF), além dos dados bancários (número do banco e número da conta corrente). Caso haja inconsistência nas informações fornecidas a operação não será processada e  o recurso voltará para a conta do emitente.

Tanto na TED como DOC são cobradas tarifas sobre o cliente emissor (o receptor dos recursos não paga tarifas). 

Artigo escrito por Flávio Girão Guimarães.

quinta-feira, 8 de janeiro de 2015

4º aniversário do ABC do Dinheiro

Hoje faz quatro anos que o Blog ABC do Dinheiro iniciou suas atividades. Em 8 de janeiro de 2011, publicamos os dois primeiros artigos. Para os amigos que ajudaram a manter este blog durante os anos de 2011, 2012, 2013 e 2014 e especialmente para os caros leitores que nos prestigiam e são nossa razão de existir, nosso muito obrigado.

Durante o ano de 2014, o blog navegou pelos mais variados assuntos, mas nunca deixou de lado seu principal objetivo, expresso no primeiro artigo intitulado O que é o ABC do Dinheiro. Nele podemos ler que "O Blog ABC do Dinheiro tem como missão descomplicar sua relação com o dinheiro, tornando-a mais saudável, sem truques ou promessas milagrosas, apenas com a difusão de conhecimento de educação financeira.".

Foram muitos artigos sobre todos os assuntos afetos às finanças pessoais, com destaque para os artigos sobre educação financeira, impostos, investimentos e previdência. Também não podemos deixar de destacar as calculadoras financeiras, que de uma forma lúdica, rápida e prática auxiliam nossos leitores nas mais diversas situações.

Em 2015 esperamos continuar nosso trabalho, com algumas novidades e contando sempre com a ajuda de nossos leitores e amigos que, por meio do espaço destinado aos comentários, ou através da página "Fale Conosco", contribuíram para o amadurecimento do projeto, seja com críticas, elogios e sugestões.

Antes de terminar esse post de agradecimento, vamos a alguns números do Blog:
  • 1.017.629 mil pageviews;
  • 708.201 sessões;
  • 185 artigos;
  • 208 curtidas no Facebook;
  • 678 seguidores no Twitter.
Entre os artigos mais populares, podemos destacar:
Mais uma vez, nosso muito obrigado!

segunda-feira, 8 de dezembro de 2014

Imposto de Renda: restituição 2014

A Secretaria da Receita Federal do Brasil (RFB) disponibilizou em seu site na internet a consulta ao sétimo e último lote de restituição do Imposto de Renda da Pessoa Física 2014 (ano-base 2013). Os contemplados neste lote receberão sua restituição no dia 16 de dezembro. Os valores serão corrigidos pela Taxa Selic do período, 7,21%. Para consultar se você foi ou não contemplado neste lote de restituição, clique aqui.

Calendário de restituição

Abaixo, apresentamos o calendário da de restituição do Imposto de Renda 2014 (ano-base 2013):
  1. 16/06/2014 - correção de 1,87%;
  2. 15/07/2014 - correção de 2,69%;
  3. 15/08/2014 - correção de 3,64%;
  4. 16/09/2014 - correção de 4,51%;
  5. 15/10/2014 - correção de 5,42%;
  6. 18/11/2014 - correção de 6,37%;
  7. 16/12/2014 - correção de 7,21%.

e-CAC

A RFB disponibiliza em sua página na internet um extrato simplificado da declaração de imposto de renda e, através deste extrato, é possível verificar a situação das últimas declarações. Se as mesmas foram processadas ou se já foram encontradas pendências. Caso existam pendências de fácil solução, basta encaminhar à RFB uma declaração retificadora e aguardar o processamento. Caso as pendências sejam corretamente retificadas, você pode vir a receber a restituição em um próximo lote de restituição.

O Blog ABC do Dinheiro disponibilizou um artigo com o passo-a-passo para acessar o Centro Virtual de Atendimento da RFB, também conhecido como e-CAC, bem como o extrato das últimas declarações. Para acessar o artigo, clique  aqui.

    segunda-feira, 17 de novembro de 2014

    Risco de Crédito

    Cuidado! Risco!

    Risco de Crédito = Calote

    O risco crédito é o risco de perda de capital ou perda de um valor a receber que advém da incapacidade de um devedor reembolsar um empréstimo ou não cumprir uma obrigação contratual. Em geral, os investidores são compensados por assumir o risco de crédito.

    Risco de Crédito X Retorno

    Quanto maior o risco de crédito, maior será o retorno que os investidores irão exigir para financiar um emissor de dívida. Para exemplificar a afirmação anterior, vamos utilizar um exemplo corriqueiro: suponha que dois parentes seus peçam a você R$ 5 mil emprestados, cada.

    Um dos parentes é seu irmão, que tem um bom emprego, um bom patrimônio e costuma honrar com todos os seus compromissos. O empréstimo de R$ 5 mil que ele te pediu terá como destino o pagamento da última parcela de uma reforma no apartamento dele.

    Já o outro parente é a sua irmã que, apesar de um bom emprego, gasta toda a renda em futilidades. O empréstimo de R$ 5 mil servirá para ela amortizar parte de sua substancial dívida com o cartão de crédito. Além da dívida com o cartão, sua irmã está devendo várias prestações do financiamento do automóvel e o limite do cheque-especial já está estourado há muito tempo.

    Por serem seus irmãos, você decide emprestar R$ 5 mil, para cada. Porém, no seu íntimo, você tem esperança de receber de volta os R$ 5 mil emprestados para o seu irmão. Já o dinheiro emprestado para a sua irma...

    Esse exemplo caricato serve para exemplificarmos o risco de crédito. O risco de crédito percebido pelo nosso personagem em relação à irmã é maior que o risco de crédito do irmão. Se, ao invés de irmãos, os personagens não tivessem nenhuma ligação de parentesco e afinidade um com o outro, provavelmente nosso personagem cobraria mais pelo empréstimo à personagem perdulária (ou sequer emprestaria o recurso) do que pelo empréstimo ao personagem financeiramente equilibrado.

    Colateral

    O risco de crédito, por sua vez, pode ser reduzido através da oferta de garantias por parte do tomador do empréstimo, tal como o imóvel, nos financiamentos imobiliários. Neste caso, o custo do financiamento será menor do que o custo de um empréstimo sem qualquer garantia. Tais garantias são conhecidas no mercado financeiro como "colaterais".

    Agência de Rating

    Por fim, existem empresas especializadas na avaliação de risco de crédito, entre outros, de companhias, instituições financeiras e até governos soberanos. Tais empresas são chamadas de agências de rating. Tais agências classificam o risco dos emissores com notas que distinguem os emissores com baixo risco de crédito, até aqueles que se encontram insolventes. Abaixo apresentamos uma tabela com as notas das principais agência de rating do mundo. São elas: Standard & Poor's (S&P), a Moody's e Fitch Ratings (Fitch).

    Moody's
    S&P
    Fitch
    Descrição
    Aaa
    AAA
    AAA
    Prime
    Aa1
    AA+
    AA+
    Grau elevado
    Aa2
    AA
    AA
    Aa3
    AA-
    AA-
    A1
    A+
    A+
    Grau médio elevado
    A2
    A
    A
    A3
    A-
    A-
    Baa1
    BBB+
    BBB+
    Grau médio baixo
    Baa2
    BBB
    BBB
    Baa3
    BBB-
    BBB-
    Ba1
    BB+
    BB+
    Grau de não-investimento especulativo
    Ba2
    BB
    BB
    Ba3
    BB-
    BB-
    B1
    B+
    B+
    Altamente especulativo
    B2
    B
    B
    B3
    B-
    B-
    Caa1
    CCC+
    Risco substancial
    Caa2
    CCC
    Extremamente especulativo
    Caa3
    CCC-
    CCC
    Em moratória com uma pequena expectativa de recuperação
    Ca
    CC
    C
    C
    C
    D
    DDD
    Em moratória
    DD
    D


    Artigo escrito por Flávio Girão Guimarães.

    Outros artigos relacionados:

    quarta-feira, 22 de outubro de 2014

    LTN - Letra do Tesouro Nacional

    A Letra do Tesouro Nacional, também conhecida por LTN, é um título público de emissão do Tesouro Nacional prefixado e sem pagamento de cupom.

    Como funciona a LTN

    O valor da LTN é sempre igual a R$ 1.000,00 na data de vencimento. Por isso, dizemos que a LTN é um título prefixado. Outra característica da LTN é que não são feitos pagamentos de juros (cupom) entre a data da compra do título e a data de vencimento do título.

    Abaixo, reproduzimos o fluxo de pagamento da LTN, disponível na página do Tesouro Direto na internet (aqui).


    Para quem é indicada a LTN?

    Por ser um título prefixado, a rentabilidade da LTN é pré-determinada pelo preço de compra do título e o prazo para seu vencimento. Porém, isso só é verdade se o investidor mantiver o título em carteira até a data de vencimento. Para ilustrar, suponha que você adquiriu uma LTN hoje, por R$ 890,00, com vencimento em um ano. Neste caso, a rentabilidade do título, até seu vencimento será de:

    R$ 1.000,00/R$ 890,00 - 1 = 0,1236 ou 12,36% ao ano.

    O preço da LTN no dia a dia, porém, sofre influencia das taxas de juros de mercado. Quanto maior for a taxa de juros vigente, menor será o preço do título público (e vice-versa). Portanto, o investidor que não se dispuser a manter o título até seu vencimento pode, a depender da taxa de juros vigente, obter uma rentabilidade maior (ou menor) que a rentabilidade pré-determinada na compra do título.

    Tal título é especialmente indicado para quem tem um compromisso financeiro em data certa, como por exemplo o pagamento das chaves de um imóvel, ou a compra de um automóvel, já que o investidor saberá exatamente quanto terá na data de vencimento do título, já que, como dissemos no início deste artigo, cada LTN valerá, no seu vencimento, R$ 1.000,00.

    A LTN é o segundo passo para quem está iniciando  na plataforma do Tesouro Direto, pois diferentemente do que ocorre com a LFT, as LTN carrega algum risco de risco de mercado, já que seu preço oscila no dia a dia ao sabor das variações nas taxas de juros de mercado. Porém, tal como ocorre com os demais títulos públicos, a LTN tem baixíssimo risco de crédito.

    Para conhecer a metodologia completa de precificação da LTN, clique aqui.

    Artigo escrito por Flávio Girão Guimarães.

    Outros artigos recomendados: