domingo, 22 de maio de 2011

Calculadora: como escolher um Plano de Previdência?

PGBL ou VGBL? Tabela regressiva ou progressiva? Descubra qual o plano ideal para as suas necessidades aqui.

Esta calculadora foi desenvolvida a partir do texto Como escolher um produto de previdência.


Como utilizar nossa calculadora?

Para escolher bem um plano de previdência, precisamos responder 5 (cinco) perguntas:

1. Quais são os seus projetos financeiros?

Resposta 1: Você tem projetos financeiros para horizontes de tempo superiores a 5 anos ou precisa de uma renda para complementar/substituir a previdência social ou quer planejar sua sucessão.
Resposta 2: Você tem projetos financeiros de curto prazo, não precisa de uma renda para complementar/substituir a previdência social e não quer planejar sua sucessão.

2. Qual a sua situação atual?

Resposta 1: Já tenho dinheiro acumulado e quero transformá-lo em renda.

Resposta 2:Tenho que acumular recursos para o futuro.

3. Como você faz a sua declaração de imposto de renda (IR)?

Resposta 1: Preencho a declaração completa de Imposto de Renda (IR) e sou contribuinte da previdência social.

Resposta 2: Preencho a declaração simplificada de IR ou sou isento ou não contribuo para a previdência social.


4. Qual a sua necessidade sobre o capital investido e o seu grau de aversão a risco?

Resposta 1: Posso precisar do dinheiro no curto/médio prazo (menos de 5 anos) ou sou muito conservador (não aceito ver uma redução nos meus investimentos ao final de 1 mês).

Resposta 2: Não vou precisar do dinheiro no curto/médio prazo, mas não aceito uma redução grande nos meus investimentos ao final de 1 ano.

Resposta 3: Sou investidor de longo prazo e aceito de forma tranqüila uma queda grande nos meus investimentos, pois acredito em uma futura recuperação.

5. Qual a sua necessidade sobre o capital investido e a sua provável situação futura?

Resposta 1: Posso precisar do dinheiro no curto prazo (menos de 5 anos) e/ou acredito que estarei isento de IR (sobre renda) no momento do resgate ou benefício.

Resposta 2: Não precisarei do dinheiro no curto prazo e devo estar nas faixas de renda mais elevadas de IR (sobre a renda) no momento do Resgate ou Benefício.


Atenção: para visualizar a calculadora é necessário que o seu navegador esteja habilitado para ler vídeos e flash. Caso não esteja conseguindo visualizar a calculadora clique aqui para acessá-la

Calculadora desenvolvida pelo ABC do dinheiro.

sábado, 21 de maio de 2011

Análise técnica ativos bovespa - 23 de maio a 27 de maio de 2011


IMPORTANTE: As análises contidas não devem ser consideradas como recomendações de compra ou venda de ativos, tendo como principal objetivo o aprimoramento e difusão dos conhecimentos de Análise Técnica (AT). O leitor deve ter em mente que ele é o único responsável por suas decisões dentro do mercado, levando sempre em conta o risco inerente a este tipo de operação.


quinta-feira, 19 de maio de 2011

Operando com LTN - Letras do Tesouro Nacional

Recebemos em nossa página Fale Conosco um estudo de caso do amigo KWN, sobre operações com LTN - Letras do Tesouro Nacional. Tal assunto pode interessar aos atuais e potenciais investidores do Tesouro Direto. Fica apenas o alerta que o assunto foi  tratado no início de março. Portanto, as taxas, prazos e rentabilidades apresentadas diferem das taxas e rentabilidades dos títulos públicos do Tesouro Direto hoje. Não obstante, a análise permanece válida.


"Possuo investimento em Tesouro Direto. São quatro lotes de LTN, um com vencimento em 01/01/2012 (LTN010112) e três com vencimentos em 01/01/2013 (LTN010113). Como as taxas de juros estão subindo, vale a pena vender alguns destes títulos, mesmo pagando uma alíquota de imposto de renda maior, e recomprar novos títulos (e pagar nova taxa de compra) para garantir um rendimento maior por um tempo maior (por exemplo, para 2014, 2015,...)? Trabalho com uma corretora que não cobra taxa de custódia, pago apenas a taxa anual para a CBLC.

 Não sei se as taxas vão continuar subindo, por isso, se eu comprar agora vou garantir um rendimento maior.

Dos títulos que possuo, os LTN010112 terão 590 dias decorridos da data de compra até a data do vencimento, ou seja, pagarei no mínimo 17,5% de IR. Os LTN010113, todos são títulos acima de 720 dias, ou seja pagarei 15% de IR se eu ficar com eles até final.


Meu raciocínio está correto? Informo também que não necessito dos valores investidos em médio prazo (4/8 anos).


Obrigado pela atenção,


Atenciosamente


KWN"


-  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -  -


Caro KWN,

Sempre que falamos de investimento temos que ter em mente algumas coisas:

a) horizonte tempo, ou o tempo que você dispomos para investir;

b) a propensão ao risco, ou o quanto estamos dispostos a aceitar variações no valor dos nossos investimentos (inclusive variações negativas); e

c) o valor que temos disponível para aplicar.

Seu relato já me deu pistas que me permitem responder às três perguntas acima. Se você já investe atualmente em Letras do Tesouro Nacional (LTN), posso crer que você tem uma boa propensão a aceitar riscos maiores, pois, por se tratar de um título prefixado, sem pagamentos intermediários (cupons), o preço da LTN (ou o seu PU) costuma variar bastante.

Você também relatou que seu horizonte de tempo é superior a quatro anos. No Brasil, tal prazo é considerado longo prazo. Para você, que está disposto a aguardar tanto tempo isso é ótimo. Para o Brasil, ainda acostumado com a cultura do overnight e do DI, isso é péssimo.

Por fim, quando você descreve que quer “trocar” os títulos, suponho que você neste momento não possui recursos adicionais além dos títulos da sua carteira (uma LTN 2012 e três LTNs 2013).

Bem, a LTN é um título que paga bem àqueles que acreditam que os juros pagos pelo Tesouro Nacional por esse título até a data do vencimento são maiores que os juros que vão ocorrer de fato. Em condições normais, a LTN paga um prêmio aos investidores pelo risco de carregar esse título durante um longo período de tempo.

A LTN é um título público relativamente simples e, ao mesmo tempo, arriscado. O motivo da simplicidade e do risco embutido na LTN se deve ao fato do título em questão ser prefixado, sem pagamentos intermediários (chamados cupons). Portanto, ao comprar uma LTN hoje, você sabe exatamente quanto receberá no vencimento, ou seja, R$ 1.000,00 por cada título. Por outro lado, até o vencimento do título, o preço unitário de cada LTN (ou o seu PU) varia ao sabor das variações da curva de juros. Aumentos na curva de juros levam a quedas do PU da LTN. O contrário também é verdade, quedas na curva de juros elevam o PU das LTN.

Entretanto, estimar a taxa futura de juros está muito além da proposta do site e da nossa capacidade. Caso você queira consultar a opinião dos oráculos da economia brasileira acerca do futuro da Taxa Selic, sugiro uma visitinha na página do Banco Central do Brasil, http://www.bcb.gov.br/?FOCUS.

Abaixo, apresento um quadro com as principais informações sobre as LTN disponíveis no Tesouro Direto. Os dados foram coletados em 11 de março de 2011.


Com base no quadro acima, vemos que o prêmio das LTN aumenta um pouco entre 2012 e 2013 e, a partir daí, mantém-se intalterado. Como disse anteriormente, qualquer coisa acima de três anos no Brasil é considerado longo prazo e, nesses casos, a curva de juros costuma ficar reta (ou flat no jargão de mercado). Ou seja, você não ganha prêmio por comprar títulos com vencimentos mais longos.

Se o seu horizonte de investimento é superior a quatro anos e a sua propensão ao risco permite alguns “solavancos” no meio do caminho, a troca dos títulos no sentido de alongar o vencimento de seu portfólio terá como efeito prático garantir o prêmio acima até 2015. Entretanto, seu ganho nos primeiro anos será praticamente o mesmo da sua carteira atual.

Quanto aos custos de transação, lembre-se que independentemente do valor cobrado pela corretora (zero no seu caso), há uma cobrança de 0,10% sobre o valor da transação e 0,30% ao ano, recolhidos em favor da Companhia Brasileira de Liquidação e Custódia – CBLC.

Você também bem lembrou a cobrança do Imposto de Renda. Os rendimentos das aplicações no Tesouro Direto, bem como qualquer rendimento em renda fixa (inclusive fundos de investimento), são tributados com alíquotas decrescentes, de acordo com o prazo da aplicação:

22,50% para aplicações com prazo inferior a seis meses;
20,00% para aplicações com prazo entre seis meses e um ano;
17,50% para aplicações com prazo superior a um ano e inferior a dois anos; e
15,00% para aplicações com prazo superior a dois anos.

Ou seja, na hora do resgate, são feitas algumas contas:

  • qual foi o rendimento no período;
  • por quanto tempo o título foi adquirido (data do resgate menos data da aquisição do título);
  • por fim, multiplica-se o rendimento do período pela alíquota correspondente ao prazo.
Portanto, na hora de fazer as contas sobre o seu ganho na troca, exclua do diferencial de rentabilidade entre os títulos 0,10%, que será cobrado no momento da transação, e o diferencial da alíquota de IR sobre os rendimentos.

Atenciosamente,

ABC do Dinheiro

terça-feira, 17 de maio de 2011

Previdência Privada Vale a Pena? 2/2


Continuação do artigo Previdência Privada Vale a Pena? 1/2

 Outro benefício importante é a possibilidade, no momento da contratação do plano, de optar entre 2 (duas) tabelas de Imposto de Renda o qual incidirá sobre os resgates ou benefícios recebidos.

  • Na tabela progressiva (padrão) no momento da saída do dinheiro é feita uma retenção de 15% e o valor recebido (valor bruto antes da retenção) deve ser incluído como renda tributável do ano em questão, devendo ser feito o ajuste na declaração de IR (pagamento da diferença de alíquota ou restituição do IR pago – conforme o caso).
  • Na tabela regressiva (opção no momento da contratação), os valores recebidos são tributados de forma definitiva em função do tempo de permanência do dinheiro no plano. As alíquotas começam em 35% (até 2 anos) e chegam a 10% (após 10 anos), devendo o prazo de cada aplicação ser controlado, pois no caso de resgate ou renda financeira a definição da alíquota de cobrança do IR é feito com base no modelo PEPS (primeiro que entra, primeiro que sai) e no caso de rendas atuariais com base no modelo PMP (prazo médio ponderado).
Para quem está planejando sua sucessão, os próximos dois benefícios são muito bons, pois permitem simplificar e baratear o processo de transferência de recursos aos beneficiários escolhidos.

Por não passar por inventário, os planos de previdência são uma alternativa interessante para garantir que no momento que o participante venha a faltar seus beneficiários escolhidos (sejam herdeiro legal ou não) recebam os valores definidos de forma rápida, e sem burocracia – após a entrega dos documentos que comprovam o falecimento do participante. Esse benefício pode ser utilizado para grande parte do patrimônio, mas deve garantir ao menos o mínimo necessário para garantir a tranqüilidade dos beneficiários enquanto esperam o final do espólio, que pode ser custoso e muito demorado.

Por último, mas não menos importante, em caso de morte do participante, sobre os valores pagos aos beneficiários de um plano de previdência existe o benefício de não pagar ITCMD (Imposto de Transmissão Causa Mortis e Doação) que é cobrado sobre quase todos os eventos de transferência de titularidade de bens e diretos (doações, heranças, aquisição,...). Como é de competência estadual, a alíquota e os limites de isenção podem variar bastante, mas na grande maioria ficam em torno de 2% a 6% sobre o valor do bem ou direto.


Artigo escrito por Pedro Borges Neto, CFP


domingo, 15 de maio de 2011

Resumo histórico das análises técnicas do ABC do dinheiro - Maio 2011

A idéia deste texto é fazer um breve resumo do que aconteceu desde a nossa primeira análise técnica semanal, lançada na primeira semana de fevereiro de 2011. Na semana que antecedeu a nossa primeira análise semanal, o IBOVESPA havia saído de 69.000 pontos para os 67.000 pontos. Já em nossa primeira análise chamamos a atenção para a possibilidade do preço de Usiminas PNA (USIM5), que na época estava em torno dos R$ 19,00, alcançar os R$ 15,00, o que aconteceu durante as duas últimas semanas. Chamamos também a atenção para o importante suporte existente em BMFBOVESPA ON (BVMF3) nos R$ 11,00. Suporte este respeitado até hoje.

Já na segunda semana de fevereiro apontamos que o IBOV havia entrado em uma tendência de baixa. Na terceira semana apontávamos para a possibilidade de uma leve subida até os 68.000 pontos por parte do IBOV, sem comprometimento da tendência de baixa em que o IBOV havia entrado. Durante o começo de abril, o IBOV atingiu os 68.000 pontos, retomando a tendência de baixa logo em seguida, tendência que se mantém até hoje.

Durante nossas análises, apontamos alguns possíveis trades. De um total de 5 trades, 3 obtiveram lucro e 2 foram estopados com prejuízo. Todos estes trades foram apontados em nossas análises semanais. A planilha abaixo elenca os trades, a data de entrada e os pontos de saída, seja via stop seja via realização total ou parcial de lucros:


Com base na tabela acima, podemos observar que, mesmo nos dois trades que acionaram os stops, a relação custo/benefício de ambos era bastante favorável, já que estávamos arriscando menos de 3%, tendo uma possibilidade de lucro de 8%. Estes trades que não foram a nosso favor mostram também a importância do uso do Stop. Se não tivéssemos um plano de saída no primeiro trade de 28 de fevereiro, onde saímos com um prejuízo de 2,68%, estaríamos amargando um prejuízo de quase 16% hoje. O Stop é a nossa saída de emergência e nunca devemos abrir mão dele.

Os trades que trouxeram lucros foram trades de VENDA. Este também é um ponto importante e que poucos conhecem e exploram, que é o trade de VENDA. Quando o mercado cai e a maioria dos ativos entra em tendência de baixa, o melhor a se fazer é trabalhar na ponta vendedora. As bolsas de valores disponibilizam mecanismos para aqueles que queiram lucrar com as quedas nos preços dos ativos, dentre eles destacamos a venda alugada de ativos ou a venda a descoberto disponível para operações de day trade.

A utilização de stop, a identificação de tendências, suportes/resistências, bem como técnicas para se lucrar quando o mercado cai, serão temas tratados em posts futuros do ABC do dinheiro. A partir desta semana, o ABC do dinheiro disponibilizará uma série de artigos introduzindo os principais conceitos desta que é uma das mais poderosas ferramentas de análise de ativos disponíveis no mercado, que é a Análise Técnica.

Artigo escrito por Gustavo Garcia

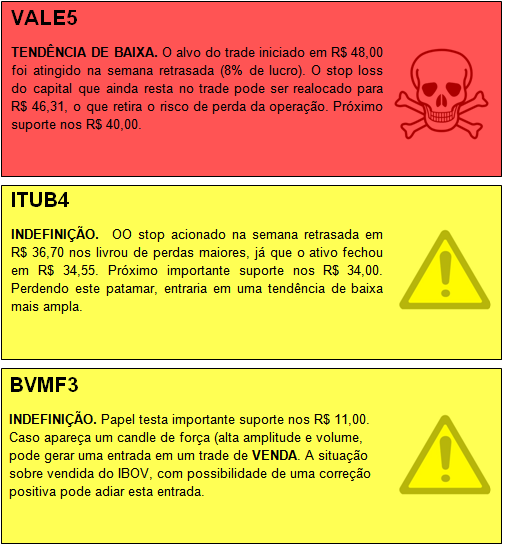
Análise técnica ativos bovespa - 16 de maio a 20 de maio de 2011

IMPORTANTE: As análises contidas não devem ser consideradas como recomendações de compra ou venda de ativos, tendo como principal objetivo o aprimoramento e difusão dos conhecimentos de Análise Técnica (AT). O leitor deve ter em mente que ele é o único responsável por suas decisões dentro do mercado, levando sempre em conta o risco inerente a este tipo de operação.


terça-feira, 10 de maio de 2011

Previdência Privada Vale a Pena? 1/2


No artigo Como escolher um Produto de Previdência mostramos como escolher, de forma simples, o melhor plano de previdência para cada perfil de cliente, mas os fatores que tornam esses produtos interessantes se dividem em dois grupos:

 Benefícios tributários para o participante
·         Diferimento do Imposto de Renda
·         Não incidência come-cotas
·         Opção entre 2 (duas) tabelas de IR

Benefícios para a sucessão do participante
·         Recursos livres de inventário
·         Transmissão livre de ITCMD


O mais conhecido benefício dos produtos de previdência é a possibilidade de diferir (levar para o futuro) o pagamento de Imposto de Renda. Isso ocorre porque as contribuições feitas para um PGBL (também possuem esse benefício os FAPI e Fundos de Pensão) podem ser deduzidos da renda bruta tributável até um limite de 12%. Esse benefício é considerado apenas um diferimento, pois no momento do resgate ou recebimento do benefício tanto o principal quanto o rendimento são tributados.

Mesmo sendo um grande benefício concedido aos detentores de planos de previdência, poucas pessoas sabem que ele só pode ser utilizado por quem faz declaração completa de Imposto de Renda e contribui para a Previdência Social e adquirir um PGBL sem cumprir esses requisitos não é um bom negócio, pois não fará jus ao benefício do diferimento, mas arcará com o custo de tributação sobre o principal no momento da saída.  Para quem é isento ou utiliza a declaração simplificada de Imposto de Renda existem os VGBL, que não permitem o diferimento, mas sofre tributação apenas sobre o rendimento no momento do resgate ou recebimento do benefício.

Diferente do benefício do diferimento, é inerente aos PGBL e VGBL não pagar come-cotas, representando um grande benefício para os investidores de médio e longo prazo dos planos de previdência. O come-cotas recebe esse nome porque nos fundos de investimento (sobre os quais ele incide) o resultado é apurado a cada 6 (seis) meses (maio e novembro) e o IR é cobrado em quantidade de cotas – não impactando a rentabilidade do investimento, mas sim a quantidade de cotas que o investidor detém.

Continua no próximo artigo Previdência Privada Vale a Pena? 2/2


Artigo escrito por Pedro Borges Neto, CFP