IMPORTANTE: As análises contidas não devem ser consideradas como recomendações de compra ou venda de ativos, tendo como principal objetivo o aprimoramento e difusão dos conhecimentos de Análise Técnica (AT). O leitor deve ter em mente que ele é o único responsável por suas decisões dentro do mercado, levando sempre em conta o risco inerente a este tipo de operação.
domingo, 27 de março de 2011
O que é a Declaração de Ajuste Anual do Imposto de Renda da Pessoa Física - IRPF?
![]() |
| Cuidado com o Leão! |
O termo ajuste se deve ao fato, pois, muitos contribuintes, ao longo de um ano, são tributados em base mensal, seja pela retenção do imposto de renda de pessoas assalariadas (IR retido na fonte), seja pelo recolhimento do carnê-leão (comum entre autônomos), seja no resgate de determinadas aplicações financeiras (PGBL, por exemplo).
Entretanto, o somatório do imposto recolhido ao longo dos meses de um ano, quando analisado em uma base anual, pode gerar um resultado diferente.
Por exemplo: suponha que você trabalhe de janeiro a maio em uma empresa privada, com um salário mensal de R$ 4.200,00. A essa renda não são acrescidos outros proventos. Como descontos, temos apenas a previdência social (INSS) e o imposto de renda (IR).
Nessas condições, mensalmente, você teria retido de seu salário R$ 381,41 para o INSS e R$ 357,33 para o IR (nesta faixa de renda paga-se a maior alíquota, 27,50%). Ou seja, durante os cinco meses que você trabalhou nesta empresa, recebeu R$ 21.000,00 de salário bruto (R$ 4.200,00 X 5) e terá retido:
- R$ 1.907,05 de INSS (R$ 381,41 X 5); e
- R$ 1.786,66 de IR (R$ 357,33 X 5).
No último dia de maio, você foi demitido e, infelizmente, não conseguiu outro emprego até o início de 2011, quando você obteve um excelente emprego com um salário bem maior!
Quando chega o mês de março, inicia o prazo para a entrega da Declaração de AJUSTE Anual do Imposto de Renda, ano calendário 2010. Lendo o artigo Imposto de renda (IRPF) 2011: quem deve declarar?, você chega à conclusão que não necessita entregar a declaração, pois não foi enquadrado em nenhuma das condições previstas pela Secretaria da Receita Federal do Brasil (SRFB), que apresentamos naquele artigo.
Mas e os R$ 1.786,66 que você teve retido em 2010? Perdeu? Nada disso!
Nesse caso, quando vemos o IR em uma base anual, você está isento. Mas de janeiro a maio você teve retido R$ 1.786,66, logo, mesmo não sendo necessário, deve declarar o IR para AJUSTAR os valores retidos (R$ 1.786,66) ao valor devido (R$ 0,00). Desta forma, receberá integralmente a restituição dos valores retidos.
O exemplo acima, confesso, é um caso extremo. Mas existem muitos outros fatores além da variação de renda que podem alterar o cálculo do IR e, por isso, é necessário fazer o AJUSTE. São exemplos de fatores que podem alterar o cálculo do IR, especialmente para quem faz a declaração completa do IR:
- pagamento de um PGBL;
- pagamento de uma faculdade;
- pagamento da escola dos dependentes;
- pagamento de médicos e dentistas;
- etc.
Além disso, a SRFB também permite que o contribuinte faça a chamada declaração simplificada do IR. Neste caso, o contribuinte não precisa relacionar as despesas tributáveis e, ao invés disso, tem um desconto de 20% da renda bruta tributável, limitada a R$ 13.317,09. E a diferença entre esse desconto simplificado e os descontos reais são AJUSTADOS na declaração do IR.
Simples assim!
Artigo escrito por Flávio Girão Guimarães.
Outros artigos sobre o IR 2011:
quinta-feira, 24 de março de 2011
Como declarar em conjunto e separado – Imposto de renda 2011?
Quando a declaração é considerada em conjunto? Quais são as principais diferenças entre as declarações em conjunto e separado? Qual tipo de declaração é a melhor?
Estas são algumas dúvidas entre muitas que surgem quando temos que preencher a declaração de ajuste anual de imposto de renda. Declarar em conjunto ou separado é uma opção e não uma obrigação. Veremos alguns pontos importantes destas modalidades. Começaremos pela primeira pergunta: quando a declaração é considerada em conjunto?
Segundo a Receita Federal: “Somente é considerado declarante em conjunto o cônjuge, companheiro ou dependente cujos rendimentos sujeitos ao ajuste anual estejam sendo oferecidos à tributação na declaração apresentada pelo contribuinte titular.”
Na declaração em conjunto, todos que comporem tal declaração ficam desobrigados a apresentar a declaração individual. Assim, por exemplo, se um titular declara em conjunto com a sua esposa(o) e seus filhos, estes últimos não precisam entregar suas declarações individuais.
Quais são as principais diferenças entre as declarações em conjunto e separado?
A) Na declaração em conjunto, todos os bens, direito e rendimentos são declarados em nome de um único titular. Neste caso, o cônjuge, companheiro(a) ou filhos podem entrar como dependentes na declaração do titular.
B) Na declaração em separado, todos aqueles que são obrigados a declarar, o fazem separadamente. Porém, alguns pontos devem ser observados:
B.1) Quanto aos rendimentos:
1) cada um deve incluir os próprios rendimentos e 50% dos rendimentos em comum, independentemente de qual dos cônjuges tenha recolhido ou sofrido retenção;ou
2) um dos cônjuges inclua TODOS os rendimentos, incluindo os seus próprios e os do cônjuge.
B.2) Quanto aos bens em comum:
1) TODOS os bens comuns DEVEM constar em apenas uma das declarações.
B.3) Quanto aos bens adquiridos em condomínio:
1) Devem ser informadas a parte que couber a cada um.
Qual tipo de declaração é a melhor?
Via de regra a declaração em separado é mais vantajosa, pois na declaração em conjunto, apesar do cônjuge poder entrar como dependente, os rendimentos tributáveis se somam, fazendo com que boa parte sofra a incidência de alíquotas maiores desnecessariamente. Porém, é necessário fazer simulações para calcular qual seria a opção mais adequada para cada situação.
quarta-feira, 23 de março de 2011
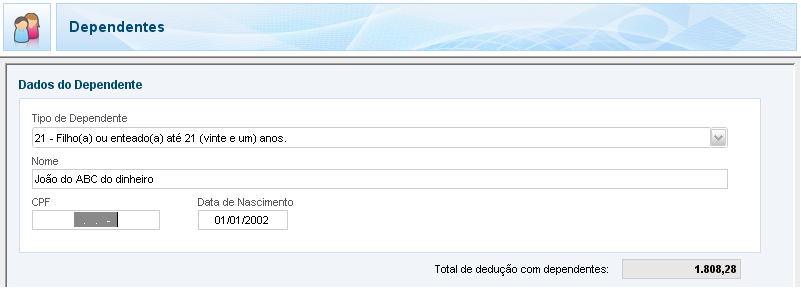
Como declarar os dependentes no Imposto de renda 2011? Quem pode ser considerado dependente no IRPF 2011?
Esta é uma dúvida recorrente. Quem é considerado dependente para fins de imposto de renda?
O Art. 38. da Instrução Normativa SRF nº 15 de 6 de fevereiro de 2001, estabelece que podem ser considerados dependentes:
I - o cônjuge;
II - o companheiro ou a companheira, desde que haja vida em comum por mais de cinco anos, ou por período menor se da união resultou filho;
III - a filha, o filho, a enteada ou o enteado, até 21 anos, ou de qualquer idade quando incapacitado física ou mentalmente para o trabalho;
IV - o menor pobre, até 21 anos, que o contribuinte crie e eduque e do qual detenha a guarda judicial;
V - o irmão, o neto ou o bisneto, sem arrimo dos pais, até 21 anos, desde que o contribuinte detenha a guarda judicial, ou de qualquer idade quando incapacitado física ou mentalmente para o trabalho;
VI - os pais, os avós ou os bisavós, desde que não aufiram rendimentos, tributáveis ou não, superiores ao limite de isenção mensal;
VII - o absolutamente incapaz, do qual o contribuinte seja tutor ou curador.
No caso das declarações feitas em conjunto, o cônjuge ou outro dependente fica desobrigado a entregar a declaração, desde que todos os seus bens, direitos e rendimentos sujeitos ao ajuste anual constem na declaração do titular.
Um mesmo dependente somente pode constar em uma única declaração. Se um dos pais declararem um filho como dependente, o outro fica impedido de declará-lo como seu dependente.
Artigo escrito por Gustavo Garcia
O Art. 38. da Instrução Normativa SRF nº 15 de 6 de fevereiro de 2001, estabelece que podem ser considerados dependentes:
I - o cônjuge;
II - o companheiro ou a companheira, desde que haja vida em comum por mais de cinco anos, ou por período menor se da união resultou filho;
III - a filha, o filho, a enteada ou o enteado, até 21 anos, ou de qualquer idade quando incapacitado física ou mentalmente para o trabalho;
IV - o menor pobre, até 21 anos, que o contribuinte crie e eduque e do qual detenha a guarda judicial;
V - o irmão, o neto ou o bisneto, sem arrimo dos pais, até 21 anos, desde que o contribuinte detenha a guarda judicial, ou de qualquer idade quando incapacitado física ou mentalmente para o trabalho;
VI - os pais, os avós ou os bisavós, desde que não aufiram rendimentos, tributáveis ou não, superiores ao limite de isenção mensal;
VII - o absolutamente incapaz, do qual o contribuinte seja tutor ou curador.
No caso das declarações feitas em conjunto, o cônjuge ou outro dependente fica desobrigado a entregar a declaração, desde que todos os seus bens, direitos e rendimentos sujeitos ao ajuste anual constem na declaração do titular.
Um mesmo dependente somente pode constar em uma única declaração. Se um dos pais declararem um filho como dependente, o outro fica impedido de declará-lo como seu dependente.
Artigo escrito por Gustavo Garcia
Nova página - Imposto de Renda 2011
Caros leitores,
Atendendo a pedidos, estamos lançando uma página específica para o Imposto de Renda da Pessoa Física 2011. Nessa página, selecionaremos os artigos referentes ao IRPF 2011 publicados no ABC do Dinheiro, com a disponibilização dos links para para facilitar a navegação e leitura
A página estará disponível até o fim do prazo para a entrega da declaração, prazo esse que se encerra em 30 de abril de 2011.
Boa leitura!
Atendendo a pedidos, estamos lançando uma página específica para o Imposto de Renda da Pessoa Física 2011. Nessa página, selecionaremos os artigos referentes ao IRPF 2011 publicados no ABC do Dinheiro, com a disponibilização dos links para para facilitar a navegação e leitura
A página estará disponível até o fim do prazo para a entrega da declaração, prazo esse que se encerra em 30 de abril de 2011.
Boa leitura!
terça-feira, 22 de março de 2011
Como declarar um FINANCIAMENTO para o leão do Imposto de Renda - IR2011
Mesmo com os aumentos na taxa básica de juros promovidos nos últimos meses pelo Banco Central, os juros no Brasil nunca estiveram tão baixos, o que faz com que grande parte da população aproveite para antecipar alguns sonhos de consumo como a um Carro novo ou a Casa Própria. Contudo, quando chega a hora de declarar os bens para o Leão do Imposto de Renda, fica a dúvida:
- Como devo incluir a operação da DIRPF - Declaração de Imposto de Renda Pessoa Física?
- O que lançar na categoria de Bens e Diretos? e na de Dívida e Ônus Reais?
Assim, nos casos em que o bem é dado como garantia para o pagamento do Financimaneto, deve ser informado em Bens e Direitos apenas os valores pagos durante o ano - até 31/12 - e a dívida não deve ser incluída em Dívidas e Ônus Reais - como apresentado na imagem abaixo - uma vez que na realidade o bem ainda não pertence ao contribuinte, pois caso a dívida não seja paga, o bem será tomado para honrá-la.
Por outro lado, caso o bem adquirido não seja dado como garantia para o pagamento do Financiamento, deve ser declarado em Bens e Diretos o valor total do BEM pois a propriedade já está garantida e em Dívidas e Ônus Reais o saldo da dívida em 31/12 - como está demonstrados nas imagens abaixo.
Artigo escrito por Pedro Borges Neto, CFP
domingo, 20 de março de 2011
Como declarar seu VGBL para o Leão do Imposto de Renda - IR2011
Sempre incentivamos nossos leitores a pensar no futuro e um plano de previdência é um excelente instrumento para se preparar para uma aposentadoria financeiramente tranquila. Contudo, como não é um investimento comum, sempre nos perguntam como devemos incluir nossas aplicações na declaração de imposto de renda, o que é muito simples.
Já apresentamos no artigo Como declarar seu PGBL e Fundo de Pensão para o Leão do Imposto de Renda - IR2011 como declarar um PGBL, mas existe um Plano de Previdência criado em especial para quem é Isento ou faz Declaração Simplificada de Imposto de Renda, o VGBL que recebe um outro tratamento, pois não recebe os mesmos incentivos tributários do PGBL. Claro que os contribuintes que fazem Declaração Completa de Imposto de Renda também podem usar esse instrumento, mas apenas após utilizar o limite de 12% da Renda Bruta Tributável, ou seja, caso queiram fazer aplicações maiores que o limite de dedução.
Num Plano de Previdência VGBL, os aportes não recebem nenhum incentivo tributário na entrada - Não podem ser deduzidos na Declaração de Imposto de Renda - e, por isso, devem ser utilizados apenas nas condições descritas no parágrafo anterior.
Por outro lado, no momento do resgate ou recebimento dos benefícios, apenas o rendimento é tributado, muito parecido com o que ocorre com os fundos de investimento tradicionais. Assim, como nos fundos de investimento, os aportes em VGBL não são lançados como despesas, mas como Bens e Diretos - código 97 - VGBL - Vida Gerador de Benefício Livre - confirme imagem abaixo.
É importante ressaltar que existe uma diferença importante em relação aos Fundos de Investimento. como não existe o come-cotas (tributação semestral sobre os rendimentos cobrada nos fundos) os aportes nos Planos VGBL devem ser informados na Declaração de Bens e Diretos pelo valor histórico (aplicado), sem os rendimentos, pois esses serão lançados no momento do resgate ou recebimento dos benefícios (como renda tributável), quando deverão gerar pagamento de imposto de renda (de forma compensável ou definitiva - dependendo do modelo tributário escolhido)
Artigo escrito por Pedro Borges Neto, CFP
Já apresentamos no artigo Como declarar seu PGBL e Fundo de Pensão para o Leão do Imposto de Renda - IR2011 como declarar um PGBL, mas existe um Plano de Previdência criado em especial para quem é Isento ou faz Declaração Simplificada de Imposto de Renda, o VGBL que recebe um outro tratamento, pois não recebe os mesmos incentivos tributários do PGBL. Claro que os contribuintes que fazem Declaração Completa de Imposto de Renda também podem usar esse instrumento, mas apenas após utilizar o limite de 12% da Renda Bruta Tributável, ou seja, caso queiram fazer aplicações maiores que o limite de dedução.
Num Plano de Previdência VGBL, os aportes não recebem nenhum incentivo tributário na entrada - Não podem ser deduzidos na Declaração de Imposto de Renda - e, por isso, devem ser utilizados apenas nas condições descritas no parágrafo anterior.
Por outro lado, no momento do resgate ou recebimento dos benefícios, apenas o rendimento é tributado, muito parecido com o que ocorre com os fundos de investimento tradicionais. Assim, como nos fundos de investimento, os aportes em VGBL não são lançados como despesas, mas como Bens e Diretos - código 97 - VGBL - Vida Gerador de Benefício Livre - confirme imagem abaixo.
É importante ressaltar que existe uma diferença importante em relação aos Fundos de Investimento. como não existe o come-cotas (tributação semestral sobre os rendimentos cobrada nos fundos) os aportes nos Planos VGBL devem ser informados na Declaração de Bens e Diretos pelo valor histórico (aplicado), sem os rendimentos, pois esses serão lançados no momento do resgate ou recebimento dos benefícios (como renda tributável), quando deverão gerar pagamento de imposto de renda (de forma compensável ou definitiva - dependendo do modelo tributário escolhido)
Artigo escrito por Pedro Borges Neto, CFP
Assinar:
Postagens (Atom)